Boleto bancário é um instrumento de cobrança usado para receber honorários advocatícios contratados, nos termos do art. 22 da Lei 8.906/1994, que assegura ao advogado o direito aos honorários. Na prática, ele formaliza vencimentos, reduz pagamentos em dinheiro e melhora o controle financeiro do escritório.
Durante muito tempo, muitos escritórios recebiam honorários mensais em espécie, anotavam vencimentos em agenda física e dependiam de ligações manuais quando o cliente atrasava. Esse modelo parecia simples, mas criava riscos: perda de recibos, falhas de conferência, deslocamentos desnecessários, dinheiro guardado no escritório e constrangimento na cobrança.
Hoje, a cobrança por boleto bancário ganhou espaço porque permite conciliar profissionalismo, rastreabilidade e previsibilidade de caixa. A discussão não é apenas tecnológica. Ela envolve contrato de honorários, dever de informação, proteção de dados, fluxo financeiro e preservação da relação de confiança entre advogado e cliente.
Na advocacia, a cobrança pelos serviços advocatícios precisa refletir o que as partes combinaram por escrito. O boleto não substitui o contrato, mas executa a cobrança prevista nele. Por isso, vencimento, valor, multa, juros, forma de pagamento e eventual parcelamento devem aparecer com clareza.
Navegue pelo conteúdo
- 1. Mais segurança para os clientes
- 2. Receita recorrente mensal
- 3. Redução da inadimplência
- 4. Como utilizar boletos para cobrar clientes na advocacia?
Por que o boleto bancário traz mais segurança para os clientes?
O boleto bancário traz segurança porque registra valor, vencimento, beneficiário, pagador e histórico de pagamento em canais bancários auditáveis. Para o cliente, isso reduz dúvidas sobre para quem pagar. Para o escritório, diminui circulação de dinheiro físico, padroniza recibos e cria evidências úteis em eventual cobrança futura.
A relação advogado-cliente depende de confiança, mas a confiança não dispensa procedimento. Quando o cliente paga em dinheiro no balcão, o escritório precisa emitir recibo, guardar valores, controlar repasse interno e conferir caixa. Qualquer falha gera ruído, mesmo quando ninguém age de má-fé.
Com boleto, o cliente identifica o beneficiário antes do pagamento e quita a obrigação por internet banking, aplicativo, lotérica ou agência autorizada, conforme as regras do banco emissor. O escritório, por sua vez, acompanha a compensação e vincula o pagamento ao cadastro do cliente e ao contrato correspondente.
Essa formalidade também reduz situações delicadas. Um cliente pode afirmar que pagou, mas não apresentar comprovante suficiente. Um colaborador pode receber valor e esquecer de lançar no financeiro. O sócio pode demorar a recolher dinheiro no escritório. O boleto bancário diminui esses pontos de atrito porque cria trilha objetiva.
Do ponto de vista jurídico, o contrato de honorários deve orientar a cobrança. O art. 22 da Lei 8.906/1994 reconhece o direito do advogado aos honorários convencionados, aos fixados por arbitramento judicial e aos de sucumbência. Já o art. 85, §14, do CPC, Lei 13.105/2015, confirma a natureza alimentar dos honorários de sucumbência.
A jurisprudência brasileira também trata honorários como verba relevante para subsistência profissional. A Súmula Vinculante 47 do STF reconhece a natureza alimentar dos honorários advocatícios incluídos na condenação ou destacados do montante principal. Embora a súmula não regule boletos, ela reforça a seriedade da remuneração do advogado.
Outro ponto envolve proteção de dados. Ao emitir boleto, o escritório normalmente trata nome, CPF ou CNPJ, endereço, e-mail, telefone, valor e informações contratuais. O tratamento pode se apoiar no art. 7º, V, da Lei 13.709/2018, a LGPD, quando necessário para executar contrato ou procedimentos preliminares relacionados a contrato.
Na prática, segurança exige cuidado contra boletos falsos. O escritório deve orientar o cliente a conferir beneficiário, banco emissor, valor, vencimento e código de barras. Também deve enviar a cobrança por canais oficiais e evitar mensagens genéricas que possam facilitar golpes. Esse procedimento protege cliente, equipe e reputação.
Como o boleto bancário ajuda a criar receita recorrente mensal?
O boleto bancário ajuda a criar receita recorrente mensal porque transforma honorários periódicos em cobranças programadas, com vencimento definido e acompanhamento financeiro. Em vez de esperar o cliente lembrar do pagamento, o escritório organiza parcelas, antecipa previsões de entrada e planeja despesas fixas com mais precisão.
Muitos escritórios vivem ciclos financeiros instáveis. Em um mês, recebem uma verba de êxito relevante. Em outro, dependem de adiantamentos, consultas ou parcelas atrasadas. Esse movimento dificulta pagar aluguel, folha, softwares, tributos, diligências, marketing jurídico permitido e custos processuais assumidos no contrato.
Quando o escritório trabalha apenas com honorários de êxito, a entrada depende de eventos futuros, como acordo, sentença, cumprimento de decisão ou efetivo recebimento pelo cliente. O boleto não elimina essa modalidade, mas permite combinar êxito com honorários mensais, parcelas contratuais ou honorários de entrada.
Um exemplo comum aparece no contencioso empresarial. O escritório fecha contrato para acompanhar carteira de ações trabalhistas e define honorário mensal fixo, vencível todo dia 10. Com boletos programados, a gestão sabe quanto deve entrar, identifica inadimplência rapidamente e evita que o financeiro dependa de planilhas desconectadas.
Outro exemplo ocorre no Direito de Família. O advogado pode parcelar honorários contratuais em seis vezes após assinatura do contrato. Cada boleto corresponde a uma parcela prevista, com vencimento, multa e juros definidos. O cliente visualiza o compromisso e o escritório acompanha a quitação sem negociar a cada mês.
O Código Civil, Lei 10.406/2002, ajuda a estruturar esse desenho. O art. 389 prevê perdas e danos, juros, atualização monetária e honorários quando o devedor não cumpre obrigação. O art. 397 trata da mora nas obrigações positivas e líquidas com termo certo. Esses dispositivos reforçam a necessidade de datas claras.
O contrato também deve prever as consequências do atraso. Em vez de cobranças improvisadas, o escritório define política objetiva: envio automático de lembrete antes do vencimento, segundo aviso após o atraso, tentativa de negociação e, se necessário, cobrança formal. Essa sequência evita desgaste pessoal e mantém linguagem profissional.
Receita recorrente não significa cobrança agressiva. Significa previsibilidade. O escritório consegue separar contas a receber por cliente, centro de custo, área de atuação e data. Com dados consistentes, o gestor jurídico decide se precisa reajustar honorários, reduzir despesas, renegociar contratos ou rever a estratégia comercial.
De que forma o boleto bancário reduz a inadimplência na advocacia?
O boleto bancário reduz a inadimplência porque aumenta a percepção de compromisso, automatiza lembretes e facilita o pagamento dentro do prazo. O cliente recebe uma cobrança objetiva, com dados bancários padronizados, e o escritório identifica atrasos sem depender de memória, agenda manual ou conversas desconfortáveis.
Na rotina de um escritório, atraso de honorários raramente começa como litígio. Muitas vezes, o cliente esquece, perde a mensagem, troca de e-mail ou não sabe se deve pagar por transferência, Pix ou dinheiro. A falta de padrão cria fricção. O boleto bancário organiza o compromisso em documento único.
A cobrança também fica mais respeitosa. Em vez de ligar dizendo que o cliente está devendo, o escritório pode enviar mensagem objetiva: o boleto referente aos honorários do mês venceu em determinada data, o sistema permite segunda via e o contrato prevê encargos em caso de atraso. O tom muda a experiência.
O Código Civil, nos arts. 394 e 395 da Lei 10.406/2002, define que o devedor em mora responde pelos prejuízos causados pelo atraso, além de juros, atualização e honorários, quando cabíveis. Para aplicar essas consequências com segurança, o escritório deve demonstrar obrigação, vencimento e inadimplemento.
O boleto vencido funciona como evidência operacional, mas não substitui o conjunto documental. O escritório deve guardar contrato de honorários, procuração, aditivos, comunicações relevantes, comprovantes de envio, comprovantes de pagamento parcial e histórico de renegociação. Em eventual ação de cobrança, esses documentos dão consistência ao pedido.
Também existe uma dimensão ética. A cobrança de honorários não deve expor o cliente, ameaçar indevidamente ou usar linguagem incompatível com a dignidade da profissão. O Estatuto da OAB, Lei 8.906/1994, e o Código de Ética e Disciplina da OAB orientam uma atuação com urbanidade, moderação e sigilo profissional.
Na prática, um bom fluxo de inadimplência pode seguir cinco passos. Primeiro, emitir o boleto com antecedência. Segundo, enviar lembrete antes do vencimento. Terceiro, confirmar automaticamente a baixa. Quarto, reenviar segunda via após atraso. Quinto, registrar tentativa de acordo antes de medida judicial ou extrajudicial mais formal.
Esse procedimento protege a relação. O advogado não precisa transformar a conversa técnica sobre o processo em cobrança financeira improvisada. A equipe administrativa atua com roteiro, o cliente recebe tratamento padronizado e o escritório consegue medir o índice de atraso por tipo de contrato, cliente ou área.
Como utilizar boletos para cobrar clientes na advocacia?
Para utilizar boletos na advocacia, o escritório deve formalizar honorários em contrato, cadastrar dados do cliente com base legal, escolher ferramenta integrada, emitir cobranças com vencimentos claros, acompanhar baixas e registrar inadimplência. Esse passo a passo reduz erros financeiros e preserva a prova da obrigação.
O primeiro passo é revisar o contrato de honorários. Ele deve indicar partes, objeto, escopo dos serviços, forma de cálculo, vencimentos, reajuste, multa, juros, responsabilidade por custas, hipóteses de rescisão e meio de cobrança. Quanto mais clara a cláusula financeira, menor a chance de contestação futura.
O segundo passo é padronizar o cadastro. O escritório precisa coletar dados suficientes para cobrança e nota fiscal, quando aplicável, sem exagero. Pela LGPD, Lei 13.709/2018, a finalidade deve ser legítima e informada. O art. 6º exige princípios como finalidade, adequação, necessidade, segurança e transparência.
O terceiro passo é escolher uma solução de emissão de boletos. Bancos tradicionais, bancos digitais, gateways de pagamento e softwares jurídicos podem emitir cobranças. A melhor escolha depende de tarifa, integração, conciliação, emissão de segunda via, relatórios e nível de automação.
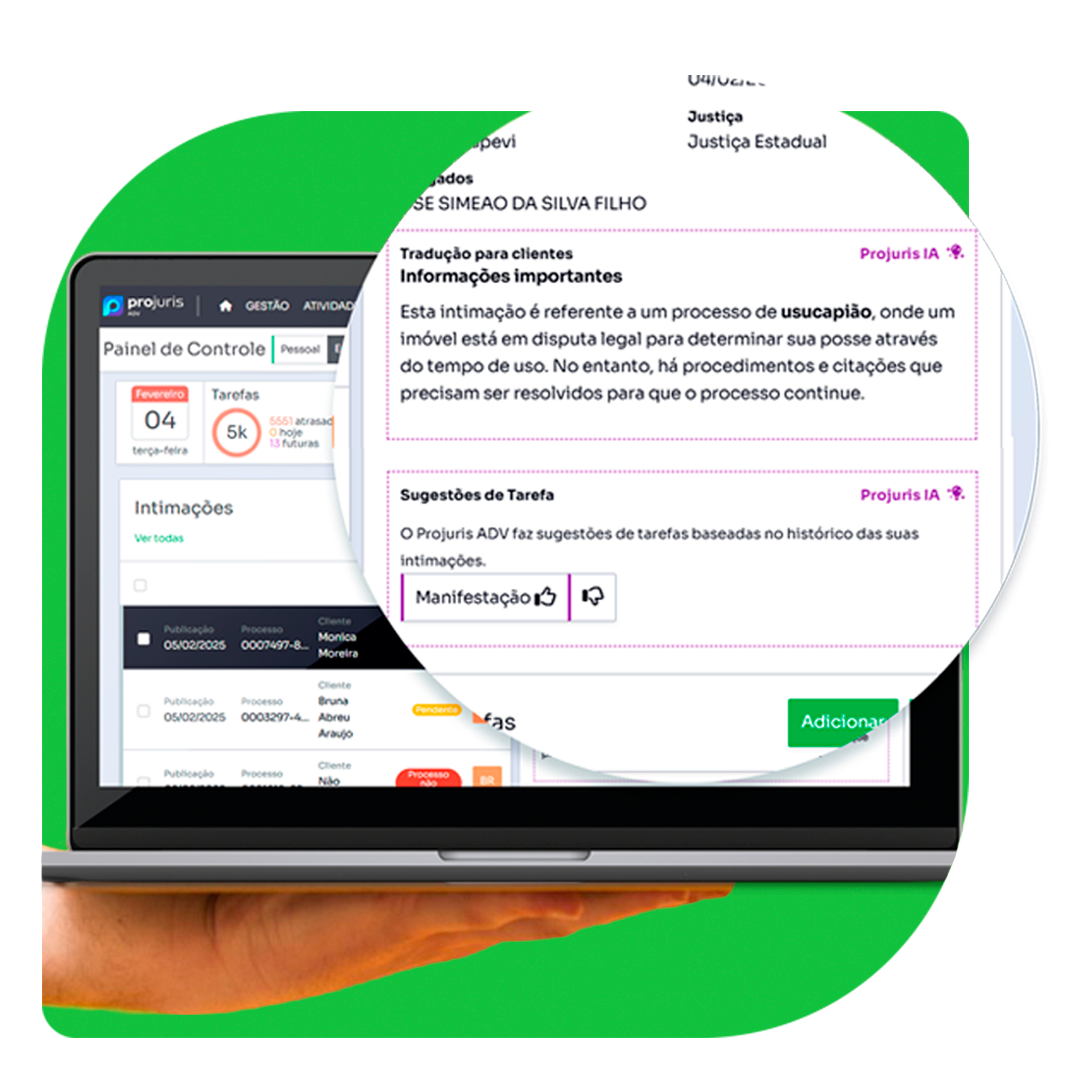
O quarto passo é integrar cobrança e gestão jurídica. Quando o boleto nasce dentro do sistema do escritório, a equipe evita retrabalho. O cadastro do cliente alimenta a emissão, o financeiro visualiza receitas previstas e o gestor acompanha contratos, processos, tarefas e contas a receber em ambiente único.
O quinto passo é criar política de comunicação. O cliente deve saber por qual canal receberá o boleto, como confirmar autenticidade, onde pedir segunda via e com quem falar em caso de divergência. Essa orientação reduz golpes, atrasos e pagamentos incorretos para terceiros.
O sexto passo é conciliar pagamentos. A baixa bancária deve refletir no controle financeiro o mais rápido possível. Sem conciliação, o escritório pode cobrar cliente que já pagou ou deixar de perceber atraso real. Ambos os cenários prejudicam confiança e tomada de decisão.
O sétimo passo é revisar indicadores mensalmente. Quantos boletos foram emitidos? Quantos venceram? Qual percentual atrasou? Quanto foi recuperado após lembrete? Qual cliente exige renegociação? Esses dados transformam cobrança em gestão, não apenas em tarefa administrativa.
Para escritórios que desejam centralizar financeiro, agenda, processos e clientes, um software jurídico com cobrança integrada pode reduzir controles paralelos. A equipe emite, acompanha e organiza informações em um fluxo único. Experimente o PROJURIS ADV
Quais cuidados jurídicos o escritório deve observar ao emitir boleto bancário?
O escritório deve observar contrato, ética profissional, proteção de dados, regras bancárias e documentação da cobrança. O boleto bancário é apenas o meio de pagamento. A origem da obrigação continua sendo o contrato de honorários, a prestação de serviços e a autorização do cliente para aquele fluxo financeiro.
Não convém emitir cobrança sem contrato escrito ou sem aceite documentado do cliente. Embora contratos possam assumir formas diversas, a advocacia ganha segurança quando formaliza honorários por escrito. O art. 24 da Lei 8.906/1994 atribui força executiva ao contrato escrito de honorários, quando atendidos os requisitos legais.
Também convém separar honorários de valores de terceiros. Quantias recebidas para custas, diligências, depósitos, acordos ou repasses ao cliente exigem controle próprio. Misturar valores pode gerar confusão contábil, conflito e questionamento ético. O boleto deve deixar claro o que cobra: honorários, reembolso, parcela contratual ou despesa autorizada.
Em caso de pessoa jurídica, a cobrança precisa conversar com o fluxo fiscal e contábil. O boleto não substitui nota fiscal quando a legislação municipal exige emissão pelo serviço prestado. O escritório deve alinhar emissão de boleto, documento fiscal, regime tributário e escrituração para evitar inconsistências.
Por fim, o escritório deve manter linguagem sóbria. Mensagens como “última chance” ou ameaças genéricas não combinam com a advocacia. A cobrança pode ser firme, objetiva e documentada, mas deve preservar sigilo, urbanidade e proporcionalidade. Esse equilíbrio reduz inadimplência sem comprometer reputação.
Quando o boleto bancário não é a melhor opção?
O boleto bancário pode não ser a melhor opção quando o cliente precisa de pagamento instantâneo, quando o valor exige confirmação imediata ou quando o custo operacional supera o benefício. Mesmo assim, ele segue útil para contratos parcelados, mensalidades, consultorias recorrentes e honorários com vencimento programado.
O Pix, por exemplo, pode funcionar melhor para consultas avulsas, diligências urgentes ou pagamentos no mesmo dia. Cartão pode atender clientes que preferem parcelamento por conta própria. Transferência pode servir para operações específicas. A decisão não precisa excluir meios de pagamento, mas organizar cada um por finalidade.
O erro está em permitir qualquer pagamento sem conciliação. Se o cliente paga por Pix, boleto ou transferência, o escritório deve registrar origem, contrato, vencimento e baixa. Sem esse padrão, a tecnologia muda, mas o problema permanece. O meio de pagamento precisa alimentar a gestão financeira.
Também é necessário avaliar tarifas e prazos de compensação. Bancos e intermediadores podem cobrar por emissão, baixa, liquidação, protesto, segunda via ou manutenção. Antes de implementar, o escritório deve comparar custos, volume mensal, funcionalidades e integração com o sistema jurídico utilizado.
Como começar a usar boleto bancário para cobrar clientes com segurança?
Para começar com segurança, escolha um grupo de contratos recorrentes, revise cláusulas de honorários, confirme dados cadastrais e faça um piloto por um ou dois ciclos de cobrança. Depois, analise atrasos, dúvidas dos clientes, falhas de cadastro, tempo de conciliação e impacto na rotina financeira.
Um piloto reduz resistência interna. A equipe aprende a emitir segunda via, conferir baixa, responder dúvidas e registrar inadimplência. O cliente recebe orientação antes do primeiro vencimento e entende que o boleto bancário integra a organização profissional do escritório, não uma cobrança impessoal.
Depois do piloto, documente o procedimento. Crie modelos de mensagem, regras para envio, prazos de lembrete, responsáveis pela conciliação e critérios para renegociação. Esse manual evita que cada advogado cobre de um jeito e protege o relacionamento com o cliente em momentos sensíveis.
Em conclusão, boleto bancário na advocacia melhora segurança, previsibilidade e controle da inadimplência quando nasce de contrato claro e entra em um fluxo financeiro organizado. Ele não substitui boa gestão, mas fortalece a cobrança de honorários e libera o escritório para focar atendimento, estratégia jurídica e relacionamento profissional.
Perguntas frequentes sobre boleto bancário
Boleto bancário pode ser usado para cobrar honorários quando existe contrato ou aceite documentado do cliente. O art. 22 da Lei 8.906/1994 assegura ao advogado o direito aos honorários, e o boleto funciona como meio de pagamento da obrigação contratada.
Boleto bancário não substitui o contrato de honorários. Ele apenas operacionaliza a cobrança. O contrato deve definir valor, vencimento, escopo, multa, juros e forma de pagamento. O art. 24 da Lei 8.906/1994 dá força executiva ao contrato escrito de honorários.
Boleto bancário normalmente exige dados como nome, CPF ou CNPJ, endereço e contato. O escritório deve tratar apenas dados necessários, com finalidade de execução contratual, conforme art. 7º, V, e princípios do art. 6º da Lei 13.709/2018, a LGPD.
Boleto bancário vencido permite cobrança de multa e juros se o contrato de honorários previu esses encargos. O Código Civil, Lei 10.406/2002, trata da mora e das consequências do inadimplemento nos arts. 394, 395, 397 e 389.
Boleto bancário ajuda a reduzir inadimplência porque cria vencimento claro, facilita lembretes, padroniza segunda via e permite controle de baixas. Ele não elimina atrasos, mas melhora a previsibilidade e dá ao financeiro informações rápidas para renegociar ou cobrar com urbanidade.
Boleto bancário funciona melhor quando a emissão fica integrada ao sistema jurídico e financeiro do escritório. A integração evita cadastro duplicado, facilita conciliação, registra inadimplência e relaciona cada cobrança ao cliente, contrato ou processo correspondente.