Contingenciamento jurídico é a prática de estimar, classificar e monitorar riscos financeiros de processos judiciais, nos termos do art. 176, §5º, da Lei 6.404/1976. Na prática, ele orienta provisões, notas explicativas, acordos, orçamento e decisões de gestão jurídica com base em perdas prováveis, possíveis ou remotas.
Para escritórios de advocacia, departamentos jurídicos e empresas, o tema vai além de uma obrigação contábil. O contingenciamento permite traduzir processos em impacto financeiro, reduzir surpresas de caixa, priorizar teses de defesa, identificar produtos ou serviços litigiosos e avaliar se uma política de acordo reduz exposição econômica.
O provisionamento se conecta a essa rotina porque transforma a avaliação jurídica em registro financeiro quando a perda é provável e mensurável. Sem critérios padronizados, duas ações semelhantes podem receber classificações diferentes, o que distorce relatórios, orçamento e comunicação com auditoria.
O que é contingenciamento jurídico?
Contingenciamento jurídico é o método usado para identificar processos, estimar valores de risco, classificar probabilidades de perda e definir tratamento financeiro ou informacional. Ele combina análise jurídica, dados processuais, critérios contábeis e gestão orçamentária para indicar quanto a organização pode perder, quando isso pode ocorrer e qual resposta adotar.
No setor público, a palavra contingenciamento também aparece na Lei de Responsabilidade Fiscal, especialmente no art. 9º da Lei Complementar 101/2000, que trata da limitação de empenho quando a receita não comporta metas fiscais. No ambiente empresarial, porém, o foco recai sobre riscos judiciais e obrigações potenciais.
A base contábil mais usada no Brasil está no CPC 25, aprovado pelo Comitê de Pronunciamentos Contábeis em 2009, que trata de provisões, passivos contingentes e ativos contingentes. Para companhias abertas, a Lei 6.404/1976 exige demonstrações financeiras e notas explicativas capazes de revelar informações relevantes sobre a situação patrimonial.
Em um processo trabalhista, por exemplo, a empresa pode estimar risco sobre horas extras, adicional de insalubridade, verbas rescisórias e reflexos em FGTS. Em uma ação consumerista, o jurídico pode separar valor principal, dano moral, multa, juros, custas e honorários. Essa abertura melhora a leitura do risco.
O contingenciamento jurídico também se relaciona ao provisionamento de processos judiciais, porque dados estruturados permitem comparar carteiras, unidades de negócio, tribunais, tipos de ação e escritórios responsáveis. Quanto melhor a qualidade dos dados, menor a subjetividade na estimativa de perdas.
Qual é a diferença entre contingenciamento jurídico e provisionamento jurídico?
Contingenciamento jurídico é o processo amplo de avaliação e monitoramento do risco, enquanto provisionamento jurídico é o reconhecimento contábil de uma obrigação provável e mensurável. Em termos práticos, toda provisão nasce de uma análise de contingência, mas nem toda contingência gera provisão no balanço.
O CPC 25 determina que a entidade reconheça provisão quando existe obrigação presente, legal ou não formalizada, decorrente de evento passado, quando a saída de recursos é provável e quando o valor pode ser estimado com confiabilidade. Se faltar um desses elementos, a entidade pode apenas divulgar a contingência.
Essa diferença evita dois erros comuns. O primeiro é provisionar toda ação judicial em curso, o que infla despesas e reduz o resultado sem base técnica. O segundo é não registrar perdas prováveis, o que pode mascarar a situação patrimonial e gerar ressalvas de auditoria, questionamentos societários ou falhas de governança.
Em uma demanda tributária com tese já rejeitada pelos tribunais superiores em precedente vinculante, a probabilidade de perda pode se aproximar de provável, conforme análise do caso concreto. Já uma ação nova, com prova documental frágil do autor e decisões divergentes, pode permanecer como possível ou remota.
Por isso, o provisionamento jurídico deve seguir critérios documentados. A área jurídica informa tese, fase, pedidos, jurisprudência, provas e expectativa de desfecho; a contabilidade aplica o tratamento adequado; e a gestão decide medidas financeiras, operacionais ou negociais.
O que é ativo de contingência?
Ativo de contingência é um possível benefício econômico que depende de evento futuro incerto, como uma ação judicial em que a empresa busca crédito, indenização, restituição ou reconhecimento de direito. Pelo princípio da prudência, a entidade não reconhece ganho antes de existir segurança suficiente sobre sua realização.
O CPC 25 trata ativos contingentes com cautela porque o reconhecimento antecipado de receitas pode superestimar patrimônio e resultado. Quando a entrada de benefícios econômicos se torna praticamente certa, o ativo deixa de ser contingente e pode receber tratamento contábil adequado, conforme a natureza do direito reconhecido.
Um exemplo comum ocorre em ações de repetição de indébito tributário. Enquanto a discussão ainda depende de decisão judicial, recurso ou liquidação, a empresa deve acompanhar o valor, a tese e a probabilidade de êxito. Se o crédito se consolidar, a contabilidade avalia o reconhecimento e os efeitos fiscais.
Em escritórios de advocacia, ativos contingentes também aparecem em honorários de êxito. O contrato pode prever percentual sobre benefício econômico, mas o reconhecimento financeiro exige cautela quando o recebimento depende de trânsito em julgado, homologação de acordo, liquidação, pagamento pelo devedor ou expedição de precatório.
Mesmo sem registro como receita, o ativo contingente pode constar de relatórios gerenciais. Essa informação ajuda a projetar caixa, avaliar carteiras estratégicas e orientar clientes sobre expectativa de recuperação. A divulgação externa, quando aplicável, deve respeitar materialidade, sigilo profissional e regras societárias.
O que é passivo contingente e quais são os exemplos?
Passivo contingente é uma obrigação possível, ou uma obrigação presente que ainda não atende aos critérios de reconhecimento como provisão, porque a perda não é provável ou o valor não pode ser estimado com confiabilidade. Ele exige acompanhamento técnico, pois pode evoluir para provisão conforme provas, decisões e recursos.
Na prática, o passivo contingente inclui ações trabalhistas, execuções fiscais, demandas ambientais, processos de responsabilidade civil, litígios societários, autuações administrativas e reclamações consumeristas. Cada grupo possui critérios próprios de cálculo, como correção monetária, juros, multas, honorários, depósitos judiciais e risco de sucumbência.
Em uma ação civil pública ambiental, por exemplo, a contingência pode abranger obrigação de reparar área degradada, indenização por dano coletivo, multa diária e custos de cumprimento. Em uma demanda consumerista repetitiva, a empresa pode estimar valor médio por condenação e projetar impacto por volume de processos semelhantes.
O Código de Processo Civil, Lei 13.105/2015, também influencia a estimativa financeira. O art. 85 disciplina honorários advocatícios sucumbenciais, e o art. 523, §1º, prevê multa e honorários de 10% no cumprimento de sentença se o devedor não pagar voluntariamente no prazo legal de 15 dias úteis.
As notas explicativas de passivos contingentes devem ser objetivas e úteis para tomada de decisão. Em regra, incluem:
- natureza da contingência e área envolvida;
- descrição do evento que originou o processo ou autuação;
- valor pedido, valor estimado e metodologia de cálculo;
- probabilidade de perda, classificada como provável, possível ou remota;
- fase processual, instância e próximos prazos relevantes;
- existência de depósitos judiciais, garantias, seguros ou bloqueios;
- jurisprudência aplicável, incluindo súmulas, repetitivos, IRDR ou precedentes locais;
- consequências para caixa, operação, reputação e continuidade do negócio.
A jurisprudência não deve ser tratada como intuição. O advogado deve consultar decisões do tribunal competente, precedentes qualificados previstos nos arts. 926 e 927 do CPC, súmulas dos tribunais superiores e teses repetitivas quando existirem. Essa rotina reduz avaliações isoladas e melhora a defensibilidade do relatório.
O que é perda remota no contingenciamento jurídico?
Perda remota é a classificação atribuída ao processo em que a chance de condenação ou saída de recursos é baixa, segundo provas, tese jurídica, precedentes e fase processual. Ela não costuma gerar provisão nem divulgação contábil obrigatória, salvo quando norma específica, materialidade ou governança interna recomendar acompanhamento.
A perda remota não significa risco inexistente. Um processo pode começar remoto e mudar de classificação após audiência, perícia, sentença desfavorável, alteração legislativa ou precedente vinculante. Por isso, a carteira deve passar por revisões periódicas, especialmente antes do fechamento contábil mensal, trimestral ou anual.
O que é probabilidade de perda remota?
Probabilidade de perda remota é a conclusão técnica de que a chance de derrota é pequena. O advogado chega a essa classificação ao verificar documentos, ônus da prova, histórico do julgador, entendimento do tribunal, existência de precedentes obrigatórios e coerência dos pedidos com a legislação aplicável.
Um exemplo ocorre quando o autor formula pedido sem documento essencial e o prazo prescricional já transcorreu. No Direito do Trabalho, a prescrição quinquenal e bienal do art. 7º, XXIX, da Constituição Federal de 1988 pode reduzir ou eliminar risco, desde que a análise confirme datas e vínculos.
Como pode ser feito o contingenciamento jurídico?
O contingenciamento jurídico deve seguir um fluxo padronizado: captura de dados, análise jurídica, cálculo financeiro, classificação de probabilidade, validação contábil, aprovação gerencial e revisão periódica. Essa sequência cria rastreabilidade e permite justificar números perante diretoria, auditoria, clientes, investidores e órgãos reguladores.
O primeiro passo consiste em cadastrar dados mínimos do processo: número CNJ, partes, comarca, tribunal, fase, assunto, pedidos, valor da causa, valores atualizados, prazos, responsável interno e escritório externo. Sem esse cadastro, a classificação depende de memória individual e perde consistência quando a equipe muda.
O segundo passo é calcular exposição financeira. O jurídico deve separar valor principal, juros, correção monetária, multas, honorários sucumbenciais, custas e eventuais depósitos. Em ações trabalhistas, convém detalhar reflexos em férias, 13º salário, FGTS e contribuições. Em ações cíveis, convém separar obrigação de pagar e obrigação de fazer.
O terceiro passo é classificar a probabilidade. Muitas organizações usam provável, possível e remota, alinhadas ao CPC 25. Algumas criam faixas internas, como alto, médio e baixo, mas precisam converter essas faixas para a linguagem contábil no fechamento. O critério deve constar em política interna.
O quarto passo envolve validação. A contabilidade deve verificar se o caso atende aos requisitos de reconhecimento de provisão. A auditoria, quando existente, pode solicitar memoriais de cálculo, pareceres, jurisprudência e trilha de aprovação. A área jurídica deve manter documentos atualizados para responder com rapidez.
O quinto passo é revisar. Uma boa prática consiste em revisar casos relevantes sempre que ocorrer sentença, acórdão, recurso, perícia, acordo, mudança de tese repetitiva, bloqueio judicial ou encerramento. Para carteiras grandes, relatórios mensais e comitês trimestrais ajudam a corrigir desvios.
Como fazer a gestão do contingenciamento jurídico?
A gestão do contingenciamento jurídico exige indicadores financeiros, critérios jurídicos homogêneos e tecnologia para consolidar dados. A Demonstração do Resultado do Exercício, prevista no art. 187 da Lei 6.404/1976, ajuda a relacionar provisões, despesas e resultado, mas precisa dialogar com relatórios processuais atualizados.
Na rotina de um escritório, a DRE mostra entradas, saídas, margem por área, custo operacional e impacto de contingências. Em um departamento jurídico, ela ajuda a explicar por que um aumento de provisão decorre de novas ações, decisões desfavoráveis ou mudança de jurisprudência, e não apenas de falha operacional.
Os gestores devem acompanhar indicadores como valor provisionado total, variação mensal da provisão, valor de risco por área, quantidade de processos por classificação, ticket médio, percentual de acordos, tempo médio de encerramento, êxito por tese e valores pagos após condenação. Esses números orientam prioridades.
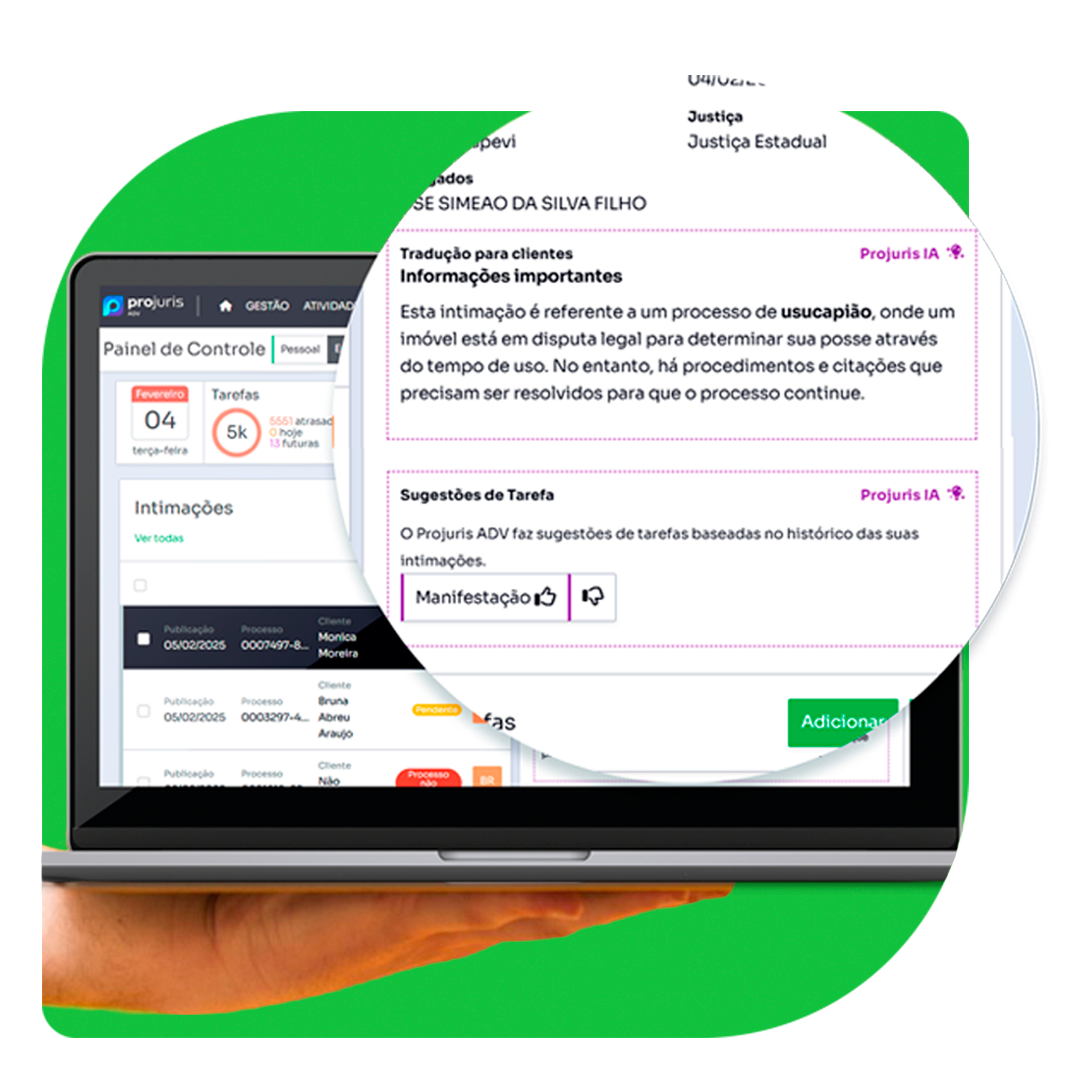
Ferramentas de gestão jurídica também contribuem para emitir relatórios de contingências, relatórios financeiros e painéis por área, cliente ou unidade de negócio. Quando os dados ficam centralizados, a equipe reduz retrabalho, evita planilhas conflitantes e ganha histórico para auditorias.
O uso de software não elimina a análise técnica do advogado. A ferramenta organiza prazos, documentos, valores, classificações e alertas, mas a probabilidade depende de interpretação jurídica. A melhor combinação une dados consistentes, revisão humana, critérios contábeis e governança de aprovação.
Em resumo, a gestão do contingenciamento deve integrar estratégia jurídica, orçamento e operação. Quando o escritório administra o risco com método, consegue preservar caixa, negociar acordos com base em dados e demonstrar valor consultivo ao cliente.
Como usar o contingenciamento jurídico para melhorar a estratégia do escritório?
O contingenciamento jurídico melhora a estratégia do escritório quando transforma processos em informação gerencial. Com ele, a banca identifica causas recorrentes, mensura risco por cliente, propõe prevenção, estima impacto de acordos e demonstra, em números, como sua atuação reduz exposição financeira ao longo do tempo.
Um escritório que atende varejistas, por exemplo, pode perceber que determinada política de troca gera ações consumeristas em vários estados. Ao cruzar pedidos, condenações e acordos, o jurídico pode recomendar ajuste contratual, treinamento de atendimento e política de composição antes da judicialização.
Em carteiras trabalhistas, o contingenciamento revela unidades com maior risco, cargos mais litigiosos, verbas recorrentes e impacto de provas documentais. Com essa leitura, o escritório não atua apenas no processo. Ele orienta controles de jornada, recibos, políticas internas, gestão de terceiros e documentação de desligamentos.
Para honorários, o método também ajuda. Ao conhecer volume, complexidade, risco financeiro e necessidade de atuação especializada, o escritório precifica melhor contratos, define equipes, prevê custos de deslocamento, avalia honorários de êxito e evita assumir carteiras sem margem operacional.
A prática ainda contribui para acordos. Se o valor esperado de condenação supera a proposta de composição, e se a tese jurídica apresenta baixa chance de êxito, o acordo pode proteger caixa e reputação. Se a perda é remota e existe precedente favorável, a estratégia pode privilegiar defesa técnica.
O ponto de equilíbrio surge quando o escritório combina prudência financeira e defesa jurídica consistente. O contingenciamento jurídico não substitui a estratégia processual, mas fornece dados para escolhas mais racionais, mensuráveis e alinhadas à realidade econômica do cliente.
Perguntas frequentes sobre contingenciamento jurídico
Contingenciamento jurídico significa estimar e acompanhar o impacto financeiro de processos, autuações e litígios. A prática classifica riscos como perda provável, possível ou remota, calcula valores envolvidos e orienta provisões, notas explicativas, acordos e decisões de orçamento com apoio jurídico e contábil.
Contingenciamento jurídico leva ao provisionamento quando a perda é provável, existe obrigação presente decorrente de evento passado e o valor pode ser estimado com confiabilidade, conforme CPC 25. Se a perda for apenas possível, a entidade normalmente divulga em nota, sem reconhecer provisão contábil.
Contingenciamento jurídico usa perda provável para risco com maior chance de saída de recursos, possível para risco incerto que exige divulgação e remota para chance baixa de condenação. A classificação depende de provas, fase processual, legislação aplicável, precedentes e avaliação técnica do advogado responsável.
Contingenciamento jurídico diferencia passivo contingente de provisão. O passivo contingente, em regra, não entra como obrigação reconhecida no balanço quando a perda é possível ou não mensurável com confiabilidade. A empresa pode divulgar a informação em nota explicativa, conforme materialidade e critérios contábeis.
Contingenciamento jurídico calcula a contingência a partir dos pedidos, valor principal, juros, correção monetária, multas, honorários, custas, depósitos judiciais e probabilidade de perda. O cálculo deve considerar a fase do processo, decisões já proferidas, precedentes aplicáveis e metodologia documentada para auditoria.
Contingenciamento jurídico costuma envolver advogado interno ou externo, contabilidade, controladoria, auditoria e gestores do negócio. O jurídico avalia tese, provas e jurisprudência; a contabilidade define o tratamento financeiro; e a gestão usa os dados para orçamento, acordos, prevenção de litígios e governança.
Como concluir a análise de contingenciamento jurídico?
O contingenciamento jurídico organiza riscos judiciais em informações financeiras confiáveis. Para empresas e escritórios, ele melhora previsibilidade, fortalece relatórios, orienta acordos, apoia auditorias e revela causas recorrentes de litígios. Quando a rotina combina critérios jurídicos, contábeis e tecnológicos, a gestão deixa de reagir a condenações e passa a planejar respostas com antecedência.