Gestão financeira para escritórios de advocacia é o controle de honorários, despesas, fluxo de caixa e registros contábeis, nos termos do art. 22 da Lei 8.906/1994 e do art. 1.179 do Código Civil (Lei 10.406/2002). Na prática, ela reduz inadimplência, separa patrimônio pessoal e profissional e melhora decisões.
O financeiro do escritório influencia a continuidade da atividade, a previsibilidade de caixa e a capacidade de cumprir obrigações com clientes, equipe, fornecedores e Fisco. Um advogado pode ter excelente técnica processual, mas perde margem quando não registra vencimentos, honorários contratados, reembolsos, custas, tributos e despesas recorrentes.
A advocacia não é atividade mercantil, conforme a lógica do Estatuto da Advocacia (Lei 8.906/1994) e das normas éticas da OAB, mas o escritório precisa atuar com organização empresarial. Isso significa controlar números sem transformar a profissão em comércio, mantendo contrato de honorários, prestação de contas e documentação financeira em ordem.
Para iniciar, trate o financeiro em quatro blocos: receitas, despesas, controle e relatórios. Um sistema de gestão financeira ajuda a centralizar lançamentos, substituir controles soltos em planilhas e reduzir falhas de baixa, cobrança e conciliação.
Navegue por este conteúdo:
- 1. Receitas
- 2. Despesas
- 3. Controle da gestão financeira para escritórios de advocacia
- 4. Relatórios
- Conheça os relatórios do Projuris ADV
Como organizar receitas na gestão financeira para escritórios de advocacia?
Receitas são todos os valores que entram no escritório, principalmente honorários contratuais, honorários de êxito, consultas, mensalidades de assessoria, acordos e sucumbência. O controle deve identificar origem, cliente, processo, data de vencimento, data de recebimento, forma de pagamento e categoria contábil.
O art. 22 da Lei 8.906/1994 assegura ao advogado o direito aos honorários convencionados, aos fixados por arbitramento judicial e aos de sucumbência. O art. 23 da mesma lei prevê que os honorários incluídos na condenação pertencem ao advogado, o que exige registro separado para evitar confusão com valores do cliente.
O CPC (Lei 13.105/2015), no art. 85, disciplina os honorários sucumbenciais. O §14 afirma que eles têm natureza alimentar e veda a compensação em caso de sucumbência parcial. A Súmula Vinculante 47 do STF também reconhece a natureza alimentar dos honorários advocatícios incluídos na condenação ou destacados do montante principal.
Na rotina, o escritório pode receber honorários iniciais no ajuizamento de uma ação, parcelas mensais em consultoria empresarial, percentual de êxito após acordo trabalhista ou sucumbência depois do trânsito em julgado e expedição de alvará. Cada entrada precisa aparecer no controle financeiro com descrição objetiva e documento de suporte.
Crie categorias para cada tipo de honorário por meio de um plano de contas. Essa estrutura mostra quanto o escritório recebeu por consulta, contencioso, consultivo, êxito, mensalidade, diligência ou sucumbência. Com o histórico, a banca consegue revisar sua precificação sem depender de percepção subjetiva.
Como usar centros de custo por área jurídica?
Centros de custo vinculam receitas e despesas a uma unidade do escritório. Um exemplo simples divide a operação em cível, trabalhista, previdenciária, empresarial e família. Outro modelo separa sócios, filiais ou equipes. A comparação revela quais áreas geram maior margem, quais exigem mais diligências e quais acumulam recebimentos atrasados.
Evite misturar conta pessoal e conta profissional. A confusão patrimonial dificulta saber o lucro real, prejudica a prestação de contas e pode gerar problemas societários. Em sociedades de advogados, o art. 15 da Lei 8.906/1994 permite a reunião de advogados em sociedade, o que reforça a necessidade de controles internos claros entre sócios.
Um procedimento inicial funciona em cinco passos: liste todas as fontes de receita; vincule cada uma a contrato, cliente e processo; defina uma categoria no plano de contas; registre vencimento e recebimento; revise semanalmente os títulos em aberto. Comece pelo simples, mas padronize desde o primeiro lançamento.
Como classificar despesas do escritório de advocacia?
Despesas são todos os gastos necessários para manter o escritório funcionando, atender clientes e conduzir processos. A classificação correta mostra o custo da operação, ajuda a calcular a hora técnica, evita surpresas tributárias e permite distinguir gasto reembolsável, investimento, custo fixo e custo variável.
O primeiro grupo reúne despesas fixas, que não dependem diretamente do volume de clientes. Entram aluguel, condomínio, internet, energia, água, sistema jurídico, contabilidade, anuidade da OAB, certificado digital e manutenção mínima da estrutura. Mesmo com poucos processos novos, esses valores continuam vencendo e precisam caber no fluxo de caixa.
As despesas variáveis mudam conforme a quantidade de trabalho. Exemplos: combustível para audiências presenciais, postagens, material de escritório, digitalizações, cópias, viagens, alimentação em diligência, correspondentes jurídicos e comissões previstas em contrato interno. Um mês com muitos atos processuais tende a elevar esse grupo.
Despesas com pessoal abrangem salários, pró-labore, benefícios, encargos, férias, 13º salário, rescisões, estagiários e prestadores recorrentes. Escritórios com empregados devem observar a CLT (Decreto-Lei 5.452/1943), incluindo prazos de pagamento de salário até o quinto dia útil e recolhimentos trabalhistas conforme regime aplicável.
Despesas tributárias dependem do enquadramento fiscal, como sociedade unipessoal de advocacia, sociedade simples, profissional autônomo ou outro formato permitido. Podem envolver ISS, IR, CSLL, PIS, Cofins e contribuição previdenciária, conforme regime e município. A gestão financeira não substitui a contabilidade, mas fornece dados corretos para apuração.
Despesas com processos e clientes exigem cuidado extra. Custas judiciais, emolumentos, cópias, deslocamentos, autenticações, diligências e guias podem ser reembolsáveis, desde que o contrato de honorários preveja a regra com clareza. O art. 48 do Código de Ética e Disciplina da OAB trata do contrato escrito de honorários e orienta a formalização.
Como registrar reembolsos sem distorcer o lucro?
Quando o escritório antecipa uma custa em favor do cliente, o lançamento não deve parecer lucro quando o reembolso entra. O ideal é marcar a saída como despesa reembolsável e a entrada como recuperação de despesa. Essa prática preserva a leitura do resultado e evita superestimar a receita operacional.
Ao montar o plano de contas, adapte as categorias à realidade da banca. Um escritório previdenciário pode precisar de rubricas para diligências em INSS e perícias. Uma banca empresarial pode separar certificações, reuniões externas e ferramentas de compliance. O critério deve permitir análise mensal, não apenas arquivamento contábil.
Como controlar vencimentos, baixas e cobranças no financeiro jurídico?
O controle financeiro transforma receitas e despesas registradas em rotina de acompanhamento. Ele exige agenda de vencimentos, responsáveis, conciliação bancária, baixa de pagamentos, cobrança de inadimplentes e revisão periódica. Sem esse ciclo, o escritório até registra dados, mas não usa as informações para prevenir atrasos.
Organize lançamentos por data de competência, vencimento e baixa. A data de competência indica a qual mês o valor pertence; a data de vencimento mostra quando pagar ou receber; a baixa confirma quando o dinheiro saiu ou entrou. Essa separação evita leitura errada do caixa e do resultado.
Em recebimentos, vincule cada valor à pessoa pagadora, ao cliente atendido e ao contrato de honorários. Em despesas, registre fornecedor, categoria, centro de custo, comprovante e prazo. Quando ocorrer pagamento ou recebimento, faça a baixa no mesmo dia ou em rotina diária, para que o saldo projetado continue confiável.
A inadimplência merece procedimento próprio. Primeiro, identifique títulos vencidos. Depois, confira se houve pagamento não baixado. Em seguida, envie comunicação objetiva e cordial ao cliente, com referência ao contrato, valor, vencimento e meios de pagamento. Se necessário, proponha renegociação formal, sem constrangimento público ou prática incompatível com a ética profissional.
A emissão de boletos facilita a cobrança de honorários parcelados, mensalidades consultivas e acordos internos. No Projuris ADV, a funcionalidade de boleto automatiza a baixa após pagamento. Quando o cliente paga, o sistema encaminha o valor para a conta indicada, observada a tarifa informada pela solução.
Quais controles reduzem falhas no caixa?
Use uma rotina semanal com quatro verificações: contas a pagar nos próximos sete dias; honorários vencidos e não pagos; despesas reembolsáveis pendentes de cobrança; saldo projetado para os próximos trinta dias. Em escritórios com sócios, registre quem aprovou pagamento, desconto, parcelamento ou baixa manual.
Também vale conciliar extrato bancário e sistema financeiro. Se o banco mostra entrada que não aparece no sistema, localize o cliente e dê baixa. Se o sistema mostra despesa paga que não consta no banco, investigue duplicidade ou lançamento antecipado. A conciliação reduz erro humano e melhora relatórios.
Quais relatórios usar na gestão financeira para escritórios de advocacia?
Relatórios convertem lançamentos financeiros em análise. Eles mostram receitas, despesas, inadimplência, fluxo de caixa e resultado por período, área, cliente ou plano de contas. Com dados consistentes, o escritório decide contratação, investimento, renegociação, corte de custos e alteração de honorários com mais segurança.
Acostume a equipe a ler dados. Eles orientam decisões financeiras e mostram padrões que a rotina esconde. Um relatório pode revelar que uma área com grande faturamento também gera muitas despesas, ou que honorários de êxito concentram caixa em poucos meses, exigindo reserva financeira nos demais períodos.
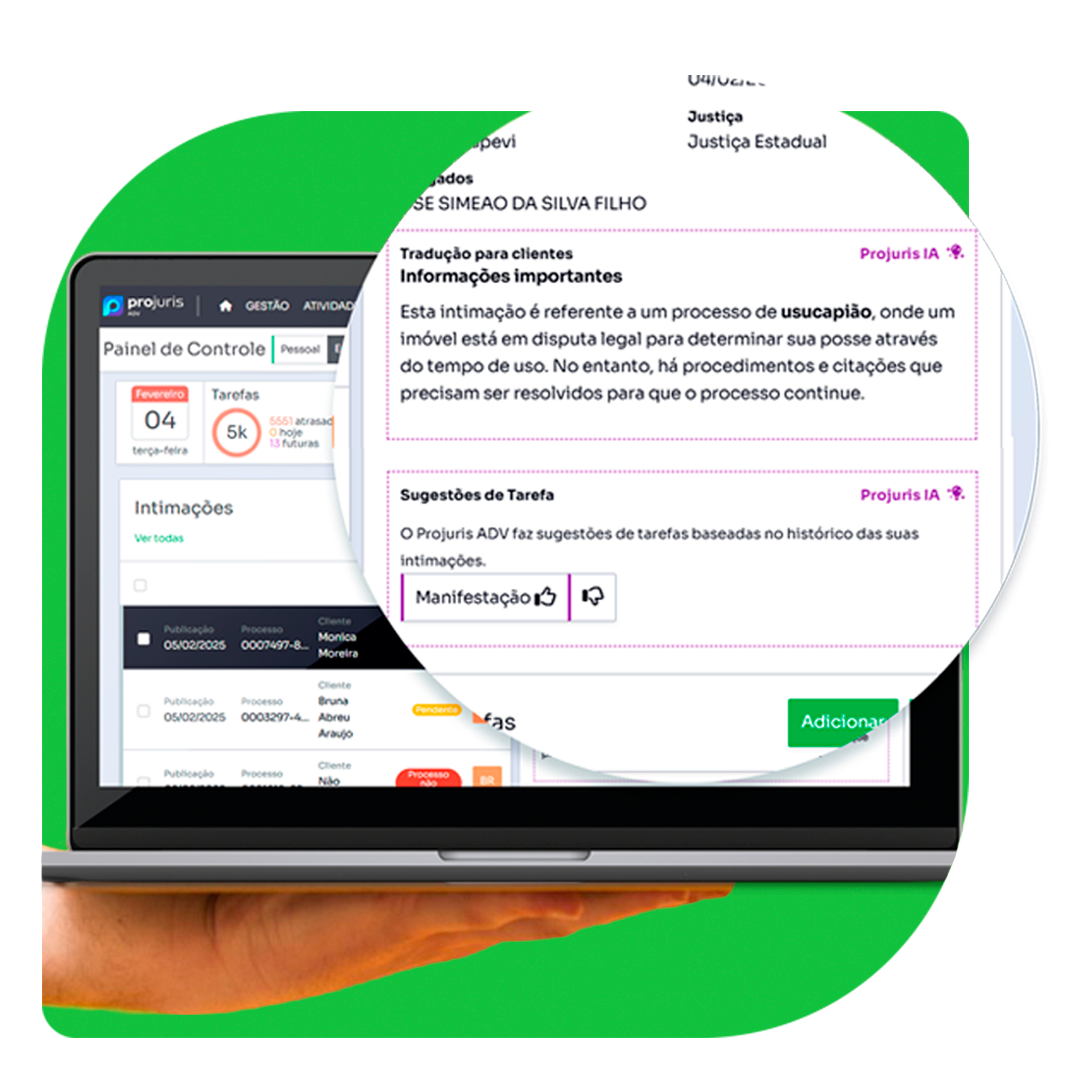
No Projuris ADV, os relatórios contribuem para a gestão financeira do escritório de advocacia ao consolidar dados de receitas, despesas e cobranças. A visualização por filtros ajuda a identificar gargalos, acompanhar metas internas e revisar a rentabilidade de áreas ou clientes.
Veja os quatro tipos de relatório financeiro que podem apoiar a rotina de um software jurídico.
Quais relatórios do Projuris ADV ajudam o escritório?
Relatório geral para controle: o escritório precisa de um relatório jurídico que mostre receitas e despesas em determinado período, pagas ou não, por vencimento ou baixa. O filtro por plano de contas mostra quanto entrou com honorários de êxito ou quanto saiu com material de escritório.
Relatório de clientes inadimplentes: a banca deve verificar, ao menos mensalmente, quais receitas venceram e continuam sem pagamento. Esse relatório orienta cobrança, renegociação, emissão de segunda via de boleto e revisão de risco. Também ajuda a identificar clientes que exigem modelo pré-pago ou cláusulas contratuais mais detalhadas.
Demonstrativo de fluxo de caixa: esse relatório usa a data de baixa dos lançamentos para mostrar entradas e saídas efetivas. Ele responde se haverá saldo para folha, tributos, aluguel e fornecedores. Também ajuda a planejar pagamentos maiores, como férias, bônus, softwares anuais e investimentos em estrutura.
Demonstrativo de resultado do exercício: o DRE mostra se o escritório teve lucro ou prejuízo no período analisado. Ele compara receitas, deduções, despesas e resultado. Para sociedades, esse relatório apoia decisões sobre distribuição de lucros, reserva de caixa, contratação e expansão de áreas.
Perguntas frequentes sobre gestão financeira para escritórios de advocacia
Gestão financeira para escritórios de advocacia é o conjunto de controles sobre honorários, despesas, reembolsos, tributos, vencimentos, fluxo de caixa e relatórios. Ela organiza a rotina administrativa sem contrariar a natureza não mercantil da advocacia e permite que sócios acompanhem lucro, inadimplência e capacidade de investimento.
Gestão financeira para escritórios de advocacia exige conta bancária profissional, pró-labore definido, registro de retiradas e comprovantes separados. O advogado não deve pagar despesas pessoais com caixa do escritório, pois isso distorce lucro, dificulta prestação de contas e prejudica decisões entre sócios.
Gestão financeira para escritórios de advocacia deve registrar consultas, honorários iniciais, parcelas contratuais, mensalidades consultivas, êxito, sucumbência, acordos, diligências e reembolsos. Cada receita precisa indicar cliente, contrato, processo, data de vencimento, data de pagamento, forma de recebimento e plano de contas.
Gestão financeira para escritórios de advocacia inclui despesas fixas, variáveis, tributárias, trabalhistas, processuais e reembolsáveis. Exemplos comuns são aluguel, internet, OAB, sistemas, contabilidade, salários, encargos, custas, diligências, viagens e correspondentes. A classificação correta mostra margem real por área ou cliente.
Gestão financeira para escritórios de advocacia recomenda cobrança documentada, objetiva e respeitosa, com referência ao contrato, valor, vencimento e meios de pagamento. O escritório pode renegociar parcelas, emitir boleto e suspender novos atos quando juridicamente possível, preservando ética profissional e deveres assumidos.
Gestão financeira para escritórios de advocacia deve acompanhar relatório geral de receitas e despesas, inadimplência, fluxo de caixa e demonstrativo de resultado. Esses documentos mostram saldo projetado, lucro, atrasos, despesas por categoria e desempenho por centro de custo, apoiando decisões de contratação e investimento.
Depois de organizar receitas, despesas, controles e relatórios, o escritório passa a enxergar o financeiro com precisão. A gestão financeira para escritórios de advocacia deixa de ser tarefa eventual e se torna rotina de prevenção, análise e decisão, alinhada aos contratos de honorários, às obrigações legais e à sustentabilidade da banca.
Quer receber conteúdos sobre gestão financeira para escritórios de advocacia e gestão jurídica? Faça seu cadastro para acompanhar novidades por e-mail.