Reforma da Previdência é o conjunto de alterações constitucionais nas regras de aposentadorias, pensões e custeio previdenciário, nos termos da Emenda Constitucional 103/2019. Na prática, ela mudou requisitos, cálculos e transições, enquanto a DRU influencia o debate sobre financiamento da Seguridade Social.
A discussão sobre déficit previdenciário exige separar Previdência Social, Seguridade Social, orçamento fiscal e mecanismos de desvinculação. A DRU, prevista no art. 76 do Ato das Disposições Constitucionais Transitórias, permite que a União use parcela de receitas antes vinculadas, o que afeta a leitura política e jurídica dos números.
Navegue por este conteúdo:
- O que é a DRU?
- Qual a relação da DRU com o déficit da Previdência? Esse déficit existe ou é apenas uma falácia?
- 1. Gastos públicos sigilosos
- 2. Discurso do déficit da Previdência é produzido
- 3. Política fiscal e falsa crise da seguridade social no Brasil
- 4. Projeto “Desmistificando o déficit da Previdência”
- 5. Total de desonerações da Receita da Seguridade Social de 2007 a 2016 (em milhões correntes)
- Revisões anteriores à Reforma da Previdência
- Qual a relação da DRU com a Reforma da Previdência?
- Perspectivas para a Reforma da Previdência
- Referências
O que é a DRU?
A DRU é a Desvinculação de Receitas da União, mecanismo constitucional que autoriza a União a desvincular percentual de determinadas receitas federais. Atualmente, o art. 76 do ADCT, com redação atualizada pela Emenda Constitucional 132/2023, prorroga a desvinculação até 31 de dezembro de 2032.
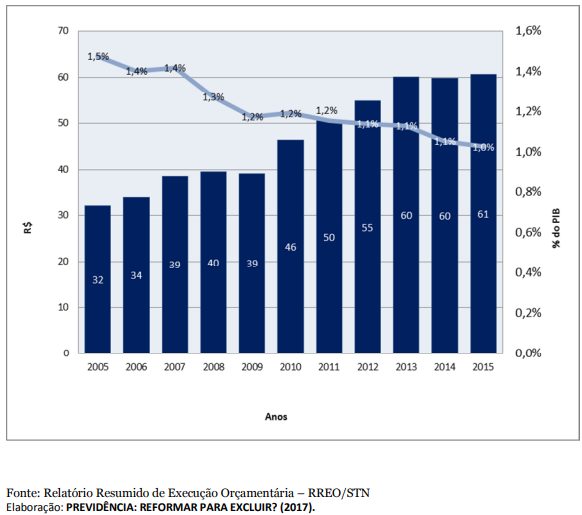
A origem da DRU remonta a 1994, quando o país adotou instrumentos fiscais vinculados ao Plano Real. Na época, o mecanismo recebeu o nome de Fundo Social de Emergência. Em 2000, passou a ser tratado como Desvinculação de Receitas da União, com finalidade de dar maior flexibilidade à execução orçamentária federal.
A Emenda Constitucional 93/2016 elevou a desvinculação para 30% e prorrogou sua vigência até 2023. Depois, a Emenda Constitucional 132/2023, que também reformou a tributação sobre o consumo, manteve a DRU até 2032. Essa atualização normativa precisa constar em análises publicadas antes da reforma tributária.
Na prática, a DRU permite que a União use parte de receitas originalmente vinculadas a fundos, órgãos ou despesas específicas. O debate jurídico surge porque contribuições sociais financiam a Seguridade Social, conforme os arts. 194 e 195 da Constituição Federal de 1988, que abrangem saúde, previdência e assistência social.
A relação com a (Nova) Previdência aparece quando governos, entidades técnicas e pesquisadores divergem sobre a forma correta de calcular receitas e despesas. Dependendo da metodologia, a DRU pode reduzir a base de recursos atribuída à Seguridade ou aparecer como fator externo ao cálculo previdenciário estrito.
Qual a relação da DRU com o déficit da Previdência?
O déficit da Previdência envolve controvérsia metodológica. O governo costuma comparar arrecadação previdenciária direta, especialmente contribuições sobre folha, com despesas de benefícios. Já entidades como a ANFIP analisam o orçamento da Seguridade Social, incluindo contribuições sociais diversas previstas no art. 195 da Constituição Federal de 1988.
Por isso, a pergunta “o déficit existe?” exige indicar qual conta está em análise. O Regime Geral de Previdência Social pode apresentar resultado negativo em determinado exercício. Ao mesmo tempo, autores críticos afirmam que a Seguridade Social deve considerar COFINS, CSLL, concursos de prognósticos, PIS/Pasep e outras receitas constitucionais.
A DRU entra nesse debate porque desvincula receitas que poderiam compor políticas sociais. Quem critica o déficit argumenta que não se deve retirar recursos da Seguridade e, depois, usar a insuficiência de caixa como fundamento único para restringir benefícios. Quem defende a reforma sustenta que despesas previdenciárias crescem por razões demográficas e fiscais.
1. Como gastos públicos sigilosos entram no debate?
Estudos divulgados por integrantes da Associação Nacional dos Auditores Fiscais da Receita Federal do Brasil e pela Fundação ANFIP analisaram o déficit a partir de despesas financeiras, dívida pública e transparência orçamentária. Maria Lúcia Fattorelli, da Auditoria Cidadã da Dívida, sustentou que despesas financeiras consomem parcela expressiva do orçamento federal.
Segundo essa linha crítica, a falta de identificação clara de beneficiários de juros e mecanismos financeiros dificultaria o controle social. O argumento também aponta que grandes devedores de contribuições sociais deveriam sofrer cobrança mais eficiente, com fortalecimento da administração tributária e redução de estoque de dívida ativa previdenciária.
Do ponto de vista jurídico, essa discussão dialoga com publicidade, eficiência e controle orçamentário. A Constituição Federal de 1988 exige orçamento público organizado e fiscalizável. Para empresas e gestores jurídicos, o ponto central não é aderir a uma tese política, mas compreender a premissa contábil usada em cada relatório.
2. Por que alguns autores afirmam que o discurso do déficit da Previdência é produzido?
Fattorelli declarou que o discurso do déficit usado na defesa da Reforma da Previdência seria produzido por metodologia incompleta. A crítica afirma que a conta oficial compara contribuições do INSS pagas por trabalhadores e empregadores com todo o gasto previdenciário, sem tratar a Previdência como parte da Seguridade Social.
Essa leitura invoca o art. 194 da Constituição Federal de 1988, que define a Seguridade Social como conjunto integrado de ações em saúde, previdência e assistência. Também invoca o art. 195, que distribui o financiamento por toda a sociedade, de forma direta e indireta, com receitas além da folha de salários.
Dados citados pela ANFIP indicaram superávits em anos anteriores a 2016 quando a análise adotava a lógica ampla da Seguridade. A própria entidade associou a piora de resultados a desonerações, desemprego, informalidade e política econômica. Esses elementos impactam a arrecadação do INSS, pois menos vínculos formais reduzem contribuições previdenciárias.
A frase mais conhecida dessa corrente sustenta que a existência da DRU demonstraria sobra de recursos, pois não haveria o que desvincular se faltassem receitas. Trata-se de argumento político-contábil relevante, mas sua aceitação depende da metodologia adotada e da leitura sobre vinculação constitucional de receitas sociais.
3. Como a política fiscal influencia a leitura da Seguridade Social?
Denise Gentil, professora e pesquisadora do Instituto de Economia da UFRJ, analisou o tema na tese “A Política Fiscal e a Falsa Crise da Seguridade Social Brasileira”, referente ao período de 1990 a 2005. A autora relacionou demografia, envelhecimento populacional, política fiscal e interpretação das contas sociais.
A tese critica a apresentação conjunta do orçamento da Seguridade com o orçamento fiscal. O art. 165, § 5º, da Constituição Federal de 1988 determina que a lei orçamentária anual compreenda orçamento fiscal, orçamento de investimento das estatais e orçamento da Seguridade Social, com identificação própria.
Quando a análise mistura orçamentos, fica mais difícil rastrear transferências de recursos sociais para outras finalidades. Além disso, a conta que considera apenas contribuições incidentes sobre folha tende a excluir fontes relevantes. Esse ponto jurídico explica por que relatórios diferentes chegam a conclusões opostas sobre déficit previdenciário.
4. O que foi o projeto “Desmistificando o déficit da Previdência”?
Com base em estudos da ANFIP, a Frente Parlamentar Mista em Defesa da Previdência Social divulgou o projeto “Desmistificando o déficit da Previdência”. O material reuniu argumentos sobre receitas constitucionais, renúncias fiscais, DRU, desoneração de folha e participação de trabalhadores economicamente ativos no financiamento previdenciário.
O projeto citou o Boletim Estatístico da Previdência Social de dezembro de 2015 para indicar que menos de 60% dos brasileiros economicamente ativos contribuíam naquele recorte. A conclusão política foi que reformas sucessivas, quando mal comunicadas, podem gerar insegurança jurídica e desestímulo à contribuição formal.
Os estudos também afirmaram que o orçamento da Seguridade Social apresentava resultados superavitários em séries históricas, mesmo com incidência da DRU. No material original, a desvinculação foi estimada em aproximadamente R$ 60 bilhões em anos recentes e R$ 500 bilhões no período de 2006 a 2015.
5. Como as desonerações da Receita da Seguridade Social afetaram o período de 2007 a 2016?
As desonerações da Receita da Seguridade Social entre 2007 e 2016 compõem outro ponto do debate. Relatórios da ANFIP indicaram que renúncias, compensações pela desoneração da folha, rendimentos financeiros não considerados e parcela do PIS/Pasep destinada ao BNDES alteravam a percepção do resultado final.
Na identificação de receitas e despesas, o governo também pode apresentar regimes próprios de servidores e militares ao lado do regime geral. A análise da Seguridade Social feita pela ANFIP costuma separar esses regimes, porque receitas e despesas possuem dinâmicas próprias. Essa diferença metodológica explica parte da divergência pública.
Para advogados, gestores jurídicos e empresas, o aprendizado é procedimental: antes de usar números em pareceres, petições ou relatórios institucionais, convém identificar fonte, exercício financeiro, regime analisado, receitas incluídas, despesas consideradas e efeitos de desonerações. Sem esse filtro, a conclusão pode parecer jurídica, mas será apenas contábil incompleta.
Quais revisões deveriam anteceder a Reforma da Previdência?
Antes de alterar benefícios, uma revisão previdenciária responsável deve examinar financiamento, renúncias fiscais, cobrança de dívida ativa, desoneração da folha e efeitos da DRU. Essa abordagem conecta a Reforma da Previdência ao desenho constitucional da Seguridade Social, evitando que mudanças em direitos ocorram sem diagnóstico orçamentário completo.
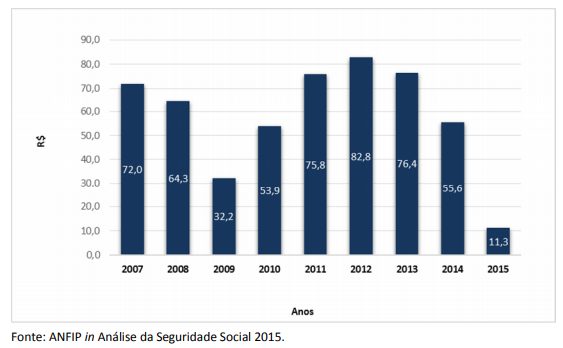
O estudo original concluiu que, antes de novas reformas nas regras dos benefícios previdenciários, o poder público deveria revisar quatro frentes. A primeira envolve o financiamento da Seguridade Social, especialmente quando há desoneração da folha sem compensação suficiente de contribuição substitutiva.
A segunda frente envolve renúncias e desonerações fiscais, pois benefícios tributários reduzem receitas que poderiam financiar políticas públicas. A terceira trata da própria DRU, com a proposta de impedir sua incidência sobre contribuições sociais. A quarta envolve o modelo administrativo e judicial de cobrança de contribuições previdenciárias inscritas em dívida ativa.
Após a Emenda Constitucional 103/2019, a discussão deixou de ser apenas prospectiva. A Reforma da Previdência já alterou idade mínima, regras de transição, pensões, aposentadorias especiais e cálculos. Ainda assim, a avaliação sobre financiamento continua relevante para novos projetos legislativos e para a interpretação de políticas previdenciárias futuras.
Qual a relação da DRU com a Reforma da Previdência?
A relação entre DRU e Reforma da Previdência está no argumento fiscal. Quando a União desvincula receitas da Seguridade Social, parte dos estudiosos entende que o déficit divulgado fica artificialmente ampliado. Já o governo costuma defender que a reforma decorre também de envelhecimento populacional, regras de acesso e sustentabilidade atuarial.
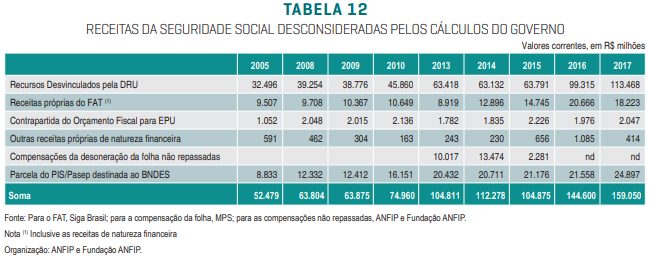
Antonio Tuccílio, então presidente da Confederação Nacional dos Servidores Públicos, afirmou que a DRU entra nas contas oficiais do déficit, enquanto a ANFIP não a considera da mesma forma. Para ele, a desvinculação reduz recursos da Seguridade, da qual a Previdência faz parte, e prejudica a compreensão do resultado.
A pergunta central é se a desvinculação funcionou como ferramenta de justificação política para a Reforma da Previdência. Quanto maior o déficit anunciado, maior tende a ser a pressão legislativa por restrição de benefícios. Por outro lado, mudanças demográficas reais também exigem planejamento, especialmente em sistema de repartição simples.
O ponto de equilíbrio está na transparência. O debate público precisa indicar quando fala do RGPS, quando fala da Seguridade Social e quando fala do orçamento fiscal da União. Pareceres jurídicos devem citar a EC 103/2019, o art. 76 do ADCT e os arts. 194, 195 e 165, § 5º, da Constituição Federal de 1988.
Quais são as perspectivas para a Reforma da Previdência?
As perspectivas para a Reforma da Previdência envolvem sustentabilidade fiscal, proteção social e segurança jurídica. A EC 103/2019 permanece vigente, mas seus efeitos dependem de legislação infraconstitucional, decisões judiciais, gestão administrativa do INSS, formalização do trabalho e qualidade das informações orçamentárias divulgadas pelo Estado.
A reforma pode corrigir distorções quando reduz privilégios incompatíveis com o princípio da igualdade e melhora critérios de concessão. Porém, também pode restringir direitos quando atinge segurados vulneráveis sem transição adequada. A análise constitucional deve observar dignidade da pessoa humana, vedação ao retrocesso social e equilíbrio financeiro e atuarial.
Também há impacto empresarial. Mudanças previdenciárias influenciam folha de pagamento, planejamento de aposentadorias, programas de desligamento, acordos coletivos, benefícios internos e provisões trabalhistas. Departamentos jurídicos precisam acompanhar regras de transição e orientar áreas de recursos humanos sem prometer resultado perante o INSS ou o Judiciário.
A discussão sobre déficit não deve substituir políticas de transparência. O país precisa divulgar dados claros sobre dívida pública, renúncias fiscais, desonerações, desvinculações e cobrança de dívida ativa. Com metodologia verificável, a sociedade consegue discutir a Reforma da Previdência com menor ruído político e maior precisão jurídica.
Perguntas frequentes sobre Reforma da Previdência e DRU
As perguntas frequentes abaixo sintetizam dúvidas recorrentes sobre Reforma da Previdência, DRU e déficit previdenciário. As respostas usam base constitucional e linguagem direta para apoiar pesquisas jurídicas, relatórios corporativos e consultas iniciais, sem substituir análise individual de benefícios, vínculos contributivos ou regras de transição aplicáveis a cada segurado.
Reforma da Previdência é a alteração constitucional das regras de aposentadorias, pensões e benefícios, consolidada pela Emenda Constitucional 103/2019. Ela mudou idade mínima, tempo de contribuição, cálculo de benefícios e regras de transição, afetando segurados do regime geral e servidores conforme o regime aplicável.
Reforma da Previdência se relaciona com a DRU porque a Desvinculação de Receitas da União permite uso flexível de parte de receitas federais. O mecanismo consta do art. 76 do ADCT e foi prorrogado até 2032 pela Emenda Constitucional 132/2023.
Reforma da Previdência e DRU se cruzam porque contribuições sociais financiam a Seguridade Social. A DRU desvincula percentual de receitas federais, mas a resposta depende da metodologia: alguns estudos tratam isso como retirada de recursos sociais, enquanto contas oficiais podem separar Previdência estrita e Seguridade.
Reforma da Previdência costuma ser justificada por déficit, mas a conclusão muda conforme a conta. O RGPS pode registrar insuficiência em certos exercícios. Já estudos da Seguridade Social incluem receitas constitucionais mais amplas e questionam a exclusão de contribuições previstas no art. 195 da Constituição.
Reforma da Previdência vigente decorre da Emenda Constitucional 103/2019, promulgada em 12 de novembro de 2019. Ela alterou dispositivos da Constituição Federal de 1988 e estabeleceu regras de transição, além de exigir análise específica para segurados do RGPS e servidores públicos.
Reforma da Previdência não pode ser analisada sem a Seguridade Social, pois a Constituição Federal de 1988 organiza saúde, previdência e assistência nos arts. 194 e 195. Essa estrutura prevê financiamento por toda a sociedade e amplia as fontes relevantes para avaliar equilíbrio orçamentário.
Quais referências ajudam a analisar Reforma da Previdência e DRU?
As referências sobre Reforma da Previdência e DRU devem combinar Constituição Federal, emendas constitucionais e estudos técnicos. Para atualização normativa, considere a EC 103/2019 sobre previdência, a EC 93/2016 sobre ampliação da DRU e a EC 132/2023 sobre prorrogação do art. 76 do ADCT até 2032.
- FATTORELLI, Maria Lúcia. O Déficit da Previdência é fake. ANFIP, 2019. Acesso registrado no texto original em 10/09/2019.
- TUCCÍLIO, Antonio. Precisamos falar sobre o déficit. ANFIP, 2019. Acesso registrado no texto original em 10/09/2019.
- GENTIL, Denise Lobato. A Política Fiscal e a Falsa Crise da Seguridade Social Brasileira: análise financeira do período 1990 a 2005. Tese de Doutorado, Instituto de Economia da Universidade Federal do Rio de Janeiro, 2006.
- DESMISTIFICANDO O DÉFICIT DA PREVIDÊNCIA. Frente Parlamentar Mista em Defesa da Previdência Social, 2016.
- FAGNANI, Eduardo. O “déficit” da Previdência e a posição dos juristas. Revista da ABET, volume 16, número 1, 2017.
- ANFIP. Análise da Seguridade Social. Brasília, 2017.
- Senado Federal. DRU. Material institucional citado no texto original, com necessidade de revisão editorial de URL e data de acesso.
Escrito originalmente por: Raíssa de Souza Ribeiro Miranda, advogada previdenciarista, pós-graduanda em Direito Previdenciário pela Legale-SP, membro da Comissão de Direito Previdenciário da OAB-GO e associada ao Instituto de Estudos Avançados em Direito. E-mail para contato: [email protected].
Em conclusão, a Reforma da Previdência deve ser lida junto com a DRU, a estrutura constitucional da Seguridade Social e a metodologia de cálculo do déficit. Só essa leitura integrada permite avaliar impactos jurídicos, fiscais e sociais sem confundir orçamento previdenciário, orçamento fiscal e escolhas de política pública.