Tema 1062 do STF é a tese de repercussão geral que limita juros de mora e correção monetária de créditos fiscais estaduais aos percentuais adotados pela União, nos termos do art. 24, I e § 4º, da Constituição Federal de 1988. Na prática, ele pode reduzir cobranças tributárias acima da Selic.
O Supremo Tribunal Federal fixou a tese no ARE 1.216.078 RG, sob relatoria do ministro Dias Toffoli. O acórdão reconheceu que estados-membros e Distrito Federal podem legislar sobre índices de correção monetária e juros de mora aplicáveis a créditos fiscais, mas não podem ultrapassar os limites definidos pela legislação federal para a mesma finalidade.
Os estados-membros e o Distrito Federal podem legislar sobre índices de correção monetária e taxas de juros de mora incidentes sobre seus créditos fiscais, limitando-se, porém, aos percentuais estabelecidos pela União para os mesmos fins.
A controvérsia envolveu a competência legislativa concorrente do art. 24, I, da Constituição Federal de 1988, que trata de direito tributário, financeiro, penitenciário, econômico e urbanístico. Quando a União edita normas gerais, o art. 24, § 4º, da Constituição suspende a eficácia da lei estadual conflitante no ponto divergente.
Aplicado aos créditos tributários, esse raciocínio impede que uma lei estadual adote índice de atualização ou juros moratórios mais gravosos do que aqueles incidentes sobre débitos com a Fazenda Nacional. O parâmetro federal relevante é o art. 30 da Lei 10.522/2002, que usa a taxa Selic para débitos de qualquer natureza perante a União.
Navegue por este conteúdo:
- Mudanças tributárias em Goiás a partir do tema 1062 do STF
- 1. Vasta diferença entre o valor dos créditos tributários atualizados pelos índices de correção IGP-DI e SELIC em 2020
- 2. Alteração do CTE-GO para adoção da taxa Selic a partir do Tema 1062 do STF
- 3. Favorecimento aos contribuintes diante a redução dos valores de atualização
- Revisão de créditos fiscais
- Pedido de tutela antecipada em casos de revisão tributária
- Referências
Quais foram as mudanças tributárias em Goiás a partir do Tema 1062 do STF?
O Tema 1062 do STF afeta Goiás porque o Código Tributário Estadual, Lei estadual 11.651/1991, previa atualização por IGP-DI e juros de mora de 0,5% ao mês em determinados créditos. Sempre que essa soma supera a Selic federal, o contribuinte pode questionar o excesso com base na tese vinculante.
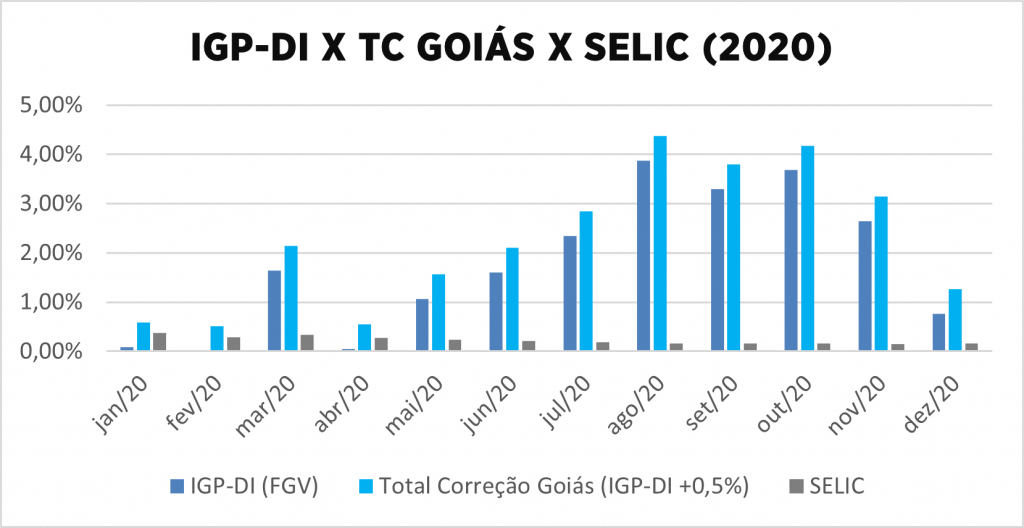
Após o julgamento, vários estados passaram a revisar seus critérios de atualização. São Paulo, Minas Gerais, Paraná e Santa Catarina já adotavam ou ajustaram mecanismos mais próximos da Selic em seus regimes. Em Goiás, a discussão ganhou relevância porque a combinação entre IGP-DI e juros mensais produziu diferenças expressivas em períodos de inflação elevada.
A decisão do STF não extingue o crédito tributário estadual. Ela limita os encargos de atualização, mantendo principal, multa válida e demais acréscimos legalmente compatíveis. Para empresas com autos de infração, parcelamentos, inscrições em dívida ativa ou execuções fiscais, o impacto prático está no recálculo do saldo exigível.
O parâmetro federal aparece no art. 30 da Lei 10.522/2002, que determina a incidência da Selic sobre débitos de qualquer natureza para com a Fazenda Nacional. Como a Selic já contempla juros e correção monetária em um índice único, a cobrança estadual não deve somar outro índice de correção e juros moratórios acima desse teto.
Na gestão jurídica, a consequência é operacional: o advogado precisa comparar mês a mês o cálculo oficial do Fisco com o cálculo limitado à Selic. A diferença não decorre de mera discordância contábil, mas de possível incompatibilidade entre norma estadual e norma geral federal, analisada sob repercussão geral.
Por que houve vasta diferença entre créditos atualizados por IGP-DI e Selic em 2020?
A diferença ocorreu porque o IGP-DI acumulou alta muito superior à Selic em 2020, enquanto a legislação goiana ainda somava juros de mora de 0,5% ao mês. Com isso, débitos estaduais vencidos podiam crescer em percentual bem maior do que o teto federal reconhecido no Tema 1062 do STF.
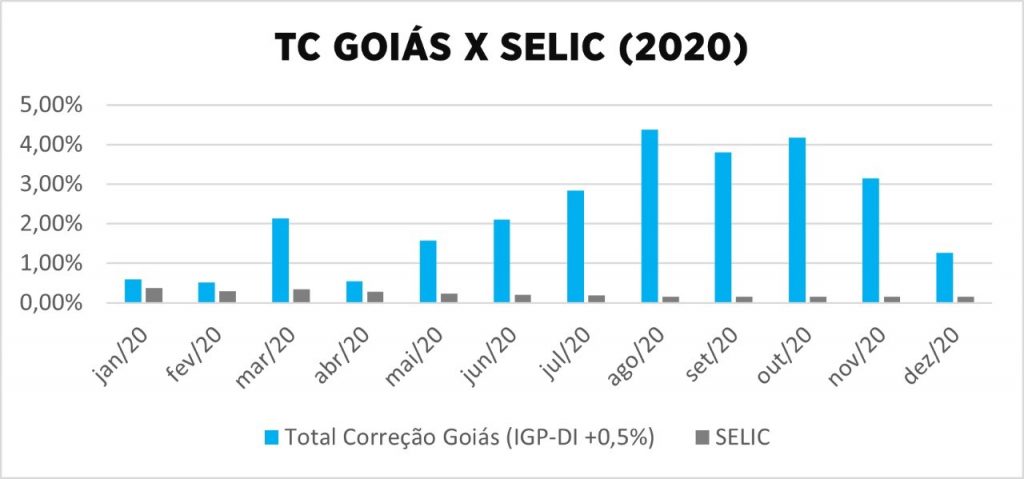
No Código Tributário do Estado de Goiás, Lei estadual 11.651/1991, os arts. 167, 168 e 170 disciplinavam a atualização de créditos tributários e multas por IGP-DI, acrescida de juros moratórios de 0,5% ao mês sobre o valor atualizado. Esse modelo criava dupla pressão: primeiro a correção pelo índice econômico, depois os juros mensais.
A Fundação Getulio Vargas, responsável pelo IGP-DI, divulgou que o índice acumulou alta relevante em 2020. O texto original registrava variação anual de 23,08% e comparação com a Selic em patamar muito inferior no mesmo período. Quando se adicionavam juros mensais de 0,5%, a atualização total podia chegar a patamar próximo de 27,05% no ano.
Em um exemplo prático, uma CDA de ICMS de R$ 500.000,00 vencida no início de 2020 poderia apresentar diferença material quando atualizada por IGP-DI mais juros, em comparação com Selic. A revisão não elimina automaticamente o débito, mas pode reduzir encargos e alterar a estratégia de parcelamento, garantia judicial ou negociação administrativa.
Esse tipo de comparação exige cuidado técnico. O cálculo deve separar principal, multa, juros e correção, indicar competência por competência, apontar o índice aplicado pelo Fisco e demonstrar o resultado com Selic. Sem essa decomposição, o juiz pode entender que a alegação de excesso não está comprovada de forma suficiente.
Como a alteração do CTE-GO buscou adotar a taxa Selic a partir do Tema 1062 do STF?
O Poder Executivo de Goiás encaminhou à Assembleia Legislativa o projeto de lei nº 4.699/2021 para alterar a Lei estadual 11.651/1991 e adotar a Selic em juros, correção, multas, parcelamentos e restituição de indébito. A proposta buscou alinhar o CTE-GO ao Tema 1062 do STF.
Encaminho à apreciação e à deliberação da Assembleia Legislativa do Estado de Goiás o incluso projeto de lei ordinária que visa alterar a Lei estadual nº 11.651, de 26 de dezembro de 1991, que instituiu o Código Tributário do Estado de Goiás – CTE. O intuito da alteração é utilizar o Sistema Especial de Liquidação e de Custódia – SELIC para a cobrança de juros de mora e de correção monetária para o pagamento de tributo em atraso, inclusive multas, e para os casos de parcelamento de crédito tributário e de restituição de indébito tributário. (Ofício Mensagem nº 76/2021/SECC, p. 01)
A proposta mencionada no texto original previa a alteração de nove artigos do CTE-GO. Para o contribuinte, a mudança legislativa tem dois efeitos. O primeiro é prospectivo, pois orienta novas cobranças. O segundo é argumentativo, pois reforça que o próprio Estado reconheceu a necessidade de harmonizar sua metodologia com o teto federal.
Até a consolidação do entendimento administrativo em cada caso, o advogado deve consultar a redação vigente do CTE-GO, atos da Secretaria da Economia, normas sobre parcelamento e eventuais portarias de cálculo. A atualização legislativa até 2025 mantém a tese do STF como vinculante, mas o cálculo concreto depende da versão normativa aplicável ao período do débito.
Também é necessário distinguir correção de créditos do Estado e restituição de valores ao contribuinte. Se o Fisco utiliza Selic para cobrar débitos atrasados, a coerência sistêmica recomenda aplicar o mesmo critério em restituições de indébito tributário, conforme o art. 165 do CTN, Lei 5.172/1966, e o prazo quinquenal do art. 168 do CTN.
Quando a redução dos valores de atualização favorece contribuintes?
A redução favorece contribuintes quando o cálculo estadual supera a Selic federal no período analisado. Nessa hipótese, o Tema 1062 do STF permite discutir o excesso de encargos, inclusive em dívida ativa, parcelamento, ação anulatória ou execução fiscal, desde que o contribuinte apresente memória de cálculo precisa.
O texto original estimava que créditos fiscais em atraso no Estado de Goiás poderiam ter redução relevante em determinados períodos, especialmente em 2020. Essa redução, porém, não deve ser tratada como percentual fixo. O resultado depende da data do vencimento, do tributo, da multa aplicada, do período de mora e dos índices efetivamente usados.
Empresas com passivo de ICMS, ITCD ou outras cobranças estaduais podem usar a tese para reavaliar provisões contábeis, garantias em execuções fiscais e adesão a programas de regularização. Para pessoas físicas, o impacto pode ocorrer em débitos de ITCD, multas formais ou cobranças inscritas em dívida ativa estadual.
Como pedir revisão de créditos fiscais?
A revisão de créditos fiscais começa com a coleta da CDA, auto de infração, demonstrativo de débito, processo administrativo e histórico de parcelamentos. Em seguida, o advogado deve elaborar uma planilha comparativa entre o índice aplicado pelo Estado de Goiás e a Selic acumulada para o mesmo período.
Nos casos judicializados, o contribuinte pode propor ação anulatória, ação declaratória ou pedido revisional, conforme a situação do débito. Em execução fiscal, a Lei 6.830/1980 permite embargos à execução no prazo de 30 dias, contado da garantia do juízo, conforme art. 16 da Lei de Execuções Fiscais.
Quando a matéria envolver apenas cálculo e puder ser reconhecida de plano, alguns contribuintes suscitam excesso por petição nos autos ou por exceção de pré-executividade. Contudo, essa via exige prova pré-constituída e não comporta dilação probatória complexa. Se houver necessidade de perícia, os embargos ou ação própria tendem a oferecer ambiente processual mais adequado.
Decisões do Tribunal de Justiça do Estado de Goiás exigem demonstração técnica do excesso. Por isso, a planilha detalhada e, quando necessário, a produção de prova pericial contábil são relevantes para comprovar que os encargos superaram a Selic. O art. 464 do CPC, Lei 13.105/2015, disciplina a prova pericial.
Quando cabe pedido de tutela antecipada em casos de revisão tributária?
O pedido de tutela antecipada pode ser útil quando a cobrança integral causa risco concreto, como bloqueio de contas, protesto, restrição de certidão fiscal ou continuidade de atos executivos sobre valor controvertido. O art. 300 do CPC, Lei 13.105/2015, exige probabilidade do direito e perigo de dano ou risco ao resultado útil do processo.
Também pode haver tutela de evidência, prevista no art. 311 do CPC, quando a prova documental for robusta e a tese jurídica estiver amparada por precedente obrigatório. A repercussão geral do Tema 1062 do STF fortalece esse argumento, embora o juiz ainda avalie a adequação dos cálculos apresentados.
Para suspender a exigibilidade do crédito tributário, o contribuinte deve observar o art. 151 do CTN, Lei 5.172/1966. A suspensão pode decorrer de depósito integral, reclamações e recursos administrativos, liminar em mandado de segurança, tutela judicial ou parcelamento. O pedido deve indicar se busca suspender todo o débito ou apenas a parcela excedente.
O texto original citava decisão da 6ª Vara de Fazenda Pública Estadual de Goiás na Ação Declaratória 5385956-40.2020.8.09.0051, que suspendeu a exigibilidade das CDAs apenas quanto às parcelas de juros moratórios e correção monetária relacionadas ao Tema 1062. O exemplo mostra que a tutela pode ser parcial e limitada ao excesso.
Quais cuidados práticos reduzem riscos na aplicação do Tema 1062 do STF?
O principal cuidado é não tratar o Tema 1062 do STF como anistia ou desconto automático. A tese limita encargos acima do teto federal, mas preserva o crédito principal e exige comprovação técnica. Cálculos incompletos, períodos errados ou ausência de documentos podem prejudicar a tese processual.
- Identifique o tributo, a competência, o vencimento e a norma estadual usada no cálculo.
- Separe principal, multa, correção monetária e juros de mora.
- Compare o cálculo estadual com a Selic aplicável ao mesmo intervalo.
- Verifique se já existe parcelamento, execução fiscal, penhora ou garantia.
- Escolha a via adequada: administrativa, ação própria, embargos ou exceção de pré-executividade.
- Anexe memória de cálculo, documentos fiscais e, se necessário, parecer contábil.
Para departamentos jurídicos, a revisão também exige governança. É recomendável classificar débitos por valor, fase processual, risco de perda, existência de garantia e impacto no fluxo de caixa. Essa organização ajuda a priorizar casos com maior diferença entre IGP-DI, juros estaduais e Selic.
Na conclusão, o Tema 1062 do STF oferece base relevante para revisar créditos tributários de Goiás quando a atualização estadual supera o limite federal. O melhor resultado jurídico depende de cálculo auditável, escolha processual adequada e conferência da legislação estadual vigente no período cobrado.
Perguntas frequentes sobre Tema 1062 do STF
Tema 1062 do STF é a tese de repercussão geral que permite aos estados legislar sobre correção monetária e juros de créditos fiscais, mas limita esses encargos aos percentuais usados pela União. A base constitucional está no art. 24, I e § 4º, da Constituição Federal de 1988.
Tema 1062 do STF não reduz automaticamente o débito tributário. O contribuinte precisa demonstrar que o cálculo estadual aplicou índice ou juros superiores à Selic federal. A redução depende de memória de cálculo, documentos do débito e decisão administrativa ou judicial que reconheça o excesso.
Tema 1062 do STF usa a Selic como parâmetro federal porque ela concentra atualização e juros em índice único. Quando o Estado cobra correção monetária por IGP-DI e ainda soma juros mensais, pode ultrapassar o teto permitido, especialmente em períodos de grande diferença entre os indicadores.
Tema 1062 do STF pode fundamentar revisão administrativa ou judicial. O advogado deve reunir CDA, auto de infração, demonstrativo de débito e histórico de pagamentos. Depois, deve comparar o cálculo estadual com a Selic e escolher a via adequada, como ação anulatória, embargos ou pedido revisional.
Tema 1062 do STF pode embasar alegação de excesso em execução fiscal, mas o contribuinte deve apresentar prova documental clara. Os embargos à execução seguem o art. 16 da Lei 6.830/1980, com prazo de 30 dias após a garantia. Exceção de pré-executividade exige prova pré-constituída.
Tema 1062 do STF pode justificar tutela antecipada quando houver probabilidade do direito e risco de dano, conforme art. 300 do CPC, Lei 13.105/2015. O pedido pode buscar a suspensão da exigibilidade apenas da parcela excedente, preservando o debate sobre principal e multa válida.
Quais são as referências legais e documentais do Tema 1062 do STF?
As principais referências são o ARE 1.216.078 RG, o art. 24, I e § 4º, da Constituição Federal de 1988, o art. 30 da Lei 10.522/2002, os arts. 151, 165 e 168 do CTN, Lei 5.172/1966, e os arts. 300, 311 e 464 do CPC, Lei 13.105/2015.
- Lei estadual 11.651/1991, Código Tributário do Estado de Goiás. Consulta recomendada à versão vigente para confirmar redação aplicável ao período do débito.
- Supremo Tribunal Federal, ARE 1.216.078 RG, Tema 1062 de repercussão geral.
- Projeto de lei nº 4.699/2021 e Ofício Mensagem nº 76/2021/SECC, encaminhados pelo Governo do Estado de Goiás.
- Ação declaratória 5385956-40.2020.8.09.0051, Diário Oficial de Goiás, edição nº 3086, suplemento, seção II, p. 05345.
- FGV IBRE, séries históricas do IGP-DI, usadas para comparação com a Selic em 2020.
Escrito por:
Nayara Lisboa Abdala, advogada, atuante na área de Direito Tributário e Empresarial no escritório Raul Bergesch Advogados. Associada no Instituto de Estudos Avançados em Direito e membro do Núcleo de Direito Tributário. E-mail para contato: [email protected]. Nayara está no Instagram como @nayaraabdala.adv e no LinkedIn como Nayara Abdala.
Frederico Sardinha Ferreira Chaves, advogado, atuante na área de Direito Tributário. Vice coordenador e membro do Núcleo de Direito Tributário do Instituto de Estudos Avançados em Direito. E-mail para contato: [email protected]. Frederico está no Instagram como @7frederico e no LinkedIn como Frederico Sardinha.