Burocracias em escritórios de advocacia são rotinas formais de registro, controle fiscal, contábil e operacional exigidas para funcionamento regular, nos termos do art. 15 da Lei 8.906/1994 e dos arts. 1.150 e 1.151 do Código Civil (Lei 10.406/2002). Na prática, elas impactam custos, prazos, governança e produtividade.
Escritórios e sociedades de advogados não lidam apenas com petições, audiências, contratos e pareceres. Quando a operação cresce, surgem admissões, pagamentos, notas fiscais, contratos internos, controle de prazos, prestação de contas, obrigações acessórias, gestão documental e atendimento a órgãos públicos.
Essas atividades não substituem a atuação contenciosa e consultiva, mas sustentam a regularidade da banca. Quando a gestão ignora tais rotinas, o escritório perde previsibilidade financeira, aumenta o risco de sanções fiscais e sobrecarrega advogados com tarefas que poderiam seguir fluxos automatizados ou especializados.
A seguir, veja como a contabilidade para advogados, a automação e a inteligência jurídica ajudam a reduzir burocracias sem comprometer a conformidade legal, a ética profissional e a segurança das informações dos clientes.
Burocracias fiscais e contábeis no meio jurídico: quais exigências afetam o escritório?
Burocracias fiscais e contábeis afetam o escritório desde a constituição da sociedade até a emissão de notas, o recolhimento de tributos, a escrituração e a guarda de documentos. Para advogados, essas exigências precisam dialogar com o Estatuto da Advocacia, normas tributárias municipais e federais e regras de organização societária.
A burocracia aparece logo no nascimento da atividade. Sociedades de advogados precisam de registro próprio na Ordem dos Advogados do Brasil, conforme art. 15 da Lei 8.906/1994, e não podem adotar características mercantis incompatíveis com a advocacia. Já os atos constitutivos de pessoas jurídicas em geral observam os arts. 45, 985, 1.150 e 1.151 do Código Civil (Lei 10.406/2002).
O mesmo raciocínio alcança grandes escritórios jurídicos e sociedades unipessoais de advogados. A sociedade unipessoal de advocacia foi admitida pela Lei 13.247/2016, que alterou a Lei 8.906/1994, permitindo estrutura formal para o advogado que atua sozinho, mas quer separar melhor organização profissional, faturamento e obrigações.
Essas formalidades não existem apenas para criar obstáculos. Elas permitem que Fazenda Pública, OAB, município e demais órgãos verifiquem a legalidade da atuação, a origem das receitas, a adequação do regime tributário, a regularidade das inscrições e a compatibilidade entre atividade declarada e serviços efetivamente prestados.
Depois do registro, o escritório passa a conviver com obrigações recorrentes. Entre elas estão emissão de nota fiscal de serviços, apuração de ISS, escrituração contábil, entrega de declarações federais, retenções na fonte, controle de pró-labore, distribuição de lucros, conciliação bancária, classificação de despesas e organização de documentos comprobatórios.
No campo tributário, a escolha do regime exige análise técnica. Lucro Presumido, Lucro Real e Simples Nacional podem gerar impactos diferentes em escritórios de advocacia. A decisão também deve considerar receita bruta, folha, margem, retenções, ISS municipal, regras da Lei Complementar 123/2006 e planejamento lícito, sem simulação ou abuso.
Uma decisão tributária mal documentada pode gerar autuações, multas, juros e discussão administrativa. O Código Tributário Nacional (Lei 5.172/1966) trata do crédito tributário, do lançamento e da responsabilidade, enquanto a Lei 6.830/1980 disciplina a execução fiscal quando a cobrança chega ao Judiciário.
Também há impacto no ISS. O Decreto-Lei 406/1968, em seu art. 9º, §§ 1º e 3º, prevê tratamento específico para sociedades de profissionais em determinadas condições. A jurisprudência do Superior Tribunal de Justiça analisa caso a caso se há pessoalidade, responsabilidade profissional e ausência de caráter empresarial incompatível com o regime fixo.
Na rotina, isso significa que o escritório deve guardar contratos, notas, comprovantes de pagamento, documentos societários, livros contábeis e relatórios financeiros com rastreabilidade. Quando a empresa não organiza esses elementos, uma simples fiscalização municipal ou pedido de certidão negativa pode paralisar contratação, licitação, aquisição de crédito ou expansão.
Como minimizar a burocracia nos escritórios e sociedades de advogados?
Para minimizar burocracias, o escritório precisa mapear tarefas, separar atividades jurídicas e administrativas, automatizar rotinas repetitivas, contratar apoio especializado e monitorar indicadores. Esse processo reduz retrabalho, melhora a governança e permite que advogados concentrem energia técnica em estratégia processual, atendimento ao cliente e produção consultiva.
O primeiro passo consiste em tratar o escritório como organização profissional estruturada. Mesmo sociedades pequenas têm fluxo financeiro, documentos de clientes, contratos, obrigações fiscais, prazos judiciais, agenda, relacionamento comercial, marketing jurídico permitido e controles internos. Sem método, essas frentes competem pela atenção dos sócios e criam gargalos invisíveis.
Um diagnóstico simples pode começar com quatro perguntas: quais tarefas se repetem toda semana, quem responde por cada entrega, quais prazos legais ou contratuais existem e quais documentos comprovam a conclusão. A partir dessas respostas, o gestor separa atividades de alto valor técnico daquelas que pedem padronização, tecnologia ou terceirização.
Também convém classificar os riscos. Prazos processuais envolvem preclusão e responsabilidade profissional. Obrigações fiscais podem gerar multa e inscrição em dívida ativa. Falhas financeiras prejudicam fluxo de caixa. Problemas com dados pessoais podem atrair incidentes de segurança e deveres previstos na Lei Geral de Proteção de Dados, Lei 13.709/2018.
Como automatizar processos e atividades jurídicas?
A automatização reduz burocracias quando substitui tarefas manuais previsíveis por fluxos auditáveis. Em um escritório, isso inclui captura de publicações, leitura de andamentos, cadastro de processos, emissão de alertas, controle de prazos, geração de relatórios e organização de documentos por cliente, área, fase e responsável.
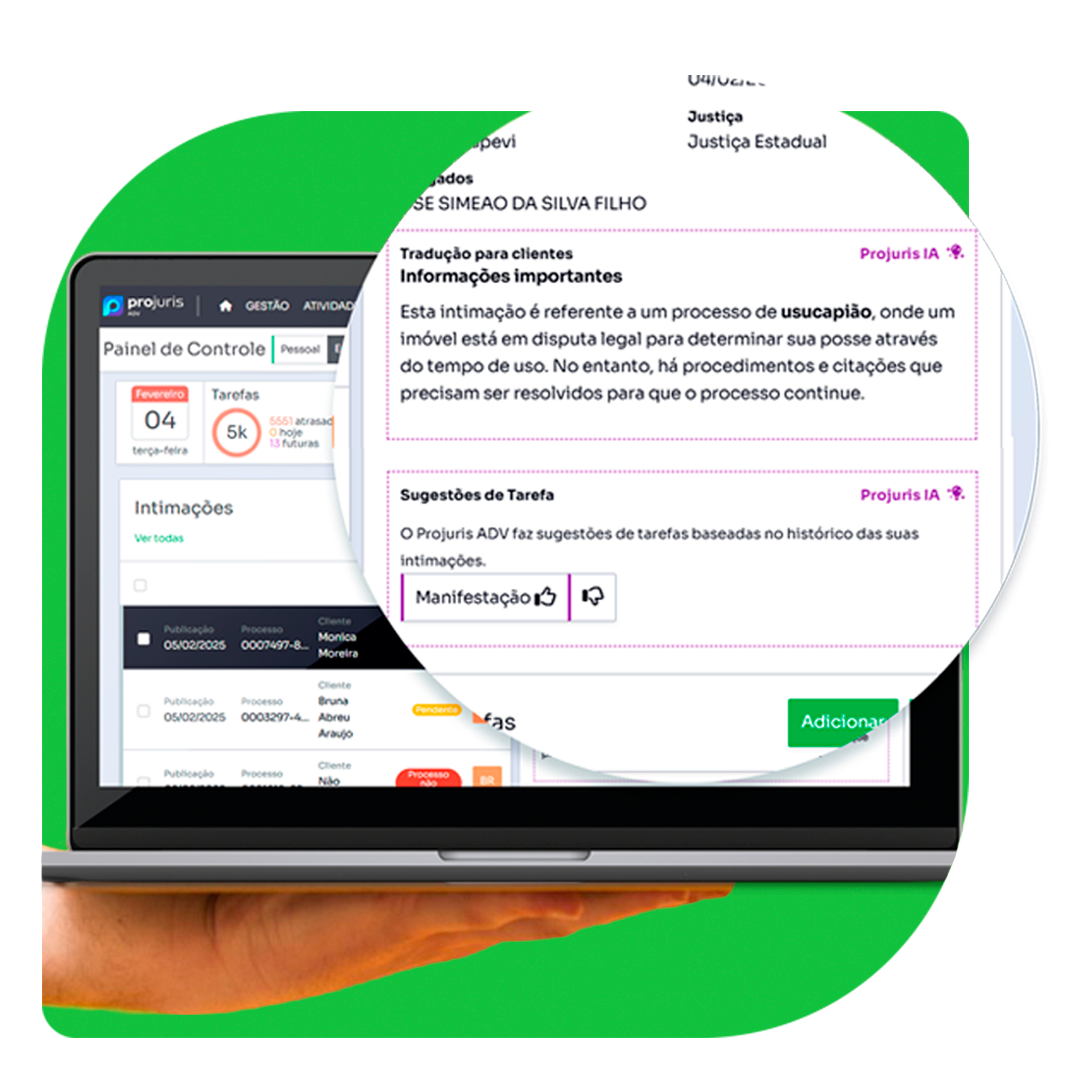
Um exemplo prático ocorre no monitoramento de novos processos em nome de clientes empresariais. Sem automação, alguém precisa consultar tribunais, registrar achados em planilhas, informar o advogado responsável e abrir tarefa. Com ferramenta adequada, o sistema identifica movimentações, centraliza informações e dispara avisos para análise técnica.
Esse controle dialoga com normas processuais. O art. 219 do CPC (Lei 13.105/2015) estabelece a contagem de prazos processuais em dias úteis, salvo disposição em contrário. O art. 224 do mesmo Código disciplina início e vencimento. Portanto, falhas de agenda podem gerar perda de prazo e repercussões éticas, contratuais e civis.
Tais atividades podem ser executadas com softwares jurídicos que monitoram movimentações, organizam tarefas e notificam responsáveis. A tecnologia não substitui a avaliação do advogado, mas entrega contexto, histórico e alertas para que a decisão profissional aconteça com menos ruído operacional.
Para implementar sem desordem, o escritório pode seguir um roteiro: listar rotinas repetitivas, definir responsáveis, padronizar nomenclaturas, migrar dados essenciais, treinar usuários, criar regras de revisão e medir ganhos. A automação falha quando a equipe apenas digitaliza um processo confuso, sem corrigir etapas desnecessárias.
Quando contratar serviços especializados para áreas contábeis e administrativas?
Serviços especializados ajudam quando o escritório não possui equipe interna para acompanhar legislação tributária, folha, obrigações acessórias, emissão de guias, conciliações e relatórios gerenciais. A contabilidade para advogados exige conhecimento das particularidades da advocacia, incluindo sociedade simples, honorários, reembolsos, retenções e distribuição de resultados.
Uma alternativa voltada à vida financeira e contábil do escritório é a Pejota, com serviços direcionados a advogados e escritórios de advocacia. Esse tipo de apoio tende a reduzir dúvidas recorrentes sobre impostos, enquadramento, documentos fiscais e organização das informações enviadas ao contador.
A contratação deve prever escopo claro. O contrato precisa indicar quais declarações o prestador entregará, quais informações o escritório deverá fornecer, quais prazos internos serão observados, quem validará guias e relatórios e como ocorrerá o atendimento em caso de fiscalização, intimação administrativa ou necessidade de certidão.
A terceirização não elimina responsabilidade dos sócios. Ela organiza execução e aconselhamento técnico. O escritório continua responsável por fornecer dados corretos, manter documentos, aprovar pagamentos e decidir, com suporte profissional, o melhor caminho contábil e tributário. Essa distinção evita a falsa sensação de que a burocracia desapareceu.
Ao transferir atividades específicas para profissionais qualificados, o escritório pode reduzir contato direto com rotinas fiscais, melhorar controle de transações financeiras, acompanhar fluxo de caixa, projetar impostos, separar contas pessoais e profissionais, planejar pró-labore e produzir relatórios úteis para decisões de contratação, expansão ou contenção.
Também há reflexo probatório. Em eventual processo administrativo tributário, documentos consistentes podem demonstrar boa-fé, origem das receitas e coerência das declarações. A ausência de controles, por outro lado, dificulta defesa, aumenta custo de regularização e pode prolongar discussões perante município, Receita Federal ou procuradorias.
Como usar inteligência jurídica para reduzir burocracias?
A inteligência jurídica combina tecnologia, dados e método para analisar atividades do escritório por meio de indicadores, painéis, relatórios e séries históricas. Ela transforma registros operacionais em informação gerencial, permitindo identificar gargalos, custos, produtividade, litigiosidade, distribuição de trabalho e resultados.
Na prática, um painel pode mostrar quais tipos de ação consomem mais horas, quais clientes geram maior volume de demandas, quais fases processuais concentram atrasos internos e quais equipes estão sobrecarregadas. Esses dados orientam contratações, precificação, renegociação de escopo, padronização de documentos e melhoria de atendimento.
A inteligência jurídica também ajuda na área consultiva. Se o escritório percebe que várias empresas solicitam pareceres sobre o mesmo tema trabalhista, contratual ou regulatório, pode criar modelos, checklists e bases de conhecimento. O advogado ainda adapta a solução ao caso concreto, mas parte de material validado.
Para reduzir burocracias, os indicadores precisam ser poucos e acionáveis. Tempo médio de cadastro de processo, prazo entre publicação e providência, número de tarefas vencidas, custo por área, honorários por cliente, taxa de acordo e volume de obrigações fiscais pendentes já oferecem visão suficiente para decisões mensais.
A governança dos dados merece atenção. A LGPD, Lei 13.709/2018, exige bases legais, segurança, finalidade e controle de acesso no tratamento de dados pessoais. Em escritórios, isso alcança dados de clientes, partes, testemunhas, empregados e terceiros. Ferramentas devem permitir perfis de usuário, histórico de alterações e medidas de segurança.
Como criar fluxos de trabalho e procedimentos internos?
Fluxos de trabalho reduzem burocracias porque definem o caminho padrão de cada tarefa. Eles indicam entrada, responsável, prazo, critérios de revisão, documentos necessários e forma de encerramento. Com isso, o escritório evita dependência de memória individual e reduz interrupções para perguntar como cada atividade deve ocorrer.
Um fluxo financeiro pode prever: recebimento da nota ou solicitação, conferência do contrato, classificação contábil, aprovação por sócio, pagamento, conciliação bancária e arquivamento do comprovante. Um fluxo processual pode prever: captura da publicação, triagem, cálculo do prazo, atribuição ao advogado, revisão e protocolo.
A definição de prazos internos menores que os prazos legais cria margem de segurança. Se uma manifestação vence em dez dias úteis, o escritório pode estabelecer minuta em quatro dias, revisão em dois e protocolo até a véspera. Essa prática reduz risco de instabilidade sistêmica, ausência de profissional ou necessidade de ajuste de última hora.
Também convém criar matrizes de responsabilidade. O modelo RACI, por exemplo, separa quem executa, quem aprova, quem deve ser consultado e quem será informado. Em sociedades com vários sócios, essa clareza evita duplicidade de comando e reduz conflitos sobre decisões administrativas, financeiras e jurídicas.
Por fim, os procedimentos devem ser revisados periodicamente. Mudanças no CPC, em sistemas judiciais, em legislação tributária municipal, em regras da Receita Federal ou em normas da OAB podem exigir ajustes. O fluxo bom não é o mais complexo, mas o que a equipe entende, executa e consegue auditar.
Quais consequências jurídicas surgem quando a burocracia é ignorada?
Ignorar burocracias pode gerar multas, perda de prazos, dificuldade de obter certidões, autuações fiscais, cobrança judicial, falhas de prestação de contas e responsabilização profissional. Em escritórios, o risco aumenta porque obrigações administrativas se conectam diretamente à confiança do cliente e à regularidade da atividade advocatícia.
No campo processual, a consequência mais visível é a perda de prazo. O CPC (Lei 13.105/2015) regula contagem, suspensão e prática de atos processuais. Quando o escritório falha na gestão, pode ocorrer preclusão, extinção, revelia ou impossibilidade de recorrer. Além do prejuízo ao cliente, surge risco de responsabilização civil se houver dano comprovado e nexo causal.
No campo fiscal, atrasos em tributos e declarações podem gerar multa de mora, juros, inscrição em dívida ativa e execução fiscal pela Lei 6.830/1980. A regularização posterior costuma custar mais do que a prevenção, especialmente quando bloqueios, garantias ou certidões negativas interferem na operação.
No campo ético, a advocacia exige zelo, informação adequada e preservação do sigilo profissional. Controles internos fracos podem expor dados, confundir valores de clientes, atrasar repasses ou dificultar prestação de contas. A gestão administrativa, portanto, também protege a relação fiduciária entre advogado e cliente.
Para evitar esse cenário, o escritório deve manter calendário de obrigações, política de documentos, rotina de conciliação, controle de prazos, revisão de acessos, plano de contingência e indicadores de acompanhamento. A combinação de pessoas, processos e tecnologia torna a conformidade mais simples e menos dependente de improvisos.
Perguntas frequentes sobre burocracias
Burocracias são rotinas formais de registro, controle, comprovação e entrega de informações exigidas para manter o escritório regular. Elas incluem atos societários, notas fiscais, tributos, prazos processuais, documentos contábeis, contratos internos e procedimentos de segurança da informação.
Burocracias fiscais diminuem com regime tributário adequado, calendário de obrigações, emissão correta de notas, conciliação bancária e acompanhamento contábil especializado. O escritório deve documentar receitas, despesas, retenções e distribuição de lucros para responder melhor a fiscalizações e pedidos de certidão.
Burocracias também alcançam a sociedade unipessoal de advocacia, criada pela Lei 13.247/2016. Ela precisa controlar faturamento, tributos, documentos fiscais e obrigações acessórias. A contabilidade ajuda a separar finanças pessoais e profissionais e a manter informações consistentes perante Fisco e OAB.
Burocracias operacionais podem ser automatizadas por software jurídico, mas a ferramenta não substitui análise técnica, estratégia e responsabilidade profissional do advogado. Ela organiza prazos, andamentos, tarefas e documentos para que a equipe decida com mais contexto e menor risco de esquecimento.
Burocracias ficam mais visíveis com indicadores como tarefas vencidas, tempo médio de resposta, prazos por responsável, custo por área, volume de publicações, honorários por cliente e demandas por tipo de ação. Esses dados orientam redistribuição de trabalho, automação e revisão de processos internos.
Burocracias documentais envolvem contratos sociais, procurações, contratos de honorários, notas fiscais, comprovantes, livros contábeis, guias de tributos, relatórios financeiros e registros de prazos. A guarda organizada facilita auditorias, fiscalizações, prestação de contas e continuidade do trabalho quando há troca de responsáveis.
Como concluir a redução de burocracias com segurança?
Reduzir burocracias não significa ignorar formalidades legais. Significa transformar obrigações fiscais, contábeis, processuais e administrativas em rotinas previsíveis, documentadas e acompanhadas por indicadores. Escritórios que combinam contabilidade especializada, automação, inteligência jurídica e fluxos internos ganham tempo sem abrir mão da conformidade.
A principal mudança está na gestão. Quando tarefas têm dono, prazo, ferramenta e critério de revisão, os sócios deixam de apagar incêndios e passam a decidir com base em dados. Esse modelo protege clientes, melhora a rentabilidade, reduz riscos e permite que a equipe jurídica concentre esforço nas atividades técnicas de maior valor.
Para avançar, o escritório pode começar por um diagnóstico simples: mapear obrigações recorrentes, identificar gargalos, escolher atividades automatizáveis, revisar apoio contábil e criar indicadores mensais. A partir desse ciclo, as burocracias deixam de ser entrave permanente e passam a compor uma operação jurídica mais organizada.
Leia também: