Contrato de contragarantia é o instrumento acessório pelo qual o tomador assume deveres de reembolso e reforço perante a seguradora, em operação de seguro garantia, nos termos do art. 757 do Código Civil (Lei 10.406/2002). Na prática, ele reduz o risco da seguradora e disciplina a cobrança se houver sinistro.
A Superintendência de Seguros Privados, Susep, regula e fiscaliza o mercado segurador brasileiro. No seguro garantia, a Circular Susep 662/2022 trouxe regras específicas sobre apólice, condições contratuais, expectativa, caracterização e comunicação de sinistro, com reflexos diretos na análise da contragarantia.
Empresas que usam contratos de seguro precisam tratar a contragarantia como documento jurídico autônomo, embora acessório. Ela não substitui o contrato principal nem a apólice. Ela organiza a relação entre seguradora e tomador, especialmente quando a seguradora paga indenização ao segurado e busca recomposição patrimonial.
O que é um contrato de contragarantia?
O contrato de contragarantia é o acordo firmado entre seguradora e tomador para proteger a seguradora caso ela tenha de indenizar o segurado por descumprimento da obrigação garantida. Ele acompanha uma apólice de seguro garantia e define reembolso, garantias, deveres de informação e hipóteses de execução.
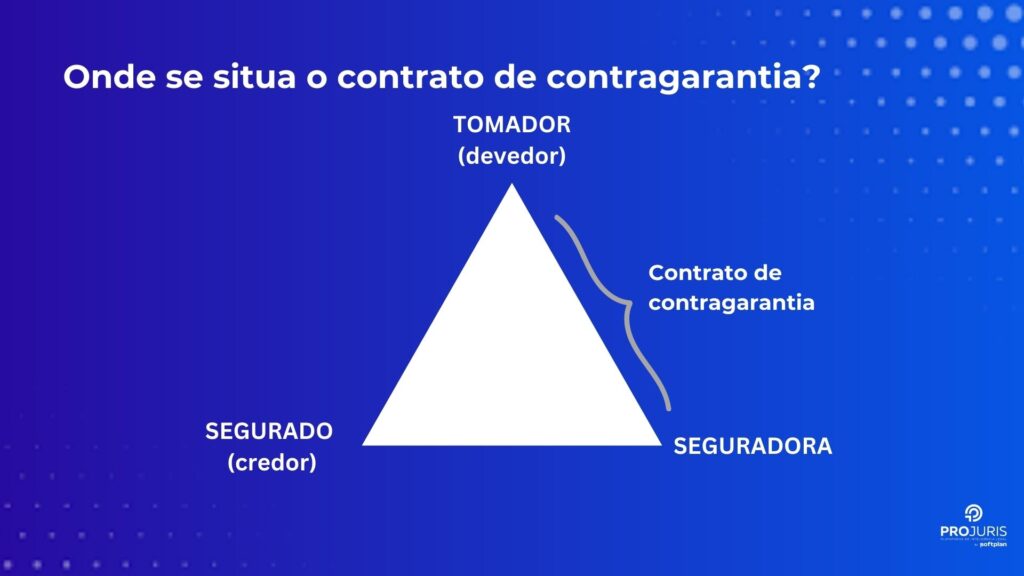
No contrato principal, o devedor assume uma obrigação perante o credor. Na apólice, a seguradora garante esse cumprimento ao segurado. Na contragarantia, o tomador se compromete a ressarcir a seguradora se ela pagar indenização, despesas, custas ou valores vinculados ao sinistro, conforme limites pactuados.
Essa lógica decorre da estrutura do seguro. O art. 757 do Código Civil (Lei 10.406/2002) define que o segurador garante interesse legítimo do segurado mediante prêmio. O art. 760 do mesmo Código exige emissão de apólice ou bilhete com riscos assumidos, começo e fim da validade, limite da garantia e prêmio devido.
A operação costuma envolver três partes. A seguradora emite a apólice e assume o risco. O tomador contrata o seguro porque tem obrigação contratual, judicial ou administrativa. O segurado, também chamado de credor, recebe a proteção caso o tomador descumpra a obrigação garantida.
Na prática, a contragarantia depende de três instrumentos conectados: o contrato, edital, decisão judicial ou acordo que cria a obrigação principal; o contrato de seguro que transfere o risco à seguradora; e o contrato de contragarantia celebrado entre tomador e seguradora para prever ressarcimento e proteção adicional.
Para que serve um contrato de contragarantia?
O contrato de contragarantia serve para dar previsibilidade à seguradora e disciplinar o comportamento do tomador durante a vigência da apólice. Ele também ajuda o credor de forma indireta, porque aumenta a viabilidade econômica da emissão do seguro em operações de maior valor, maior duração ou maior risco de inadimplemento.
Em contratos de construção, por exemplo, a seguradora pode exigir contragarantia para emitir apólice que cubra execução de obra pública. Se a construtora abandonar o contrato, o ente público comunica o sinistro, a seguradora avalia o evento e, se indenizar o segurado, cobra do tomador conforme a contragarantia.
Em processos judiciais, a contragarantia também aparece quando a empresa substitui penhora por seguro garantia judicial. O art. 835, §2º, do Código de Processo Civil (Lei 13.105/2015) equipara seguro garantia judicial e fiança bancária a dinheiro, desde que o valor não seja inferior ao débito acrescido de 30%.
Quando o contrato de contragarantia é necessário?
O contrato de contragarantia costuma ser necessário quando a seguradora identifica risco relevante na emissão da apólice, quando o valor garantido pode afetar seu patrimônio ou quando o edital, o contrato principal ou a política interna de subscrição exige garantias adicionais do tomador. A necessidade varia conforme risco, modalidade e histórico da empresa.
As situações mais comuns envolvem obrigações de alto valor, contratos de execução continuada, prestação de serviços essenciais, obras públicas, fornecimento estratégico, discussões judiciais com valores elevados e empresas com maior exposição financeira. Em todos esses casos, a seguradora precisa avaliar capacidade econômica, histórico de cumprimento e possíveis garantias patrimoniais.
Na contratação pública, a Lei 14.133/2021 disciplina garantias nos arts. 96 a 102. O art. 96 permite caução, seguro garantia ou fiança bancária, conforme previsão editalícia. O art. 99 autoriza garantia de até 30% do valor inicial do contrato em obras e serviços de engenharia de grande vulto, conforme requisitos legais.
No processo trabalhista, o art. 899, §11, da Consolidação das Leis do Trabalho (Decreto-Lei 5.452/1943), incluído pela Lei 13.467/2017, admite seguro garantia judicial para substituição de depósito recursal. Regras administrativas da Justiça do Trabalho também exigem atenção à vigência, renovação e valor garantido, especialmente para evitar deserção ou insuficiência.
O contrato de contragarantia também se torna relevante quando o tomador precisa manter limite operacional com seguradoras. Sem contragarantia, a seguradora pode reduzir limite, elevar prêmio, exigir garantias reais ou negar nova emissão. Por isso, departamentos jurídicos e financeiros devem tratar o documento como parte da estratégia de crédito e risco.
Quais obrigações entram em um contrato de contragarantia?
As obrigações do contrato de contragarantia variam conforme modalidade de seguro, perfil do tomador, contrato principal e política da seguradora. Ainda assim, o documento geralmente prevê reembolso, dever de informação, obrigação de não agravar o risco, apresentação de garantias adicionais e autorização para cobrança de despesas relacionadas ao sinistro.
A obrigação de reembolso é a cláusula central. Ela permite que a seguradora cobre do tomador os valores pagos ao segurado, além de despesas de regulação, honorários, custas, encargos e demais parcelas previstas. A redação deve indicar limites, documentos comprobatórios, prazo de pagamento e forma de atualização monetária.
A obrigação de informar exige que o tomador comunique fatos capazes de afetar o risco. Exemplos comuns incluem atraso em cronograma de obra, rescisão contratual, instauração de processo administrativo, pedido de recuperação judicial, penhora relevante, protestos, mudança societária ou qualquer disputa que possa gerar reclamação do segurado.
A obrigação de fornecer garantias adicionais pode envolver aval dos sócios, fiança, alienação fiduciária, cessão fiduciária de recebíveis, aplicação financeira vinculada ou outras garantias admitidas pelo ordenamento. O Código Civil (Lei 10.406/2002) disciplina garantias pessoais e reais em diferentes dispositivos, e a escolha deve respeitar a natureza do ativo e a capacidade do garantidor.
Algumas minutas incluem cláusula de exclusividade, pela qual o tomador se compromete a contratar determinadas apólices com a mesma seguradora ou a não conceder contragarantias conflitantes. Essa previsão exige revisão jurídica cuidadosa, pois pode limitar a negociação com outras seguradoras e afetar a gestão de custos da empresa.
Quais cláusulas merecem revisão antes da assinatura?
A primeira cláusula a revisar é a identificação da obrigação garantida. O contrato deve apontar contrato principal, edital, processo judicial, apólice, endosso, valor segurado, segurado, tomador e vigência. Erros nessa etapa criam conflito de interpretação e dificultam a prova do vínculo entre apólice e contragarantia.
A segunda é a cláusula de execução. A minuta deve explicar quais eventos autorizam cobrança, quais documentos a seguradora deve apresentar e se a cobrança depende de pagamento prévio ao segurado. Em alguns modelos, a seguradora pode cobrar despesas antes da indenização final, desde que a redação contratual permita.
A terceira é a cláusula de vigência. Em regra, a contragarantia acompanha a apólice e permanece útil enquanto houver risco de reclamação, renovação ou discussão sobre sinistro. Em contratos judiciais, o jurídico deve monitorar o prazo da apólice para evitar perda de validade antes da baixa da garantia pelo juízo.
A quarta é a cláusula de vencimento antecipado. Ela costuma ser acionada em inadimplência, deterioração patrimonial, recuperação judicial, descumprimento de obrigação informacional ou agravamento de risco. Como essa cláusula pode gerar cobrança imediata, a empresa deve alinhar jurídico, financeiro e tesouraria antes da assinatura.
Quem deve assinar um contrato de contragarantia?
O contrato de contragarantia deve receber assinatura da seguradora e do tomador, por representantes com poderes suficientes. Dependendo da política da seguradora e das garantias previstas, sócios, acionistas, administradores, fiadores, avalistas e cônjuges também podem assinar, especialmente quando assumem responsabilidade patrimonial direta.
Do lado do tomador pessoa jurídica, a análise começa pelo contrato social, estatuto ou acordo societário. O jurídico deve confirmar poderes de administração, limites de alçada, necessidade de assinatura conjunta e autorização para prestar garantias. Quando a minuta inclui garantia real, podem surgir formalidades adicionais de registro ou anuência.
Do lado da seguradora, a assinatura costuma ocorrer por procurador constituído. A empresa deve exigir procuração vigente, conferir poderes para assinar contragarantia e arquivar a cadeia de representação. Esse cuidado reduz questionamentos futuros sobre validade, especialmente em cobrança regressiva ou discussão de sinistro.
A assinatura de cônjuge pode aparecer quando o garantidor pessoa física oferece garantia que afeta patrimônio comum. A necessidade depende do regime de bens e da natureza do ato. O art. 1.647 do Código Civil (Lei 10.406/2002) trata de hipóteses em que um cônjuge precisa de autorização do outro para determinados atos patrimoniais.
Também convém registrar a assinatura eletrônica com trilha de auditoria, autenticação do signatário, data, hora e integridade do arquivo. A Medida Provisória 2.200-2/2001 reconhece a Infraestrutura de Chaves Públicas Brasileira, ICP-Brasil, sem impedir outros meios de comprovação de autoria e integridade aceitos pelas partes.
- Seguro garantia judicial no seu ProJuris
- Como contratar Seguro de Garantia Judicial no Projuris Empresas
- Contrato de seguro: o que é, características e como gerir
Como contratar um seguro garantia antes da contragarantia?
Para existir contrato de contragarantia, normalmente há uma operação de seguro garantia em análise ou já aprovada. A contratação começa pela identificação da obrigação principal, passa pela cotação com seguradoras e termina com emissão da apólice, aceite das condições e assinatura dos documentos acessórios exigidos na subscrição.
O primeiro passo é definir a modalidade correta. Empresas podem precisar de seguro garantia judicial, seguro garantia para licitações, garantia de execução contratual, adiantamento de pagamento, retenção de pagamento ou outras modalidades. A escolha errada pode gerar recusa do credor, impugnação judicial ou falta de cobertura no momento do sinistro.
O segundo passo é reunir documentos. A seguradora costuma solicitar demonstrações financeiras, contrato principal, edital, petição ou decisão judicial, valor atualizado, histórico de sinistros, dados societários e documentos dos garantidores. Quanto maior o valor segurado, mais detalhada tende a ser a análise de crédito.
O terceiro passo é comparar propostas. O jurídico deve olhar prêmio, vigência, limite máximo de garantia, franquias, exclusões, condições de renovação, texto da apólice e minuta do contrato de contragarantia. Para entender o fluxo operacional, veja o conteúdo sobre como contratar um seguro garantia.
Em litígios trabalhistas, a equipe também precisa avaliar se a apólice atende ao valor exigido para substituir depósitos recursais. A insuficiência de valor, a vigência inadequada ou a falta de cláusulas aceitas pelo tribunal podem gerar determinação de complementação e risco processual para a empresa.
Como gerir seguros e contragarantias no Projuris?
Empresas com muitas apólices precisam controlar prazos, valores, seguradoras, processos, endossos, renovações e sinistros. Sem gestão centralizada, aumentam os riscos de vencimento sem renovação, duplicidade de cobertura, perda de documentos, falhas de comunicação com corretoras e dificuldades para localizar contragarantias assinadas.
No Projuris, o jurídico pode cotar diferentes seguros, acompanhar propostas, registrar apólices, organizar documentos e monitorar eventos relevantes. Também pode controlar informações associadas à gestão de sinistros, como data do evento, descrição, local, subsídios, franquia, responsáveis internos e processos judiciais relacionados.
Esse controle ajuda a criar um procedimento padronizado: cadastrar demanda, anexar contrato principal, solicitar cotações, comparar propostas, validar apólice, revisar contragarantia, colher assinaturas, programar alertas de vigência e acompanhar eventual sinistro. O ganho jurídico está na rastreabilidade e na redução de decisões dispersas por e-mail.
Perguntas frequentes sobre contrato de contragarantia
Contrato de contragarantia é o documento pelo qual o tomador promete ressarcir a seguradora se ela pagar indenização, despesas ou encargos ao segurado em razão de seguro garantia. Ele funciona como instrumento acessório da apólice e organiza obrigações de reembolso, informação e reforço patrimonial.
Contrato de contragarantia serve para proteger a seguradora contra perdas decorrentes do risco assumido na apólice. Ele também melhora a previsibilidade da operação, pois define quando o tomador deve reembolsar valores, prestar informações, apresentar garantias adicionais e responder por despesas ligadas ao sinistro.
Contrato de contragarantia não é obrigatório em toda operação, mas a seguradora pode exigi-lo como condição de subscrição. A exigência aparece com frequência em apólices de maior valor, seguro garantia judicial, contratos públicos, obras, fornecimentos estratégicos ou tomadores com risco financeiro mais sensível.
Contrato de contragarantia normalmente recebe assinatura da seguradora e do tomador por representantes com poderes válidos. Dependendo das garantias, sócios, acionistas, administradores, fiadores, avalistas e cônjuges também podem assinar, principalmente quando assumem responsabilidade patrimonial ou oferecem bens em garantia.
Contrato de contragarantia regula a relação entre tomador e seguradora, enquanto o seguro garantia protege o segurado contra descumprimento da obrigação garantida. A apólice define cobertura, limite e vigência; a contragarantia define reembolso, garantias adicionais e deveres do tomador perante a seguradora.
Contrato de contragarantia pode autorizar cobrança de valores, vencimento antecipado, execução de garantias, bloqueio de limites e medidas judiciais ou extrajudiciais. As consequências dependem da cláusula contratual, do valor pago pela seguradora, das despesas comprovadas e das garantias pessoais ou reais assinadas.
Quais cuidados finais reduzem riscos no contrato de contragarantia?
O contrato de contragarantia exige leitura integrada da apólice, do contrato principal e das normas aplicáveis ao seguro garantia. A equipe jurídica deve conferir objeto, valor, vigência, gatilhos de sinistro, poderes de assinatura, garantias oferecidas, prazo de reembolso, hipóteses de extinção e compatibilidade com o processo ou edital.
A jurisprudência do Superior Tribunal de Justiça trata o seguro garantia judicial como instrumento apto a substituir penhora quando cumpre os requisitos legais, especialmente o acréscimo de 30% previsto no art. 835, §2º, do CPC (Lei 13.105/2015). Mesmo assim, o juiz pode exigir adequações se houver insuficiência, prazo inadequado ou cláusula incompatível.
Como conclusão prática, o contrato de contragarantia não deve ficar fora da rotina de gestão contratual. Ele afeta limite de crédito, risco de caixa, governança societária, estratégia processual e relacionamento com seguradoras. Empresas que controlam apólices, contragarantias e sinistros em uma base única reduzem falhas documentais e ganham segurança operacional.