Fusão e aquisição de empresas é o conjunto de operações societárias e contratuais que une, incorpora ou transfere controle empresarial, nos termos dos arts. 227 e 228 da Lei 6.404/1976 e dos arts. 1.118 e 1.119 da Lei 10.406/2002. Na prática, exige planejamento jurídico, financeiro, regulatório e concorrencial.
O que significa Mergers and Acquisitions (M&A)?
Mergers and Acquisitions, ou M&A, reúne operações de fusão, incorporação, compra de participação societária, compra de ativos e combinação de negócios. Embora o mercado use os termos em conjunto, cada estrutura gera efeitos distintos sobre sucessão, contratos, empregados, passivos, governança, registros públicos e aprovação de órgãos reguladores.
Na fusão, duas ou mais sociedades se extinguem para formar uma sociedade nova. O art. 228 da Lei 6.404/1976 define essa lógica para sociedades por ações, enquanto o art. 1.119 da Lei 10.406/2002 trata da fusão no Código Civil. A nova empresa sucede direitos e obrigações das sociedades extintas.
Na incorporação, uma sociedade absorve outra. A incorporada deixa de existir, e a incorporadora assume seu patrimônio, seus contratos e seus passivos, conforme o art. 227 da Lei 6.404/1976 e o art. 1.118 da Lei 10.406/2002. Muitas aquisições acabam juridicamente estruturadas como incorporação após a compra.
Na aquisição, o comprador pode adquirir quotas, ações, controle societário, estabelecimento empresarial ou ativos específicos. A compra de quotas ou ações transfere participação societária. A compra de ativos pode limitar a operação a determinados bens, contratos, marcas, carteira de clientes ou unidades produtivas, desde que as partes tratem a sucessão com precisão.
A diferença também aparece na forma como as partes comunicam a transação. Se duas empresas de porte semelhante se unem para criar uma nova sociedade, o mercado tende a chamar a operação de fusão. Se uma empresa compra outra e passa a controlar suas decisões, o negócio tende a ser uma aquisição, ainda que receba tratamento comercial mais neutro.
Como diferenciar fusão, incorporação e aquisição de empresas?
A diferença jurídica depende do destino das sociedades envolvidas, do objeto transferido e da sucessão de obrigações. A fusão cria uma nova sociedade, a incorporação mantém uma empresa sobrevivente e extingue outra, e a aquisição transfere participação ou ativos sem exigir, necessariamente, extinção imediata da empresa-alvo.
Imagine duas empresas de tecnologia que atuam no mesmo segmento e decidem criar uma nova companhia para concentrar produtos, equipes e propriedade intelectual. Se ambas se extinguem e uma terceira sociedade nasce, há fusão. Esse modelo exige deliberação societária, avaliação patrimonial, arquivamento na Junta Comercial e atualização de cadastros fiscais e trabalhistas.
Em outro exemplo, uma indústria compra uma fornecedora estratégica e absorve sua operação para reduzir custos de produção. Se a compradora incorpora a fornecedora, a incorporadora assume contratos, dívidas, empregados, licenças, créditos e processos. O jurídico precisa mapear cláusulas de mudança de controle, vencimento antecipado e necessidade de anuência de terceiros.
Já em uma aquisição de participação, o comprador pode adquirir 60% das quotas de uma sociedade limitada sem extinguir a pessoa jurídica adquirida. A empresa-alvo continua existindo, mas passa a ter novo controlador. Esse desenho costuma exigir alteração do contrato social, registro na Junta Comercial, acordo de sócios e atualização de poderes de administração.
A compra de ativos exige cuidado adicional com sucessão empresarial. O art. 1.146 da Lei 10.406/2002 prevê responsabilidade do adquirente do estabelecimento pelos débitos anteriores regularmente contabilizados, e o alienante continua solidariamente obrigado por um ano, contado da publicação quanto aos débitos vencidos e do vencimento quanto aos vincendos.
Como estruturar fusões de empresas?
As fusões podem seguir diferentes estruturas conforme a posição das empresas na cadeia produtiva, o mercado atendido, os produtos envolvidos e o objetivo estratégico. A escolha afeta análise concorrencial, integração operacional, riscos trabalhistas, tributários e contratuais, além de influenciar a avaliação econômica da operação.
- Fusão horizontal: une empresas concorrentes que oferecem produtos ou serviços semelhantes no mesmo mercado. Exige atenção do CADE quando a concentração puder reduzir competição, elevar preços ou limitar alternativas para clientes.
- Fusão vertical: une empresas em etapas diferentes da cadeia, como fornecedor e cliente. Pode gerar eficiência logística, mas também pode fechar mercado para concorrentes.
- Fusão congênere: aproxima empresas do mesmo setor ou de setores relacionados, sem identidade total de produtos. Um exemplo ocorre quando uma empresa de software jurídico se une a uma empresa de automação documental.
- Fusão de extensão de mercado: reúne empresas que vendem produtos semelhantes em regiões distintas. O objetivo costuma envolver expansão geográfica, canais de venda e carteira de clientes.
- Fusão de extensão de produto: combina produtos complementares para atender o mesmo público. A operação pode ampliar receita por venda cruzada, mas exige compatibilidade contratual e regulatória.
- Conglomeração: une empresas sem relação direta de mercado. A justificativa costuma envolver diversificação de risco, alocação de capital ou criação de grupo econômico mais amplo.
A estrutura também pode envolver sociedade holding, troca de ações, pagamento em dinheiro, earn-out, assunção de dívidas ou combinação de instrumentos. Em operações com companhias abertas, as regras da Comissão de Valores Mobiliários, da Lei 6.404/1976 e dos regulamentos de governança aplicáveis ao segmento de listagem ganham peso adicional.
Como funciona o processo de M&A?
O processo de M&A começa antes da assinatura do contrato principal e termina após a integração societária, operacional e documental. A operação costuma passar por estratégia, aproximação, acordo de confidencialidade, carta de intenções, valuation, due diligence, negociação contratual, aprovações, closing e pós-closing.
Como elaborar um plano de execução?
O plano de execução transforma a intenção comercial em um roteiro verificável. A diretoria deve definir objetivos, tese de investimento, empresas-alvo, critérios de exclusão, orçamento, responsáveis, cronograma, documentos exigidos e limites de negociação. O jurídico deve participar desde essa fase para evitar promessas incompatíveis com lei, contrato social ou acordo de sócios.
Esse plano também deve listar aprovações internas. Em sociedades limitadas, alterações relevantes dependem do contrato social e das regras do Código Civil. Em sociedades por ações, administradores devem observar deveres de diligência, lealdade e informação previstos nos arts. 153 a 157 da Lei 6.404/1976.
Como fazer valuation?
Valuation é o processo de estimar o valor econômico da empresa ou dos ativos negociados. O método de fluxo de caixa descontado projeta receitas, despesas, investimentos, capital de giro e taxa de desconto. Outros métodos comparam múltiplos de mercado, transações semelhantes, patrimônio líquido ajustado ou valor de liquidação.
O valuation não substitui a análise jurídica. Uma empresa lucrativa pode perder valor se acumular autuações fiscais, ações trabalhistas com risco provável, licenças vencidas, contratos sem cessão permitida ou propriedade intelectual mal registrada. Por isso, compradores costumam ajustar preço, exigir indenizações ou reter parcela do pagamento.
Como conduzir a due diligence?
A Due Diligence examina documentos jurídicos, financeiros, contábeis, fiscais, trabalhistas, ambientais, regulatórios, imobiliários, societários e tecnológicos da empresa-alvo. O objetivo não é apenas encontrar problemas, mas quantificar riscos, confirmar premissas do preço e definir proteções contratuais proporcionais.
A revisão costuma abranger contratos relevantes, certidões, processos judiciais, autos de infração, livros societários, atas, poderes de administradores, licenças, registros de marcas, LGPD, folha de pagamento, benefícios, terceirizados e contingências. Em empresas reguladas, o procedimento também verifica autorizações setoriais e prazos para anuência prévia.
Na prática, a due diligence alimenta uma matriz de riscos. Riscos baixos podem gerar obrigação de regularização. Riscos médios podem justificar escrow, retenção de preço ou cláusulas de indenização. Riscos altos podem impedir o negócio, reduzir preço ou exigir condição suspensiva antes do closing.
Como redigir o contrato de fusão ou aquisição?
Depois das análises, as partes negociam o contrato definitivo. O documento deve prever preço, forma de pagamento, ajustes, declarações e garantias, condições precedentes, obrigações entre signing e closing, indenização, limites de responsabilidade, prazo de reclamação, não concorrência, confidencialidade, solução de conflitos e lei aplicável.
Cláusulas de declarações e garantias precisam refletir a operação real. O vendedor pode declarar regularidade societária, titularidade das quotas, inexistência de passivos ocultos relevantes, conformidade fiscal, validade de contratos e cumprimento de leis trabalhistas. Se a due diligence apontou exceções, o contrato deve registrá-las em anexos.
Em operações com earn-out, parte do preço depende de metas futuras, como receita, EBITDA, retenção de clientes ou aprovação regulatória. O contrato deve explicar fórmula, período de apuração, auditoria, poderes do comprador e mecanismos contra manipulação de resultados.
Como cumprir aprovações do CADE e registros públicos?
Quando a operação atingir os critérios da Lei 12.529/2011, as partes devem notificar o CADE antes de consumar o ato de concentração. O art. 88 dessa lei exige submissão prévia quando os grupos econômicos alcançam os faturamentos definidos pela Portaria Interministerial MJ/MF 994/2012: R$ 750 milhões e R$ 75 milhões no Brasil.
O art. 88, §3º, da Lei 12.529/2011 proíbe consumação antes da aprovação quando a notificação for obrigatória. A prática conhecida como gun jumping pode gerar multa, nulidade dos atos praticados e investigação administrativa. A jurisprudência administrativa do CADE aplica essa regra a transferência prematura de controle, troca sensível de informações e integração antecipada.
Após as aprovações, as partes registram atos societários na Junta Comercial conforme a Lei 8.934/1994 e a Instrução Normativa DREI 81/2020, com alterações vigentes até 2025. Também atualizam CNPJ, inscrições estaduais ou municipais, procurações, cadastros bancários, licenças, certificados digitais, livros societários e contratos com terceiros.
Como executar o pós-closing?
O pós-closing consolida a operação. A equipe acompanha obrigações remanescentes, libera retenções, comunica clientes, transfere contratos, integra sistemas, regulariza cadastros e monitora indenizações. Também organiza documentos para auditoria futura, principalmente quando o contrato prevê prazos longos para reclamações fiscais, trabalhistas ou ambientais.
Por que empresas fazem fusão e aquisição de empresas?
Empresas fazem fusão e aquisição de empresas para crescer, ganhar escala, acessar tecnologia, entrar em novos mercados, reduzir custos, adquirir talentos, proteger cadeia de fornecimento ou reorganizar grupos econômicos. A justificativa estratégica deve conversar com análise jurídica, porque ganhos esperados podem desaparecer diante de passivos não identificados.
A competição costuma motivar operações horizontais. Ao adquirir concorrente, a empresa pode ampliar carteira de clientes, consolidar marca e reduzir sobreposição operacional. Porém, esse ganho exige análise concorrencial. Se a concentração prejudicar consumidores ou concorrentes, o CADE pode impor remédios, restringir cláusulas ou reprovar a operação.
A expansão geográfica aparece em aquisições de empresas locais com distribuição consolidada. Esse caminho reduz tempo de entrada em novos mercados, mas exige revisão de contratos regionais, aluguéis, licenças, passivos trabalhistas e relações com fornecedores. Uma licença municipal vencida, por exemplo, pode impedir a continuidade de uma unidade relevante.
A aquisição de tecnologia e propriedade intelectual também impulsiona M&A. O comprador deve confirmar titularidade de softwares, códigos-fonte, marcas, patentes, domínios, bases de dados e contratos de desenvolvimento. Pela Lei 9.609/1998, programas de computador têm regime jurídico próprio, e falhas de cessão podem gerar disputa sobre exploração econômica.
Quais riscos jurídicos exigem atenção em M&A?
Os principais riscos jurídicos em M&A envolvem sucessão de dívidas, passivos fiscais e trabalhistas, descumprimento regulatório, litígios relevantes, contratos com restrição de cessão, proteção de dados, propriedade intelectual, conflitos societários e integração antecipada sem aprovação concorrencial quando a lei exigir autorização prévia.
No campo fiscal, a equipe deve examinar tributos federais, estaduais e municipais, parcelamentos, compensações, créditos, autos de infração e discussões administrativas. O Código Tributário Nacional trata de responsabilidade por sucessão nos arts. 132 e 133, aplicáveis em reorganizações e aquisição de estabelecimento conforme a estrutura escolhida.
No campo trabalhista, a sucessão empresarial pode manter obrigações perante empregados e ex-empregados. Os arts. 10 e 448 da CLT, Decreto-Lei 5.452/1943, protegem contratos de trabalho contra alteração na estrutura jurídica da empresa. O contrato de M&A pode alocar perdas entre comprador e vendedor, mas não elimina direitos trabalhistas perante terceiros.
Na proteção de dados, a Lei 13.709/2018 exige base legal, segurança, transparência e governança no tratamento de dados pessoais. Em aquisições com bases de clientes, aplicativos, healthtechs, fintechs ou operações de recursos humanos, a due diligence deve verificar consentimentos, legítimo interesse, contratos com operadores, incidentes e políticas internas.
Também há riscos contratuais. Muitos contratos preveem vencimento antecipado, rescisão ou necessidade de anuência em caso de mudança de controle. Se o comprador ignora essas cláusulas, pode perder clientes estratégicos, financiamentos, licenças de software ou contratos de distribuição logo após o closing.
Como a Projuris pode ajudar nos processos de fusão e aquisição de empresas?
Em processos de fusão e aquisição de empresas, a qualidade das informações jurídicas influencia valuation, due diligence, negociação e pós-closing. Departamentos jurídicos precisam localizar contratos, processos, certidões, licenças, procurações, prazos, responsáveis e indicadores de risco com rapidez, rastreabilidade e controle de acesso.
Em processos de fusões de empresas ou aquisição de uma empresa por parte interessada, as equipes costumam conduzir due diligence para entender como a empresa funciona, se ela mantém saúde jurídica e operacional, quais riscos carrega e quais oportunidades podem justificar o preço ou as condições do negócio.
Com dados organizados, interessados em realizar fusão ou aquisição conseguem tomar decisão baseada em evidências e estipular valor mais aderente ao risco. Empresas também solicitam due diligence de parceiras, fornecedoras ou prestadoras antes de contratos estratégicos. A Petrobras, por exemplo, adota verificações de integridade e cadastro para fornecedores em suas contratações.
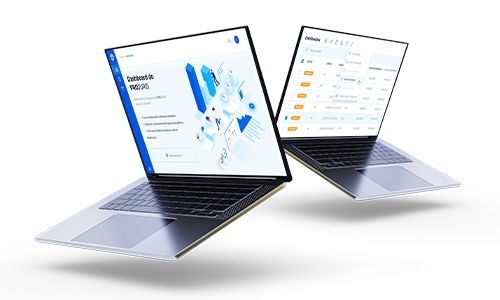
O Projuris Empresas é um software de gestão para departamentos jurídicos que centraliza informações legais e amplia a governança corporativa. Em um projeto de M&A, essa centralização reduz perda de documentos, melhora a trilha de auditoria e facilita respostas a compradores, auditores e consultores.
- gestão de contratos, aditivos, vencimentos, garantias, cláusulas de mudança de controle e obrigações pós-closing;
- gestão de processos judiciais e do contencioso administrativo, com classificação de risco, valores envolvidos e responsáveis;
- gestão de aspectos regulatórios, como licenças, certidões, alvarás, autorizações setoriais e prazos de renovação;
- gestão jurídica de propriedades, ativos imobiliários, veículos, marcas, participações societárias e documentos societários;
- organização e rastreabilidade dos processos internos, com distribuição de tarefas, fluxos de aprovação e histórico de movimentações.
No Projuris Empresas, há mais de 40 dashboards, chamados de portlets, além da ferramenta de Business Intelligence Legal Intelligence, que oferece indicadores e métricas em tempo real para apoiar relatórios de risco, acompanhamento de prazos e priorização de providências.
Por esse motivo, o Projuris Empresas facilita a due diligence ao reunir contratos, processos, documentos e indicadores em um só ambiente. Mais de 800 empresas usam a solução para gestão jurídica. Conheça o Projuris Empresas aqui.
Perguntas frequentes sobre fusão e aquisição de empresas
As dúvidas mais comuns sobre fusão e aquisição de empresas envolvem significado de M&A, diferença entre fusão e incorporação, etapas da due diligence, valuation, aprovação do CADE e efeitos sobre contratos e empregados. As respostas abaixo sintetizam pontos jurídicos centrais para uma primeira análise.
Fusão e aquisição de empresas, ou M&A, é o conjunto de operações que combina negócios por fusão, incorporação, compra de quotas, compra de ações ou aquisição de ativos. O objetivo pode envolver crescimento, escala, tecnologia, mercado ou reorganização societária, sempre com análise jurídica, financeira e regulatória.
Fusão e aquisição de empresas diferem pelo efeito jurídico. Na fusão, sociedades se extinguem e formam uma nova empresa, conforme o art. 228 da Lei 6.404/1976. Na aquisição, o comprador obtém participação, controle, estabelecimento ou ativos, sem exigir criação de uma nova sociedade.
Fusão e aquisição de empresas usam valuation para estimar valor econômico do negócio, das quotas, das ações ou dos ativos negociados. O cálculo pode aplicar fluxo de caixa descontado, múltiplos de mercado ou patrimônio ajustado, mas deve considerar passivos, contingências, contratos e riscos encontrados na due diligence.
Fusão e aquisição de empresas exigem due diligence para revisar documentos jurídicos, contábeis, fiscais, trabalhistas, regulatórios, societários e tecnológicos da empresa-alvo. A análise identifica riscos, confirma premissas do preço, define garantias contratuais e ajuda comprador e vendedor a negociar indenizações, retenções ou condições precedentes.
Fusão e aquisição de empresas só precisam de aprovação prévia do CADE quando configuram ato de concentração e atingem os critérios do art. 88 da Lei 12.529/2011, com faturamentos previstos na Portaria Interministerial MJ/MF 994/2012. Consumação antecipada pode caracterizar gun jumping.
Fusão e aquisição de empresas podem transferir obrigações trabalhistas e contratuais conforme a estrutura adotada. Os arts. 10 e 448 da CLT protegem contratos de trabalho contra mudanças societárias. Contratos comerciais podem exigir anuência para cessão ou mudança de controle, sob risco de rescisão.
Como concluir uma operação de fusão e aquisição de empresas com segurança?
Para concluir uma operação de fusão e aquisição de empresas com segurança, a equipe deve alinhar estratégia, valuation, due diligence, contrato, aprovações regulatórias, registros societários e integração pós-closing. A condução coordenada reduz passivos ocultos, evita atrasos e melhora a previsibilidade de responsabilidades entre comprador e vendedor.
As fusões e aquisições envolvendo empresas privadas reúnem questões jurídicas, comerciais, trabalhistas, fiscais, financeiras, regulatórias, tecnológicas e de propriedade intelectual. O melhor resultado depende de documentação consistente, papéis definidos, comunicação controlada e decisões registradas desde a aproximação inicial até o encerramento das obrigações posteriores.
Antes de assinar, revise a estrutura societária, confirme poderes de representação, valide aprovações internas, verifique eventual necessidade de notificação ao CADE e transforme achados da due diligence em cláusulas contratuais. Depois do closing, acompanhe prazos, cadastros, registros, indenizações e integração para preservar o valor negociado.