LC 116 é a lei complementar que estabelece normas gerais do Imposto Sobre Serviços de Qualquer Natureza, nos termos do art. 1º da Lei Complementar 116/2003. Na prática, ela define quando o ISS incide, quem deve recolher o tributo e quais cuidados reduzem autuações municipais.
A norma afeta empresas prestadoras de serviços, escritórios de advocacia, sociedades uniprofissionais, profissionais liberais organizados em pessoa jurídica e tomadores responsáveis por retenção. Como o ISS é municipal, a empresa precisa conciliar a regra nacional com a legislação do município onde o imposto se torna devido.
Este guia explica a estrutura da LC 116, a lista de serviços, as alíquotas, o local de incidência, as obrigações acessórias e os pontos de atenção para pequenas e médias empresas. Também reúne atualizações legislativas até 2025, impactos da Reforma Tributária e respostas objetivas para dúvidas recorrentes.
O que é a LC 116 e qual é sua função no ISS?
A LC 116 disciplina o ISS em âmbito nacional, mas não substitui as leis municipais. Ela fixa normas gerais, lista serviços tributáveis e limita alíquotas, enquanto cada município regulamenta cadastro, emissão de nota, vencimento, obrigações acessórias e penalidades dentro da competência prevista no art. 156, III, da Constituição Federal de 1988.
A Lei Complementar 116/2003 foi instituída em 2003 para organizar a incidência do Imposto Sobre Serviços de Qualquer Natureza. O art. 1º determina que o ISS incide sobre serviços constantes da lista anexa, ainda que eles não constituam atividade preponderante do prestador.
A lista anexa funciona como referência central para enquadramento. Ela inclui atividades como serviços jurídicos, informática, saúde, educação, publicidade, construção civil, intermediação, administração, vigilância e diversos serviços técnicos. O STF, no Tema 296, consolidou o entendimento de que a lista é taxativa, mas admite interpretação extensiva para atividades congêneres.
Qual é o objetivo da LC 116?
O objetivo da LC 116 é reduzir conflitos entre municípios, evitar guerra fiscal irregular e padronizar elementos mínimos da cobrança. A lei trata de base de cálculo, contribuinte, responsável, local do imposto devido, exportação de serviços e alíquotas, permitindo que o contribuinte identifique o risco antes de emitir notas fiscais.
A LC 157/2016 atualizou pontos relevantes da LC 116. Ela reforçou a alíquota mínima de 2%, vedou benefícios que resultem em carga inferior a esse piso e incluiu novas atividades na lista de serviços. A LC 175/2020 também criou regras específicas de transição e declaração padronizada para setores como planos de saúde, cartões e leasing.
Quem deve pagar o ISS conforme a LC 116?
Devem pagar ISS as pessoas jurídicas e, conforme a lei local, profissionais autônomos que prestam serviços previstos na lista anexa da LC 116. O contribuinte usual é o prestador, mas o tomador pode responder pelo recolhimento quando houver retenção prevista em lei municipal ou em hipóteses específicas de responsabilidade tributária.
O art. 5º da LC 116/2003 define o contribuinte como o prestador do serviço. Na rotina empresarial, isso alcança clínicas médicas, escritórios de advocacia, agências de publicidade, consultorias, transportadores municipais, empresas de tecnologia, escolas, administradoras, construtoras e organizações que prestem atividades enquadradas na lista anexa.
O art. 6º da LC 116/2003 permite que municípios e Distrito Federal atribuam responsabilidade tributária a terceiros vinculados ao fato gerador. Por isso, contratos entre empresas costumam prever retenção de ISS pelo tomador, especialmente quando o prestador não tem cadastro municipal, atua fora do domicílio ou presta serviços sujeitos a regras locais de retenção.
Como a regra se aplica a escritórios de advocacia?
Serviços jurídicos constam no item 17.14 da lista anexa da LC 116/2003. Escritórios de advocacia, sociedades individuais e sociedades de advogados devem verificar se o município aplica ISS fixo para sociedades uniprofissionais ou ISS sobre faturamento, pois o tratamento varia conforme a legislação local e os requisitos societários.
Sociedades uniprofissionais costumam receber tratamento específico quando todos os sócios exercem a mesma profissão regulamentada, assumem responsabilidade pessoal pelos serviços e não exploram atividade empresarial típica. A perda desses requisitos pode alterar a forma de tributação, elevar a carga fiscal e gerar cobrança retroativa em fiscalização municipal.
Como calcular o ISS previsto na LC 116?
O ISS geralmente resulta da aplicação da alíquota municipal sobre o preço do serviço, conforme o art. 7º da LC 116/2003. A alíquota mínima é 2%, por força do art. 8º-A, e a alíquota máxima é 5%, conforme o art. 8º, II, da mesma lei complementar.
Na prática, uma consultoria que fatura R$ 50.000,00 por mês em município com alíquota de 5% recolhe R$ 2.500,00 de ISS, salvo regime diferenciado ou retenção. Se a alíquota for 2%, o recolhimento será de R$ 1.000,00. A base deve corresponder ao preço do serviço efetivamente prestado.
O cálculo exige atenção ao município competente. A regra geral do art. 3º da LC 116/2003 indica que o ISS é devido no local do estabelecimento prestador. Porém, o próprio art. 3º traz exceções, como construção civil, limpeza, vigilância, armazenamento, diversões públicas e determinados serviços sujeitos ao local da execução ou do tomador.
Quais erros de cálculo geram maior risco?
Os erros mais comuns envolvem alíquota incorreta, enquadramento errado do serviço, recolhimento para município incompetente, ausência de retenção pelo tomador e emissão de nota com descrição genérica. Em fiscalização, esses pontos podem gerar auto de infração, multa, juros, impedimento de certidão negativa e inscrição em dívida ativa.
Empresas optantes pelo Simples Nacional calculam o ISS dentro do Documento de Arrecadação do Simples Nacional, conforme a Lei Complementar 123/2006. Contudo, algumas atividades sofrem retenção de ISS na fonte e precisam informar corretamente a receita, o anexo aplicável e o município de incidência para evitar pagamento duplicado.
- Reforma Tributária: principais pontos e o que esperar para o futuro
- DIFAL: diferencial de alíquotas de ICMS e as mudanças em 2019
- Holding: como posso economizar tributos através delas?
- Imposto de renda na advocacia: como declarar em 2023?
- Incidência de imposto sobre importação: quando ocorre e como funciona?
Quais obrigações acessórias a LC 116 exige na prática?
A LC 116 estabelece normas gerais do ISS, mas as obrigações acessórias aparecem principalmente nas leis e regulamentos municipais. Em regra, prestadores devem emitir nota fiscal de serviços, manter cadastro atualizado, escriturar documentos fiscais, declarar serviços prestados e tomados, guardar comprovantes e cumprir prazos de recolhimento.
A emissão da Nota Fiscal de Serviços eletrônica deve refletir a operação real: tomador, município, código de serviço, descrição, valor, retenção, deduções permitidas e alíquota. Descrições vagas, como “serviços prestados”, dificultam a defesa administrativa e aumentam risco quando a fiscalização cruza nota, contrato e extrato bancário.
Também é comum que municípios exijam declaração de serviços tomados. Nessa obrigação, a empresa informa notas recebidas de terceiros e indica se reteve ISS. O descumprimento pode gerar multa autônoma, ainda que o imposto principal tenha sido pago, porque obrigação acessória não se confunde com obrigação de recolher tributo.
Quais documentos devem ser guardados?
Prestadores devem guardar contratos, propostas, notas fiscais, comprovantes de retenção, guias de ISS, livros ou declarações eletrônicas, cadastros municipais e comunicações com tomadores. O prazo de atenção costuma seguir a regra decadencial e prescricional de cinco anos do Código Tributário Nacional, especialmente arts. 150, 173 e 174 da Lei 5.172/1966.
Quando a empresa busca certidão negativa, participa de licitação ou precisa comprovar regularidade fiscal em due diligence, inconsistências de ISS podem travar contratos. A pendência municipal também pode dificultar baixa de estabelecimento, alteração cadastral, obtenção de alvará e regularidade perante órgãos de controle interno do cliente.
Existem isenções, reduções e regimes especiais de ISS?
Isenções, reduções e regimes especiais de ISS dependem de lei municipal específica e precisam respeitar as limitações da LC 116. A alíquota efetiva não pode ficar abaixo de 2%, salvo hipóteses expressamente admitidas, e o benefício deve ter base legal clara para não caracterizar renúncia irregular ou guerra fiscal.
Alguns municípios concedem tratamento diferenciado a entidades sem fins lucrativos, atividades educacionais, saúde, cultura, inovação ou sociedades uniprofissionais. Porém, a existência de finalidade social não garante isenção automática. O contribuinte precisa verificar requisitos formais, cadastro, documentação contábil, ausência de distribuição de resultados e eventual reconhecimento administrativo prévio.
Na advocacia, o regime de sociedade uniprofissional pode reduzir previsibilidade de custo quando a lei municipal adota valor fixo por profissional. Mesmo assim, o escritório deve revisar contrato social, quadro societário, atuação de associados, participação de sócios de profissões diferentes e estrutura empresarial, pois esses elementos influenciam fiscalizações.
Como pedir reconhecimento de benefício fiscal?
O procedimento varia por município, mas costuma envolver protocolo eletrônico, indicação do fundamento legal, documentos societários, comprovante de atividade, certidões, demonstrações contábeis e declaração de cumprimento dos requisitos. Após o deferimento, a empresa deve monitorar validade, renovação e condições, porque benefícios podem cessar se o fato cadastral mudar.
Se a administração negar o pedido ou lavrar auto de infração, o contribuinte pode apresentar defesa administrativa no prazo previsto na legislação municipal. A defesa deve reunir lei aplicável, provas da prestação, notas fiscais, contratos, precedentes administrativos e, quando cabível, argumentos constitucionais sobre legalidade e competência tributária.
Qual é o impacto da LC 116 nas pequenas e médias empresas?
A LC 116 impacta pequenas e médias empresas porque o ISS afeta preço, margem, fluxo de caixa, emissão de notas e regularidade fiscal. Negócios com baixo controle tributário podem recolher imposto ao município errado, deixar de reter valores ou perder benefícios por falhas cadastrais simples.
Para empresas de serviços recorrentes, como tecnologia, manutenção, consultoria e marketing, o ISS entra na formação do preço. Um contrato nacional pode envolver clientes de diversos municípios, retenções distintas e exigências cadastrais locais. Sem mapeamento, a empresa pode pagar no próprio município e ainda sofrer cobrança no município do tomador.
A Reforma Tributária aprovada pela Emenda Constitucional 132/2023 criou o IBS e a CBS e prevê transição que substituirá tributos sobre consumo, incluindo o ISS. Até a conclusão da transição, a LC 116 continua relevante para obrigações correntes, fiscalização de períodos anteriores e planejamento de contratos de prestação de serviços.
Como se preparar para mudanças de legislação?
A preparação começa com inventário de serviços prestados, códigos municipais usados, alíquotas, regimes especiais, locais de incidência e responsabilidades de retenção. Depois, a empresa deve revisar contratos, padronizar descrições de notas, criar calendário fiscal por município e registrar evidências de cumprimento para eventual fiscalização.
A área jurídica pode atuar junto ao financeiro para revisar cláusulas de tributos, retenção, reembolso e reajuste. Em contratos longos, convém prever quem assume alterações de carga tributária e como ocorrerá a emissão de documentos fiscais. Essa governança reduz disputas comerciais e facilita defesa em autuações.
Como a tecnologia ajuda na gestão do ISS e da LC 116?
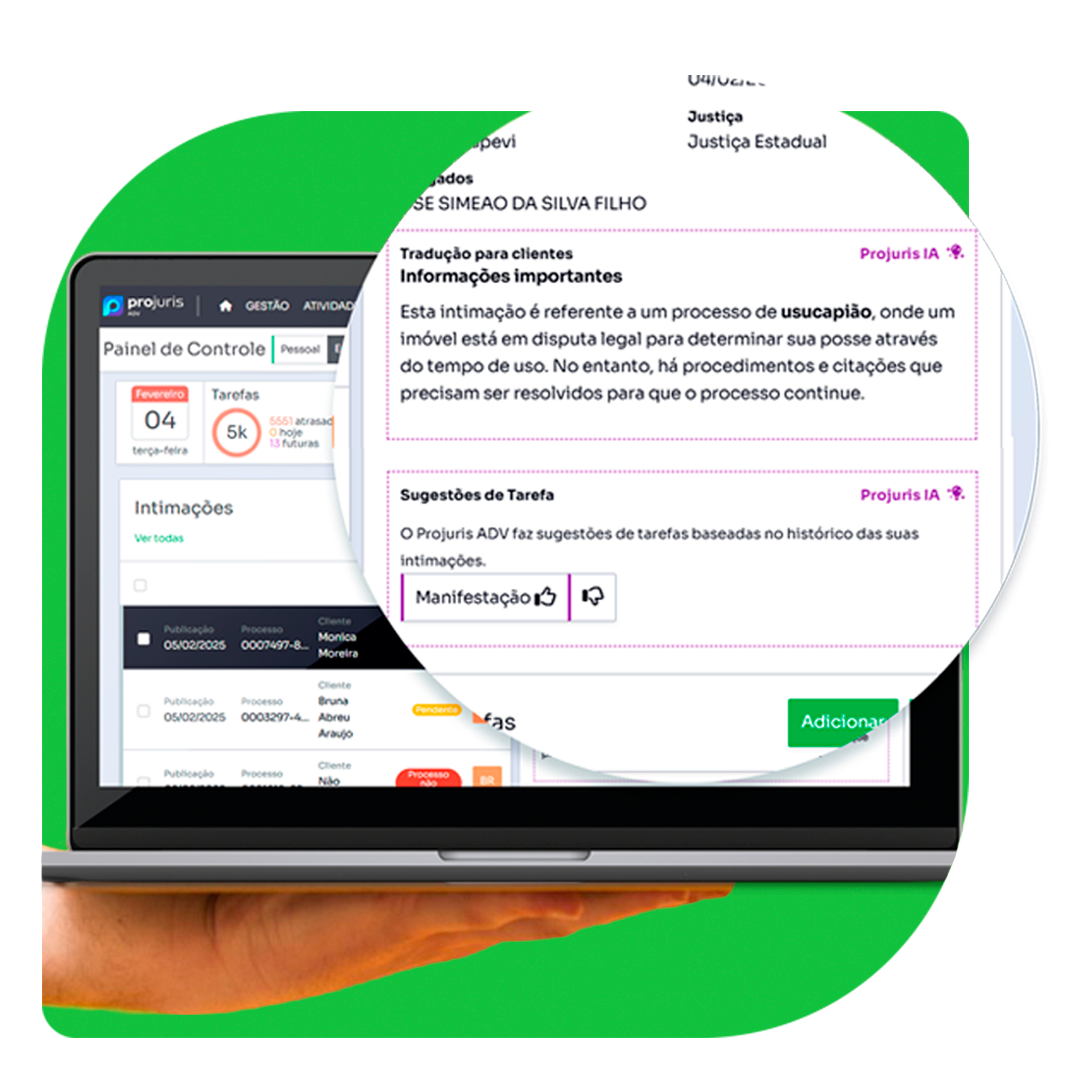
A tecnologia ajuda a aplicar a LC 116 porque organiza cadastros, contratos, notas, prazos e evidências fiscais em um fluxo auditável. Sistemas de gestão reduzem erro manual, alertam retenções, centralizam documentos e permitem que jurídico, contabilidade e financeiro trabalhem com a mesma informação tributária.
Um bom processo combina software e revisão humana. A ferramenta pode sugerir código de serviço, município, vencimento e obrigação acessória, mas a equipe deve validar enquadramentos complexos, exceções do art. 3º, benefícios fiscais e contratos com retenção. A automação sem parametrização correta apenas reproduz erros em maior escala.
Para escritórios de advocacia e departamentos jurídicos, a tecnologia também apoia controle de certidões, prazos administrativos, autos de infração, defesas, parcelamentos e depósitos. Esse histórico permite avaliar contingências, provisionar riscos e responder auditorias com documentos localizados rapidamente, sem depender de planilhas dispersas.
Perguntas frequentes sobre LC 116
As dúvidas sobre LC 116 costumam envolver contribuinte, cálculo, retenção, alíquota, local do recolhimento e obrigações acessórias. As respostas abaixo sintetizam pontos práticos para empresas e escritórios, mas a aplicação concreta exige consulta à lei municipal e análise do serviço efetivamente prestado.
LC 116 é a Lei Complementar 116/2003, que estabelece normas gerais do ISS sobre serviços listados em seu anexo. Ela define contribuinte, base de cálculo, local de incidência, alíquotas máximas e regras nacionais que os municípios devem observar ao regulamentar o imposto.
LC 116 define como contribuinte o prestador do serviço, conforme o art. 5º da Lei Complementar 116/2003. Empresas, sociedades profissionais e autônomos podem recolher ISS quando prestam serviço da lista anexa, sem prejuízo de retenção pelo tomador prevista em lei municipal.
LC 116 orienta que o ISS incida sobre o preço do serviço, conforme art. 7º da Lei Complementar 116/2003. Em regra, aplica-se a alíquota municipal sobre o valor da nota, respeitando mínimo de 2% e máximo de 5%, salvo regime especial.
LC 116 adota como regra o recolhimento no local do estabelecimento prestador, nos termos do art. 3º da Lei Complementar 116/2003. A própria lei traz exceções para atividades específicas, por isso contratos, nota fiscal e legislação municipal devem ser conferidos antes do recolhimento.
LC 116 não detalha todas as obrigações acessórias, mas permite que municípios regulamentem emissão de nota fiscal, declarações de serviços, cadastro, livros eletrônicos e prazos. O descumprimento pode gerar multa própria, mesmo quando o imposto principal foi recolhido corretamente.
LC 116 inclui serviços jurídicos na lista anexa, item 17.14, portanto a regra geral é a incidência de ISS. Alguns municípios adotam regime fixo para sociedades uniprofissionais, mas isso não equivale a isenção automática e depende de requisitos locais.
Como concluir a análise da LC 116 com segurança?
A análise segura da LC 116 exige três camadas: enquadramento do serviço na lista anexa, verificação das regras nacionais da Lei Complementar 116/2003 e conferência da legislação municipal aplicável. Sem essa sequência, a empresa pode errar alíquota, município competente ou obrigação acessória.
Empresas prestadoras de serviços e escritórios de advocacia devem revisar periodicamente notas fiscais, contratos, cadastros municipais, retenções e benefícios. Essa rotina reduz autuações, melhora previsibilidade financeira e fortalece a prova documental em fiscalizações. A LC 116 permanece central para o ISS durante a transição da Reforma Tributária e para fatos geradores anteriores.