Imagine um escritório que fecha o ano com faturamento recorde, puxado por um grande contrato de contencioso de massa. Mesmo assim, o caixa aperta, a equipe trabalha no limite e os sócios não entendem para onde foi o resultado.
O cenário é hipotético, mas o risco é real. Afinal, faturar mais não significa, necessariamente, ganhar mais. Na prática, um contrato volumoso pode exigir correspondentes, diligências, deslocamentos e tributos que consomem boa parte do que entra. Quando isso acontece, a receita cresce, mas sobra pouco para pagar a estrutura do escritório.
É justamente essa sobra que a margem de contribuição mede. Por isso, o indicador ajuda sócios e gestores a separar o que apenas movimenta dinheiro do que realmente sustenta o negócio.
Neste artigo, você vai entender o conceito, aprender o cálculo e conhecer oito análises para a gestão financeira de escritórios de advocacia. Além disso, verá como organizar os dados que sustentam esse trabalho.
O que é margem de contribuição?
Margem de contribuição é o valor que sobra da receita de um serviço, contrato ou cliente após descontar custos e despesas variáveis. Em outras palavras, é a parte da receita que fica disponível para pagar os custos fixos e, depois, formar o lucro. Esse cálculo revela se as vendas conseguem cobrir custos e despesas e ainda gerar excedente. Por isso, o indicador também serve de referência para a precificação e para a definição de metas.
Da mesma forma, a lógica vale para o escritório de advocacia. Ou seja, cada contrato paga o que consome e, além disso, ajuda a manter aluguel, equipe e tecnologia.
Como calcular a margem de contribuição
Na prática, a fórmula básica é simples:
Margem de contribuição = Receita − Custos variáveis − Despesas variáveis
Para aplicá-la corretamente, porém, vale entender cada componente:
- Receita: são os honorários atribuídos ao contrato, ao cliente ou à área analisada no período. Nesse ponto, defina se a análise usará valores faturados ou efetivamente recebidos.
- Custos variáveis: são gastos que aumentam ou diminuem conforme o volume de trabalho de um contrato. Por exemplo, correspondentes contratados por ato e diligências não reembolsadas pelo cliente.
- Despesas variáveis: são gastos ligados à receita gerada, e não à execução do serviço. É o caso de comissões sobre honorários e, conforme o regime tributário, de tributos proporcionais ao faturamento.
Para simplificar a leitura, a partir daqui usaremos também a sigla MC.
Margem de contribuição em valor e em percentual
Em valor, a MC mostra quantos reais cada contrato deixa para cobrir a estrutura. Já em percentual, ela mostra quanto de cada real recebido sobra após os gastos variáveis. Para obter o percentual, use a fórmula complementar:
MC percentual = (MC em valor ÷ Receita) × 100
A seguir, veja um exemplo hipotético com dois contratos mensais:
| Item | Contrato A | Contrato B |
|---|---|---|
| Receita mensal | R$ 20.000 | R$ 8.000 |
| Custos variáveis | R$ 6.000 | R$ 1.500 |
| Despesas variáveis | R$ 2.000 | R$ 800 |
| MC em valor | R$ 12.000 | R$ 5.700 |
| MC percentual | 60% | 71,25% |
Nesse exemplo, o contrato A entrega mais dinheiro para a estrutura. Por outro lado, o contrato B é mais eficiente, porque cada real de honorário deixa uma sobra maior. Por isso, as duas leituras se complementam e devem ser observadas juntas.
Margem de contribuição, faturamento, lucro e margem de lucro: qual é a diferença?
Esses conceitos aparecem juntos, mas não são sinônimos. Na prática, cada um responde a uma pergunta diferente:
- Faturamento: é o total de honorários cobrados no período, antes do desconto de qualquer custo.
- MC: é o que sobra da receita após os custos e as despesas variáveis. Ainda assim, ela não considera os custos fixos.
- Lucro: é o resultado depois do desconto de todos os custos e despesas, fixos e variáveis.
- Margem de lucro: é o lucro dividido pela receita, expresso em percentual. Conforme o guia de lucratividade do Sebrae Bahia, ela indica a porcentagem de lucro sobre as vendas.
Assim, um contrato pode ter MC positiva enquanto o escritório fecha o mês no prejuízo. Isso ocorre quando a soma das contribuições não cobre os custos fixos.
Custos fixos e variáveis no escritório: cuidado com a classificação
A análise só é confiável quando o escritório usa critérios consistentes para separar custos fixos e variáveis. Afinal, nem todo gasto muda conforme o número de clientes ou contratos.
Por exemplo, o salário de um advogado com remuneração fixa não varia quando entra um novo cliente. Logo, ele tende a ser um custo fixo. Por outro lado, um parceiro remunerado por ato ou por êxito gera um custo que acompanha o volume ou o resultado do contrato.
Do mesmo modo, aluguel, softwares de gestão e equipe administrativa costumam permanecer estáveis no curto prazo. Ainda assim, cada escritório deve documentar o próprio critério e aplicá-lo da mesma forma em todos os períodos.
Além disso, existe uma zona cinzenta: as horas da equipe fixa dedicadas a cada cliente. Elas não são custo variável no sentido estrito, mas revelam quanto da capacidade do escritório cada contrato consome. Por isso, vale analisar esse consumo à parte, como complemento da MC.
Margem de contribuição na prática: 8 decisões para escritórios de advocacia
Com o conceito claro, o próximo passo é usar o indicador para decidir. A seguir, veja oito aplicações, dos fundamentos às escolhas estratégicas.
1. Descobrir quanto cada contrato ajuda a pagar a estrutura
O primeiro uso é entender a contribuição de cada contrato para os custos fixos. Com essa informação, o gestor calcula o ponto de equilíbrio, isto é, a receita mínima para não ter prejuízo.
Conforme explica o Sebrae, o ponto de equilíbrio resulta da divisão das despesas fixas pela MC. Quando o cálculo usa a MC percentual, o resultado aparece em valor de receita.
Suponha, por exemplo, um escritório hipotético com custos fixos mensais de R$ 90.000 e MC média de 60%. Nesse caso, ele precisa faturar R$ 150.000 por mês apenas para empatar. A partir daí, cada real adicional de receita contribui com cerca de R$ 0,60 para o lucro, se a proporção se mantiver.
2. Comparar a rentabilidade de clientes e carteiras
Em seguida, aplique o cálculo por cliente e por carteira. Desse modo, a comparação deixa de se apoiar em percepções e passa a considerar receitas, custos e recursos consumidos.
Para isso, reúna os honorários de cada cliente e os gastos variáveis atribuídos a ele no mesmo período. Depois, ordene os resultados pela MC em valor e, em seguida, pela MC percentual.
Nesse ponto, a ordem pode mudar bastante entre as duas listas. Um cliente grande, por exemplo, pode liderar em valor e ficar no fim da lista em eficiência.
3. Identificar operações que faturam bem, mas contribuem pouco
Algumas frentes geram receita expressiva e, ao mesmo tempo, consomem quase tudo o que faturam. Pense, por exemplo, em uma carteira hipotética com muitas audiências em comarcas distantes, dependente de correspondentes e deslocamentos.
Nesse cenário, o faturamento esconde o problema. Por isso, observe a MC percentual de cada operação e compare-a com a média do escritório.
Quando o indicador estiver baixo, investigue a causa antes de agir. Às vezes, o problema está no preço; em outras situações, está no fluxo operacional ou em despesas que o contrato permitiria reembolsar.
4. Revisar honorários e critérios de precificação
Com os números em mãos, a precificação de honorários ganha uma base objetiva. Afinal, o gestor passa a saber quanto cada tipo de serviço precisa deixar para cobrir a estrutura.
Vale lembrar, porém, que a advocacia segue regras próprias. Nesse sentido, o Código de Ética e Disciplina da OAB determina que os honorários sejam fixados com moderação. Entre os elementos considerados, estão a complexidade da causa e o trabalho envolvido. Além disso, as tabelas das seccionais servem de referência para valores mínimos.
Portanto, a MC não substitui esses parâmetros. Na verdade, ela funciona como um piso interno, porque revela quando um preço, embora permitido, não sustenta a operação.
Na prática, use o indicador para revisar contratos na renovação e calibrar propostas para novos clientes. Aliás, a própria tabela da OAB SP orienta que o contrato defina quem paga custas e despesas. Esse ponto afeta diretamente os gastos variáveis.
5. Comparar áreas de atuação para alocar recursos
Depois de analisar clientes, amplie a visão para as áreas de atuação. Trabalhista, tributário, cível e consultivo, por exemplo, podem ter estruturas de custo bem diferentes.
Com a MC de cada área, o gestor enxerga quais frentes sustentam o escritório e quais dependem das demais. Assim, decide com mais segurança onde contratar, onde investir em tecnologia e onde concentrar esforços comerciais.
Ainda assim, evite conclusões apressadas. Uma área com contribuição menor pode ser estratégica porque, por exemplo, atrai clientes para outros serviços. Nesse caso, o indicador orienta, mas não decide sozinho.
6. Acompanhar a evolução dos indicadores financeiros
Uma análise isolada, afinal, diz pouco. Por isso, calcule o indicador com periodicidade fixa, de preferência mensal. Além disso, recalcule-o em renovações de contrato e reajustes de fornecedores.
Além da MC, acompanhe outros indicadores financeiros que se complementam:
- MC total do escritório: mostra se a soma das contribuições cobre os custos fixos.
- MC percentual por cliente, carteira e área: ajuda a detectar perda de eficiência.
- Ponto de equilíbrio: indica se a receita mínima mudou após novas contratações.
- Margem de lucro: mede o resultado final depois de todos os custos.
Dessa forma, uma queda gradual aparece antes de virar crise. Um reajuste dos correspondentes, por exemplo, pode reduzir a contribuição de várias carteiras de uma vez.
7. Transformar números em critérios para priorizar clientes e planejar o crescimento
Neste estágio, o objetivo é converter a análise em regras claras. Em outras palavras, trata-se de praticar a tomada de decisão baseada em dados, e não em impressões.
Um caminho prático, nesse sentido, é classificar clientes e contratos em quatro grupos:
- Alta contribuição e alto volume: merecem prioridade de atendimento e retenção.
- Alta contribuição e baixo volume: representam potencial de crescimento comercial.
- Baixa contribuição e alto volume: são candidatos à renegociação, à revisão de escopo ou a ajustes operacionais.
- Baixa contribuição e baixo volume: exigem reavaliação, sempre com uma transição responsável para o cliente.
Além disso, aplique os mesmos critérios ao planejamento. Antes de aceitar uma nova carteira, por exemplo, estime a MC esperada e o impacto dela no ponto de equilíbrio.
8. Usar relatórios financeiros para consolidar a análise recorrente
Por fim, nenhuma das análises anteriores se sustenta sem dados organizados. Afinal, o cálculo depende de receitas e gastos registrados de forma confiável, comparável e com a mesma classificação ao longo do tempo.
Para isso, três cuidados fazem diferença:
- Vínculo correto: cada lançamento precisa estar ligado ao cliente, à carteira ou ao centro de custo certo.
- Classificação consistente: o plano de contas deve separar gastos fixos e variáveis conforme o critério do escritório.
- Extração periódica: a base deve sair sempre no mesmo formato, para permitir comparações.
Quando essas condições existem, o relatório financeiro se torna a matéria-prima das decisões gerenciais.
Como o Relatório Financeiro do Projuris ADV apoia essa análise
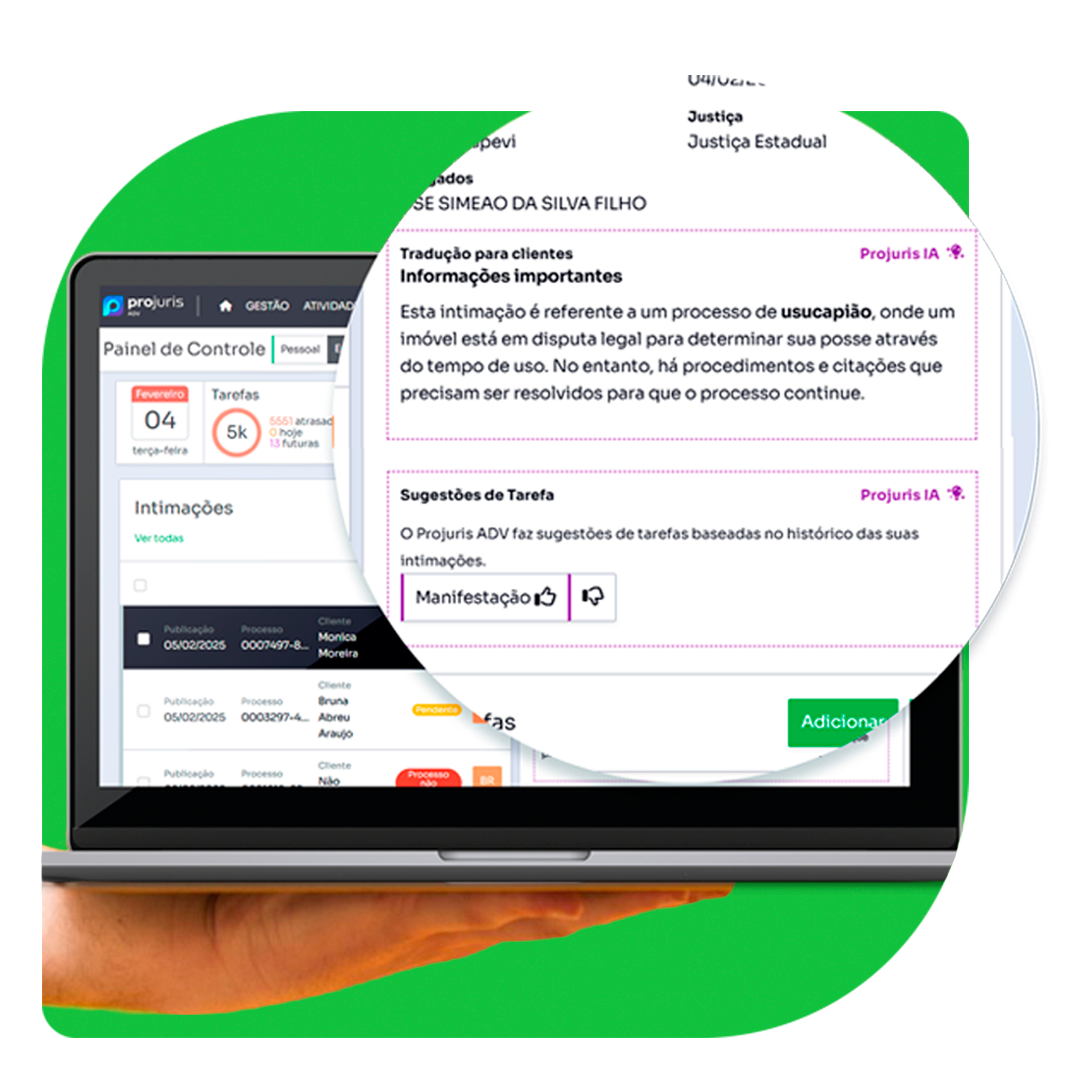
Para escritórios que usam o Projuris ADV, o recurso de “Relatório Financeiro – Completo” reúne essa matéria-prima em um só lugar. Concretamente, o recurso consolida e exporta para Excel (.xlsx) as movimentações financeiras registradas no sistema, incluindo receitas, despesas, solicitações, repasses e reembolsos.
Na prática, os filtros aproximam o relatório das análises acima. Assim, o gestor pode filtrar por tipo de lançamento, período, cliente, carteira, centro de custo e plano de contas. Também há filtros por conta do escritório, módulo, situação e outros critérios.
Com esses filtros, é possível exportar, por exemplo, apenas os lançamentos de uma carteira em determinado trimestre. Em seguida, o gestor separa na planilha as receitas e os gastos variáveis daquela frente e calcula a contribuição.
Além disso, o relatório traz o valor total do lançamento, o valor da parcela e o valor recebido ou pago. Também exibe datas, situação, cliente, responsável, plano de contas e centro de custo. Com isso, a análise pode considerar tanto o que foi previsto quanto o que efetivamente entrou ou saiu.
Para análises recorrentes, o recurso também permite personalizar as informações exibidas e salvar filtros rápidos. Desse modo, a mesma configuração pode ser reaproveitada todo mês, o que favorece a comparação entre períodos.
Por último, o sistema gera os relatórios em segundo plano e disponibiliza a planilha para download. Além disso, o gestor consulta os relatórios processados de forma centralizada.
Atenção aos lançamentos parcelados
Há, porém, um cuidado técnico importante. O relatório apresenta uma linha por parcela, então um lançamento parcelado pode ocupar várias linhas da planilha.
Por isso, escolha com atenção a coluna que será somada. Se você somar o valor total do lançamento em todas as linhas de um mesmo lançamento, contará esse valor várias vezes. Para evitar a duplicidade, trabalhe com o valor da parcela ou com o valor recebido ou pago.
Vale reforçar, ainda, o papel de cada etapa. O relatório consolida, filtra e exporta os dados; já o cálculo e a interpretação ficam com o gestor.
Mais conteúdos da Projuris
Conclusão
O faturamento mostra o tamanho da operação, mas não revela quanto ela sustenta. A margem de contribuição preenche essa lacuna, porque mostra o que cada contrato, cliente ou área deixa para a estrutura e para o lucro.
Para que o indicador gere decisões melhores, porém, três condições precisam caminhar juntas. São elas: critérios claros de custos, dados organizados e uma rotina fixa de análise. Com elas, a rentabilidade de escritórios de advocacia deixa de ser uma percepção e passa a ser medida.
Assim, revisar honorários, priorizar clientes e planejar o crescimento tornam-se escolhas que os sócios conseguem explicar com números.
Perguntas frequentes sobre margem de contribuição
Sim. Isso acontece quando os custos e as despesas variáveis superam a receita de um contrato ou serviço. Nesse caso, cada novo atendimento nas mesmas condições piora o resultado do escritório.
Primeiro, a MC desconta apenas os gastos variáveis. Já o lucro desconta todos os custos e despesas, inclusive os fixos. Por isso, a soma das contribuições precisa superar os custos fixos para que exista lucro.
Não, pois não há um percentual universal. Afinal, o nível adequado depende dos custos fixos, da estrutura e da estratégia de cada escritório. Por isso, as melhores referências são o ponto de equilíbrio e a evolução do próprio indicador ao longo do tempo.
Em primeiro lugar, ela mostra quais clientes, carteiras e áreas sustentam a estrutura e quais consomem recursos sem contribuição proporcional. Com essa informação, o gestor revisa honorários, realoca a equipe e prioriza as frentes mais rentáveis.