Gestão de grandes bancas é a organização integrada de sociedade, pessoas, processos, dados e finanças em escritórios de advocacia, nos termos do art. 15 da Lei 8.906/1994. Na prática, ela reduz dependência dos sócios, controla prazos, protege informações e sustenta crescimento com governança.
Transformar um pequeno escritório em uma operação maior exige mais do que captar clientes e contratar advogados. A banca precisa padronizar tarefas, medir produtividade, registrar decisões, proteger dados pessoais e manter previsibilidade financeira. Sem método, o crescimento aumenta retrabalho, falhas de comunicação e risco de perda de prazo.
Grandes escritórios costumam combinar rotinas jurídicas, tecnologia e gestão profissional. Eles não dependem apenas da memória dos sócios ou de planilhas isoladas. O diferencial aparece na integração entre atendimento, produção técnica, controle de prazos, faturamento, comunicação com clientes e análise de indicadores.
Como funciona a gestão de grandes bancas?
A gestão de grandes bancas funciona com divisão clara de responsabilidades, fluxos padronizados, tecnologia de acompanhamento e dados atualizados para decisão. O escritório deixa de depender de ordens informais dos sócios e cria uma operação jurídica previsível, auditável e aderente às regras profissionais da advocacia.
Em muitos escritórios pequenos, atendimento, delegação e revisão ficam concentrados nos sócios. Esse modelo até funciona com poucos processos, mas perde eficiência quando a carteira cresce. A estrutura vertical gera filas de aprovação, sobrecarrega advogados experientes e dificulta a identificação de gargalos.
Grandes bancas substituem essa lógica por uma estrutura mais horizontal. Cada área conhece suas responsabilidades, seus prazos internos e seus critérios de qualidade. O sócio deixa de atuar como distribuidor manual de tarefas e passa a exercer papel estratégico, revisando temas sensíveis, negociando com clientes e orientando teses jurídicas.
A sociedade de advogados deve observar o Estatuto da Advocacia, especialmente os arts. 15 a 17 da Lei 8.906/1994, que tratam da sociedade de advogados e da responsabilidade profissional. A Lei 14.365/2022 atualizou pontos relevantes do Estatuto, inclusive em honorários e exercício profissional, o que reforça a necessidade de governança documental.
Nessa estrutura, as tarefas surgem de fluxos previamente desenhados e registrados em um software jurídico. O sistema permite cadastrar processos, responsáveis, prazos, clientes, documentos, compromissos e atividades recorrentes, evitando que a rotina dependa de mensagens soltas ou controles paralelos.
A vantagem aparece na autonomia. O advogado sabe o que deve fazer, quando entregar, quais documentos consultar e quem deve revisar. Esse padrão aumenta produtividade e contribui para formar um escritório de advocacia bem sucedido, com menos improviso e mais previsibilidade operacional.
Como transformar uma estrutura vertical em gestão horizontal?
A transição para gestão horizontal exige mapear tarefas, definir responsáveis, criar fluxos de revisão, documentar prazos e estabelecer indicadores. O escritório não elimina hierarquia técnica, mas distribui autonomia operacional para que advogados e equipes administrativas executem rotinas sem depender de autorizações desnecessárias.
O primeiro passo consiste em mapear a jornada do caso. A banca deve registrar como entram novos clientes, como documentos chegam, quem confere procurações, quem cadastra processos, quem calcula prazos, quem revisa peças e quem comunica andamentos. Esse desenho revela duplicidades, lacunas e etapas sem dono.
- Liste atividades recorrentes por área, como contencioso, consultivo, contratos, societário, trabalhista ou tributário.
- Defina responsáveis primários e substitutos para cada etapa crítica.
- Crie checklists para protocolo, audiência, reunião com cliente, emissão de cobrança e encerramento de caso.
- Estabeleça prazos internos menores que os prazos legais, para permitir revisão técnica.
- Registre tudo em sistema único, com histórico e trilha de auditoria.
O controle de prazos merece atenção especial. O CPC, Lei 13.105/2015, disciplina a contagem em dias úteis no art. 219, o termo inicial no art. 224 e as intimações eletrônicas no art. 270. A banca deve transformar essas regras em procedimentos internos, com conferência dupla e alertas automáticos.
Também convém prever contingências. Ausências, férias, licença médica e desligamentos não podem paralisar a operação. Cada carteira deve ter substituto treinado, pasta organizada e histórico de providências. Essa prática reduz risco de falha profissional e melhora a continuidade do atendimento ao cliente.
Como os relatórios orientam decisões nas grandes bancas?
Relatórios orientam decisões porque transformam volume de processos, horas, receitas, despesas e produtividade em informação comparável. Na gestão de grandes bancas, eles mostram quais áreas crescem, quais clientes demandam mais tempo, quais prazos concentram risco e quais atividades reduzem margem.
Administrar sem dados leva a decisões reativas. Sócios podem discutir com base em percepções individuais, mas a banca precisa de indicadores consistentes para definir contratação, precificação, investimento em tecnologia e priorização de clientes. Relatórios reduzem conflito porque criam uma base comum de análise.
Ferramentas jurídicas oferecem relatórios gerenciais sobre inadimplência, ticket médio, horas trabalhadas, volume de processos por área, produtividade por advogado, taxa de êxito, prazos vencidos, atividades concluídas e custos por cliente. Esses dados ajudam a identificar carteiras rentáveis e operações deficitárias.
Um exemplo prático: uma banca empresarial pode descobrir que determinado cliente gera alta receita, mas consome muitas horas não faturadas em demandas urgentes. Com esse dado, os sócios podem renegociar escopo, criar SLA, revisar honorários ou separar equipe dedicada. Sem relatório, a percepção de bom faturamento mascara perda de margem.
Os relatórios também apoiam compliance interno. Logs de alterações, histórico de tarefas e registro de documentos ajudam a demonstrar diligência em caso de questionamento. Em prazos processuais, por exemplo, a banca deve conseguir provar quem recebeu a intimação, quem conferiu a contagem e quem protocolou a peça.
A Resolução CNJ 455/2022, que regulamenta o Domicílio Judicial Eletrônico, reforça a necessidade de controle digital de comunicações processuais. Grandes bancas precisam acompanhar cadastros, acessos, perfis de usuários e rotinas de leitura, pois a falha de monitoramento pode gerar perda de prazo e responsabilização profissional.
Como a inteligência artificial e a automação reduzem riscos operacionais?
A inteligência artificial e a automação reduzem riscos quando classificam documentos, capturam intimações, sugerem tarefas, alertam prazos e organizam informações repetitivas. Na gestão de grandes bancas, esses recursos não substituem a análise jurídica, mas liberam tempo para estratégia, revisão técnica e atendimento ao cliente.
A distribuição manual de tarefas cria dependência de pessoas específicas. Quando a banca recebe centenas de intimações, e-mails e documentos por semana, qualquer atraso na triagem pode comprometer a rotina. A inteligência artificial ajuda a identificar padrões e priorizar providências.
Com a gestão online, advogados acessam tarefas, documentos e prazos em ambiente integrado, inclusive em trabalho remoto ou híbrido. Esse modelo exige controle de permissões, autenticação segura e políticas de acesso, principalmente porque escritórios tratam dados pessoais e informações sigilosas de clientes.
A LGPD, Lei 13.709/2018, aplica princípios como finalidade, necessidade, segurança e responsabilização no tratamento de dados pessoais. Uma banca deve definir bases legais, limitar acessos por função, treinar equipes e registrar incidentes. A tecnologia ajuda, mas a governança define o padrão de uso.
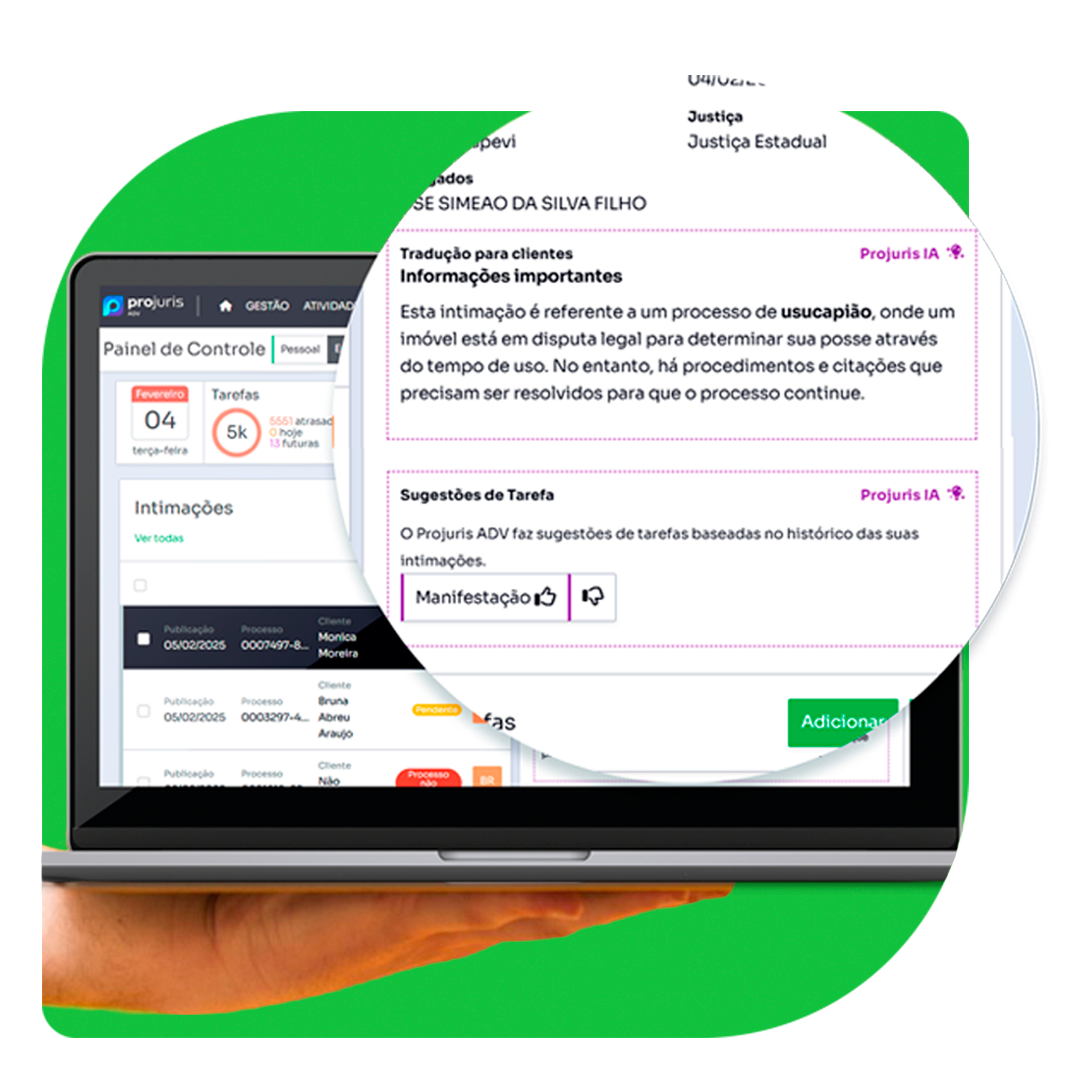
Softwares como o Projuris ADV automatizam leitura de intimações, criação de tarefas e distribuição de prazos. Em operações com grande volume, esse recurso economiza horas e reduz a chance de esquecer publicações, desde que a equipe mantenha revisão humana e rotina de conferência.
A jurisprudência trabalhista consolidada reconhece nulidade de intimação enviada a advogado diverso quando há pedido expresso de publicação em nome de profissional específico, como indica a Súmula 427 do TST. Por isso, a banca deve cadastrar corretamente advogados responsáveis e conferir publicações com base no art. 272, §5º, do CPC.
Como organizar a comunicação e o conhecimento jurídico?
A comunicação em grandes bancas deve ser centralizada, registrada e acessível por contexto. Mensagens dispersas em aplicativos pessoais aumentam ruído, duplicidade e perda de histórico. A boa gestão cria canais por cliente, processo, área e tarefa, preservando sigilo profissional e continuidade operacional.
Comunicação não significa excesso de reuniões. Grandes bancas eficientes combinam rituais curtos com registros objetivos. Reuniões semanais de carteira, atas simples, comentários em tarefas e padrões de resposta ao cliente ajudam a manter alinhamento sem interromper a produção jurídica durante todo o dia.
O Código de Ética e Disciplina da OAB exige zelo, sigilo e urbanidade na relação profissional. Na prática, isso recomenda evitar discussões sensíveis em canais sem controle institucional. Informações sobre estratégia processual, documentos de clientes, propostas de acordo e dados pessoais devem ficar em ambientes seguros.
Uma rotina útil divide comunicação em três níveis. O primeiro reúne urgências, como prazos fatais e audiências. O segundo agrupa decisões técnicas, como tese, acordo e parecer. O terceiro concentra conhecimento, modelos, checklists e precedentes. Essa separação evita que assuntos estratégicos se percam em conversas operacionais.
A gestão do conhecimento também preserva qualidade. Modelos de petição, pareceres, cláusulas contratuais, pesquisas e orientações de cliente devem receber curadoria. O escritório precisa indicar versão, responsável, data de atualização e hipóteses de uso. Assim, advogados novos aprendem mais rápido e reduzem inconsistências.
Como funciona a gestão financeira em grandes escritórios?
A gestão financeira em grandes escritórios funciona com fluxo de caixa, centros de custo, previsão de receitas, controle de inadimplência, conciliação bancária e análise de rentabilidade por cliente. Sem esses elementos, a banca pode crescer em faturamento e, ainda assim, perder margem.
Muitos escritórios pequenos começam a gestão financeira por planilhas. O método pode atender uma operação inicial, mas fica frágil quando a banca precisa cruzar despesas reembolsáveis, honorários fixos, êxito, custas, correspondentes, tributos, folha, benefícios e investimento em tecnologia.
O problema não atinge apenas empresas tradicionais. A mortalidade de negócios também se estende aos escritórios de advocacia. Por isso, a banca precisa analisar caixa, contratos e rentabilidade com disciplina, sem confundir faturamento bruto com resultado econômico.
O art. 22 da Lei 8.906/1994 assegura ao advogado o direito aos honorários convencionados, arbitrados e de sucumbência. A Lei 14.365/2022 reforçou temas ligados a honorários na advocacia. Na gestão, isso exige contratos claros, critérios de cobrança, previsão de reajuste, despesas reembolsáveis e política de inadimplência.
Um sistema financeiro integrado permite acompanhar contas a pagar, contas a receber, provisões, rateios por cliente e emissão de relatórios. A banca consegue saber se uma área consultiva financia outra, se contratos mensais cobrem horas dedicadas e se determinada carteira precisa de renegociação.
Como usar software jurídico no controle financeiro de escritórios menores?
Escritórios menores também podem aplicar práticas de gestão de grandes bancas desde cedo. O software organiza receitas, despesas, tarefas e clientes antes que o volume se torne difícil de controlar. Quando a operação cresce, a banca já possui dados históricos para precificar e planejar contratações.
O ideal é começar com categorias simples: honorários fixos, honorários de êxito, custas, diligências, correspondentes, tributos, folha, marketing permitido pelo Provimento 205/2021 da OAB e tecnologia. Depois, o escritório pode evoluir para centros de custo por área, cliente ou unidade.
Quais indicadores e rotinas devem ser acompanhados?
Os principais indicadores acompanham prazos, produtividade, rentabilidade, satisfação do cliente, inadimplência e qualidade técnica. Na gestão de grandes bancas, eles precisam ter responsável, periodicidade e critério de leitura, para que o escritório transforme números em decisões concretas.
Indicadores jurídicos incluem prazos a vencer, prazos concluídos, tarefas atrasadas, audiências realizadas, acordos fechados, processos por fase, tempo médio de resposta e taxa de retrabalho. Indicadores financeiros incluem margem por cliente, contas vencidas, previsão de caixa, despesas por área e ticket médio.
A rotina pode seguir uma cadência simples. Diariamente, a equipe confere intimações, prazos e urgências. Semanalmente, líderes revisam gargalos e distribuição de atividades. Mensalmente, sócios analisam resultados financeiros, produtividade e satisfação do cliente. Trimestralmente, a banca revisa estratégia, tecnologia e contratação.
Também convém criar política de qualidade. Peças relevantes podem exigir revisão por advogado sênior, checklist de documentos, conferência de jurisprudência e validação de pedidos. Em contratos, a banca pode adotar matriz de riscos e cláusulas padrão aprovadas. A padronização reduz falhas sem engessar a análise jurídica.
Perguntas frequentes sobre gestão de grandes bancas
Gestão de grandes bancas é o conjunto de métodos para organizar pessoas, processos, tecnologia, finanças e dados em escritórios de advocacia de maior porte. Ela permite controlar prazos, distribuir tarefas, medir resultados e manter governança compatível com o Estatuto da Advocacia.
Gestão de grandes bancas melhora produtividade com fluxos documentados, tarefas padronizadas, prazos internos, revisão técnica e indicadores por área. O escritório deve eliminar retrabalho, centralizar informações em sistema jurídico e reservar a análise dos sócios para decisões estratégicas ou casos sensíveis.
Gestão de grandes bancas usa software jurídico para cadastrar processos, automatizar prazos, registrar tarefas, armazenar documentos, controlar finanças e gerar relatórios. A ferramenta reduz controles paralelos e cria histórico auditável, mas a equipe ainda precisa revisar dados, validar prazos e definir estratégia.
Gestão de grandes bancas controla prazos com captura de intimações, conferência humana, alertas automáticos e prazos internos menores que os legais. O CPC, Lei 13.105/2015, prevê contagem em dias úteis no art. 219 e regras de intimação nos arts. 270 e 272.
Gestão de grandes bancas deve acompanhar prazos vencidos, produtividade por advogado, horas por cliente, inadimplência, rentabilidade por carteira, ticket médio, retrabalho, satisfação do cliente e previsão de caixa. O indicador só ajuda quando possui responsável, periodicidade e plano de ação.
Gestão de grandes bancas deve aplicar a LGPD, Lei 13.709/2018, ao tratar dados de clientes, partes, testemunhas e colaboradores. Isso inclui controle de acesso, finalidade definida, segurança, retenção adequada, treinamento da equipe e resposta a incidentes envolvendo dados pessoais.
Gestão de grandes bancas pode ser adaptada a escritórios pequenos com checklists, agenda de prazos, relatórios simples, controle financeiro e software jurídico. Começar cedo evita desorganização quando a carteira cresce e facilita decisões sobre contratação, precificação e atendimento.
Como concluir a implantação da gestão de grandes bancas?
A implantação da gestão de grandes bancas deve começar por processos críticos, como prazos, finanças, atendimento e documentos. Depois, o escritório expande a padronização para relatórios, comunicação, indicadores e gestão do conhecimento, sempre com revisão periódica e participação dos sócios.
O segredo das grandes bancas não está apenas no tamanho da carteira ou no nome dos clientes. Ele aparece na capacidade de transformar rotina jurídica em operação organizada, segura e mensurável. Com tecnologia, governança e dados confiáveis, a banca cresce com menos improviso e maior controle.
Leia também: